マンション売却は、自分が所有している物件を売るのが一般的です。
ただし、親が亡くなってマンションを相続した場合、「相続したマンションはすぐ売れるのか」「相続人が複数いる場合は誰の同意が必要なのか」と悩む方も多いでしょう。
親子であっても、相続手続きや相続登記を済ませないまま、親名義のマンションを売却することはできません。また、相続人が複数いる場合は、遺産分割協議や相続登記を経て、売却できる状態に整える必要があります。
そこで今回この記事では、相続したマンションを売却する流れや、売却時にかかる税金、スムーズに売るためのコツについて解説していきます。
相続したマンションの売却を考えている人は、ぜひ参考にしてください。
相続した親のマンションを勝手に売ることはできない

不動産売却は不動産の名義人が手続きを進めないと法的に認められません。
例えば、共有名義の不動産全体を売却するには共有者全員の同意が必要です。ただし、自分の共有持分のみであれば原則として売却できます。
共有名義の不動産を売却する方法とは?売却時にかかる諸経費や売却前に行う決め事について解説
親のマンションを売却する方法
方法1】相続後に相続登記をして売却する
親が亡くなった後にマンションを相続した場合、まずそのマンションの名義を相続人に変更します。
名義変更は法務局での相続登記によって行われ、手続きには専門的な知識が必要なため、司法書士などの専門家に依頼することが一般的です。
なお、2024年4月から相続登記は義務化されており、不動産を相続したことを知った日から3年以内に登記する必要があります。正当な理由なく登記をしない場合、10万円以下の過料の対象となります。
相続登記が完了したら、次にマンションを市場に出すことが可能となります。
価格設定、広告、見学調整などは不動産会社に依頼するとスムーズに進めることができます。
方法2】親の代理人として売却する
親が生存しているが、健康状態などの理由でマンションの売却手続きが難しい場合、子供が親の代理人となって売却を行うことが可能です。
この場合、親本人に売却の意思と判断能力があることが前提で、委任状を作成し代理人として売却手続きを行うのが一般的です。
代理人として行動するには、売却に関わる全ての事項で親の意向を尊重し、可能な限り親とのコミュニケーションを保つことが必要です。
方法3】成年後見人制度を利用して売却する
親が認知症などで判断能力が不十分・または意思表示が難しい場合は、委任状による代理はできないため、成年後見制度を利用してマンションの売却を行います。
この制度では、家庭裁判所が親の財産管理や法的行為を行うための後見人を選任します。
成年後見人には家族がなることも可能ですが、専門的な知識や経験が求められるため、弁護士や司法書士などの専門家が選任されることもあります。
成年後見人として売却を行う場合、親の利益を最優先に行動する必要があります。特に、親が住んでいた(または住む予定の)居住用不動産を売却する場合は、家庭裁判所の許可が必要です。
相続した親のマンションを売る際にかかる税金
登録免許税
登録免許税は、不動産の登記をおこなう際にかかる税金です。相続したマンションを売却する場合は、主に以下の登記で登録免許税がかかります。
| 登記の種類 | 登録免許税 |
|---|---|
| 相続登記(相続による所有権移転登記) | 固定資産税評価額×0.4% |
| 抵当権抹消登記 | 不動産1個につき1,000円 |
住宅ローンが残っているマンションには抵当権が設定されているのが一般的で、売却する際は抵当権を外す必要があります。
マンションの場合は建物(専有部分)と敷地が別の不動産として登記されていることがあるため、不動産の抵当権がどのように登録されているかを事前に確認しておく必要があります。
親が住宅ローンを完済していても、抵当権抹消登記が未了の場合は、抹消登記の登録免許税がかかります。
譲渡所得税・住民税
マンションを売却して利益を得た場合は、マンションを譲渡したことによって得た所得(譲渡所得)に、所得税・住民税がかかります。
相続したマンションの取得費や取得日は、親(被相続人)が購入した時の金額・日付を引き継ぎます。購入時の売買契約書などで取得費が分からない場合は、売却代金の5%を取得費とする「概算取得費」を使うことになり、譲渡所得が大きくなりやすいので注意しましょう。
税率は、売却した年の1月1日時点の所有期間(親の所有期間を含む)が5年を超えるかどうかで、短期・長期が分かれます。
| 税金の種類 | 短期譲渡所得(所有期間5年以下) | 長期譲渡所得(所有期間5年超) |
|---|---|---|
| 所得税 | 30%(復興特別所得税を含め30.63%) | 15%(復興特別所得税を含め15.315%) |
| 住民税 | 9% | 5% |
親が長く所有していたマンションであれば、多くの場合は長期譲渡所得として扱われます。
※所有期間10年超のマイホームを売却した場合の軽減税率の特例は、売主自身が住んでいた住宅が対象のため、相続したマンションに住んでいなかった場合は原則として利用できません。
- 相続財産を譲渡した場合の取得費の加算の特例:相続税を納めた人が、相続税の申告期限の翌日から3年以内に売却した場合、支払った相続税の一部を取得費に加算できる
- 居住用財産の3,000万円特別控除:相続後に売主自身がそのマンションに住んでいた場合など、要件を満たせば利用できる
※被相続人の居住用財産(空き家)に係る3,000万円特別控除は、対象が一戸建て(昭和56年5月31日以前に建築されたもの)に限られるため、マンションには利用できません。
印紙税
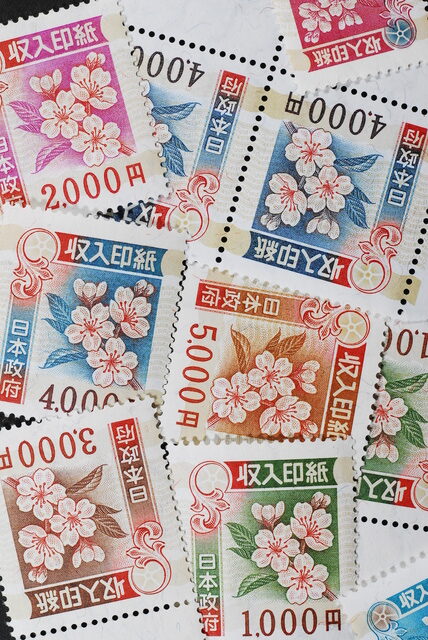 収入印紙
売買契約書の作成時にかかるのが印紙税です。
売買契約書を結ぶ際に契約書に収入印紙を貼り付けて消印することで印紙税を納めたことになります。
貼り付ける必要のある収入印紙は、売買契約書に記載された金額によって異なり、売買するマンションが高額になればなるほど高くなります。2027年(令和9年)3月31日までに作成される不動産売買契約書には、以下の軽減税率が適用されます。
| 契約金額 | 印紙税額(軽減税率) |
|---|---|
| 10万円超50万円以下 | 200円 |
| 50万円超100万円以下 | 500円 |
| 100万円超500万円以下 | 1,000円 |
| 500万円超1,000万円以下 | 5,000円 |
| 1,000万円超5,000万円以下 | 10,000円 |
| 5,000万円超1億円以下 | 30,000円 |
| 1億円超5億円以下 | 60,000円 |
※1万円以上10万円以下は200円(軽減対象外)、1万円未満は非課税。5億円を超える場合の税額は国税庁の一覧表をご確認ください。参考:国税庁「No.7108 不動産の譲渡、建設工事の請負に関する契約書に係る印紙税の軽減措置」
※2022年5月の宅地建物取引業法の改正により売買契約書の電子交付が可能になりました。電子契約で作成した契約書は紙の課税文書に当たらないため、印紙税はかかりません。
印紙税法基本通達第44条
法に規定する課税文書の「作成」とは、単なる課税文書の調製行為をいうのでなく、課税文書となるべき用紙等に課税事項を記載し、これを当該文書の目的に従って行使することをいう。国税庁HP 「第7節 作成者等」((作成等の意義))
親のマンションを相続して売る流れ
相続したマンションを売る流れは以下の通りです。
- 相続人調査
- 遺産分割協議
- 相続登記
- 相場調査
- 媒介契約
- 売却活動
- 売買契約
- 確定申告
それぞれを詳しく見ていきましょう。
Step1】相続人調査
不動産を所有している人が亡くなり、マンションを相続することになった際は、誰がそのマンションを相続するかを確定する必要があります。
相続できる人が明確にわかっているのであれば問題はありませんが、相続が必要になったタイミングで顔も見たこともない人や、認知された子など、把握していなかった相続人の存在が発覚する場合もあります。
マンションの相続をすることが出来るのは誰かを決めるためにも、まずは被相続人の出生から死亡までの戸籍謄本を取り寄せて、誰が権利を有しているかを見極める必要があります。
Step2】遺産分割協議
相続する権利を有している人がだれか決まったら、遺産をどのように分割するかを決定する必要があります。
遺言書がない場合、遺産分割協議は相続人全員の合意によって成立させなければなりません。全員が一堂に会する必要はなく、電話や書面のやり取りで合意する方法もあります。
自分に都合の悪い相続人がいるといった理由で、相続人であるにも関わらず特定の人物を除外して協議した遺産分割協議は、1人を除いた全員が承諾していても無効になるので注意してください。
また、相続人の中に未成年がいる場合は、法定代理人(親権者)が代わりに参加します。親権者自身も相続人である場合は、家庭裁判所で特別代理人を選任してもらう必要があります。
遺産分割協議で決められたことは、協議の結果で全員が承諾したことを証明するためにも書面(遺産分割協議書)に残しておく必要があります。
作成した書類には相続人全員の署名(または記名)と実印での押印、印鑑証明書が必要になるのが一般的です。
Step3】相続登記
遺産分割協議後は相続登記を行う必要があります。
マンションを相続することになった場合は、相続を原因とする所有権移転登記を法務局に申請します。
マンションは建物(専有部分)と敷地(敷地権)がセットで登記されているのが一般的ですが、古いマンションなどでは土地と建物が別々に登記されていることもあるため、登記事項証明書で確認しておきましょう。
戸籍謄本や遺産分割協議書、固定資産評価証明書などの書類を用意した上で相続登記を行うようにしましょう。
Step4】相場調査
相続登記が完了すれば、相続人名義で売却手続きを進められる状態となり、貸したり売却したりすることが出来るようになります。
マンションを売却する場合は、出来るだけ高く売るためにも不動産会社選びが大切です。
どの不動産会社を利用するか選ぶためにも、まずは相場調査を行って相続したマンションの価格はどれくらいになるのかを事前に調べておきましょう。
Step5】媒介契約
マンション売却で不動産仲介を利用する場合は媒介契約を結ぶ必要があります。
| 契約の種類 | 契約の有効期間 | 売り手自身が買い手を見つけること | 依頼可能な業者数 | 仲介業者からの報告 ※規定されている最低限の回数であり、実際の連絡回数は業者によって異なる |
|---|---|---|---|---|
| 専属専任媒介契約 | 3ヶ月以内 | できない | 1社のみ | 1週間に1回以上、メールか文書で連絡 |
| 専任媒介契約 | 3ヶ月以内 | できる | 1社のみ | 2週間に1回以上、メールか文書で連絡 |
| 一般媒介契約 | 法令上の定めなし(標準媒介契約約款では3ヶ月以内) | できる | 複数社と契約可能(契約数の上限なし) | 法令上の義務なし |
マンションの売買契約とは異なり、媒介契約は不動産仲介業者とマンションの売主がどのような形でマンションの買主を見つけてもらうかを定めるものになります。
Step6】売却活動
媒介契約を結ぶと、不動産仲介業者が広告の掲載やレインズへの登録などの販売活動をおこない、購入希望者を探します。
売主は、購入希望者が現れたら内見(内覧)に対応します。
内見は土日祝に集中しやすいので、マンションを売却する期間中はお休みの日が一日つぶれてしまう可能性もあるので注意しましょう。相続したマンションが遠方にある場合は、不動産会社に鍵を預けて内見対応を任せることもできます。
また、内見の希望者がいる日の前日にはマンションの清掃が出来ているかを確認し、汚れている場合はしっかりと対処するようにしましょう。
Step7】売買契約
マンションの購入者が決定したら、売主・買主・不動産会社が集まり、売買契約を結びましょう。
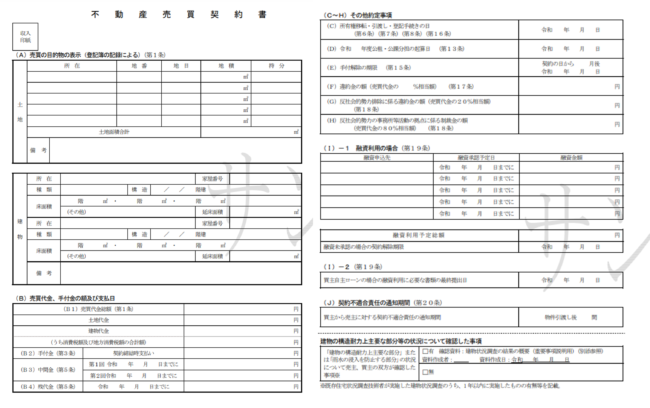
売買契約時には、買主から手付金を受け取るのが一般的です。その後、決済日にマンションの引き渡しと残代金の受け取りを同じタイミングで行います。
契約時点では残代金の支払いがされていませんが、不動産仲介業者を利用する場合は仲介手数料の一部(半額程度)を売買契約締結時に支払うケースが多いので、手付金や自己資金から支払えるよう準備しておく必要があります。
Step8】確定申告
マンションを売却して譲渡所得(利益)が発生した場合は、売却した年の翌年2月16日~3月15日に確定申告を実施する必要があります。
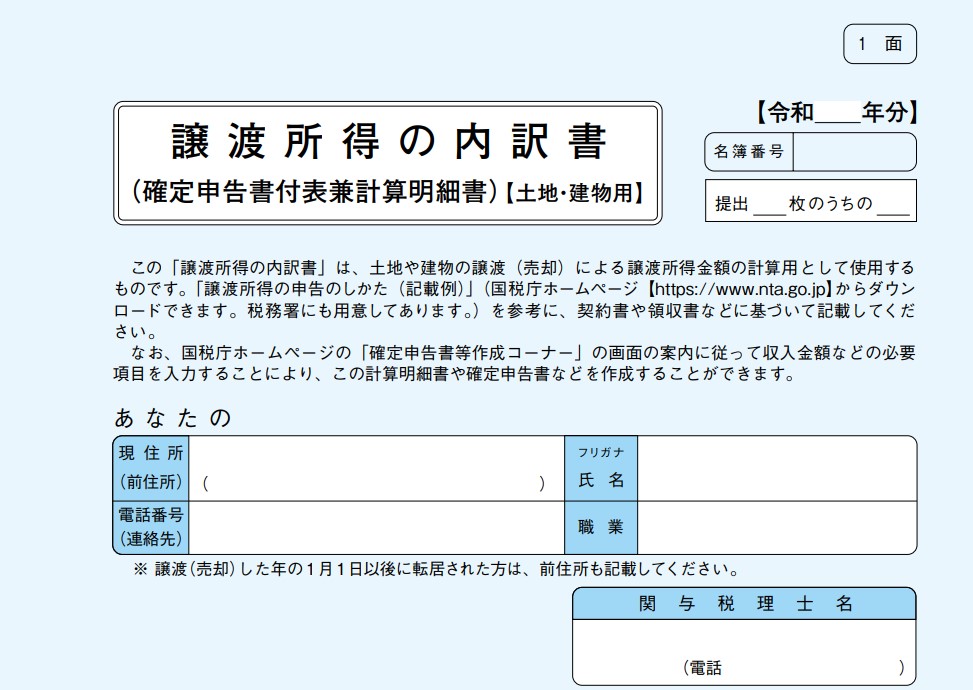
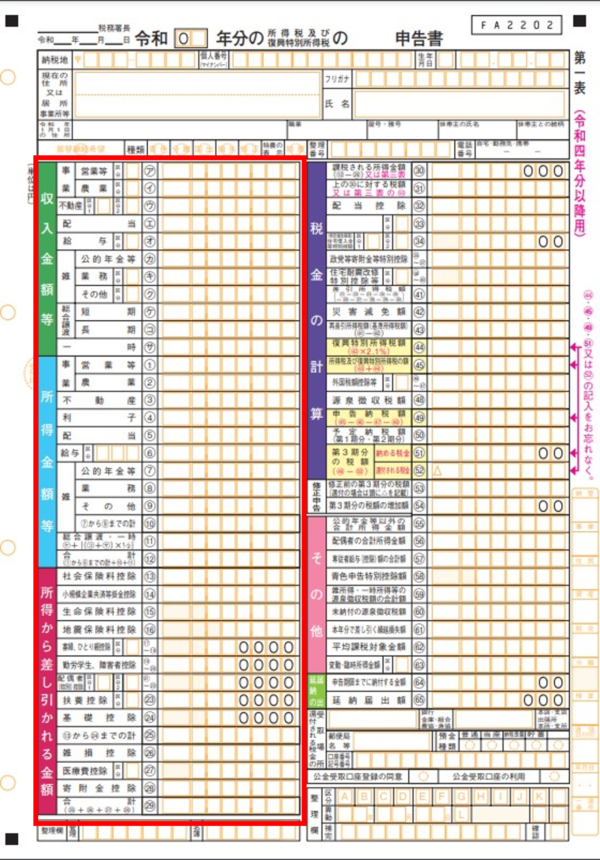
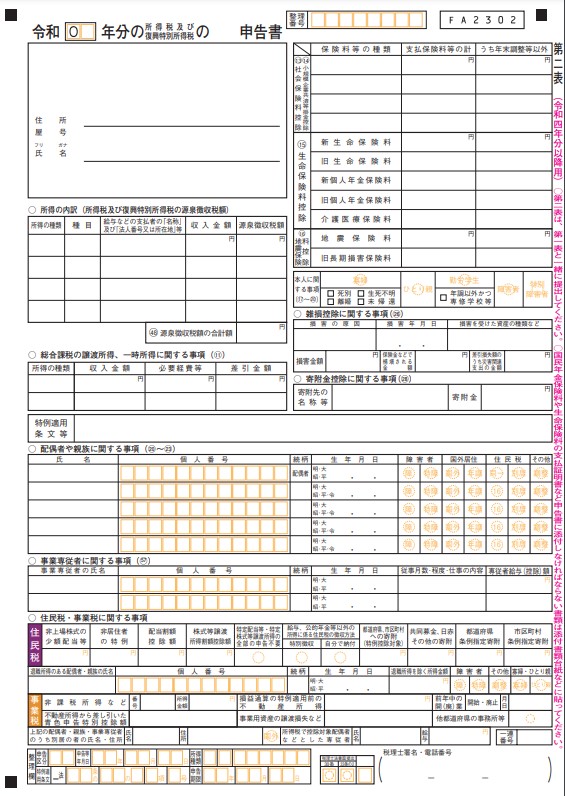
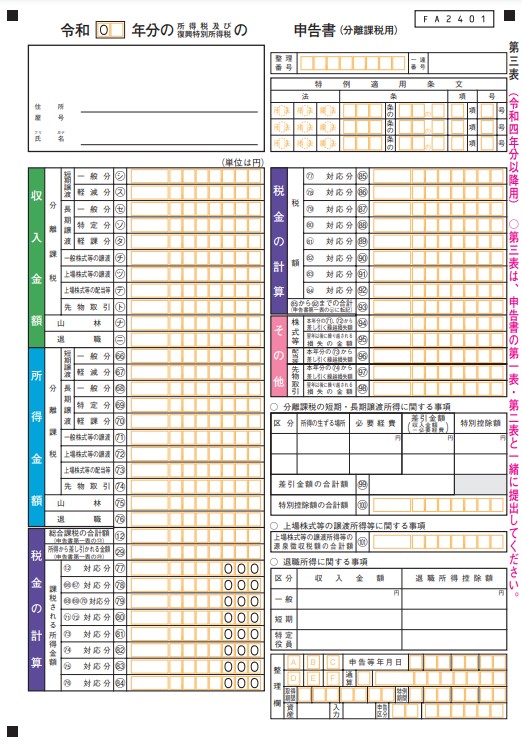
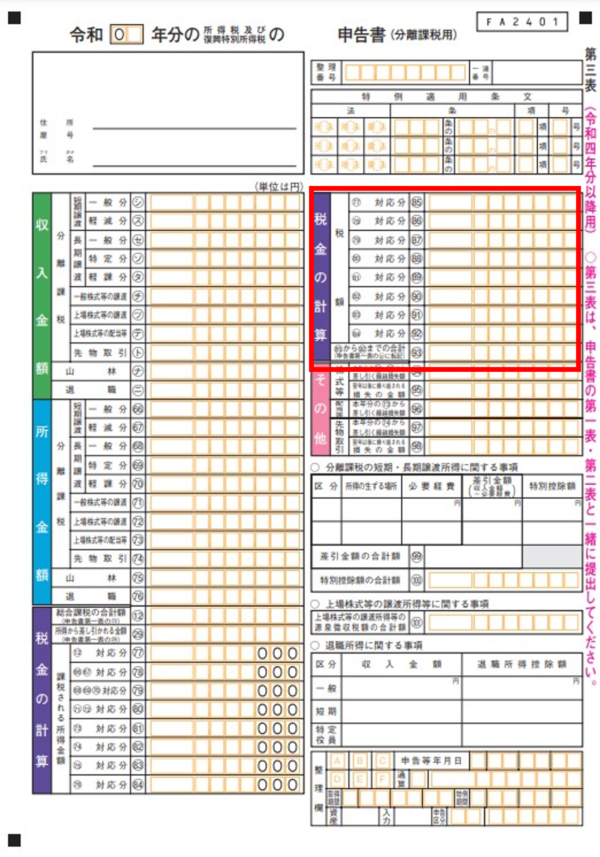
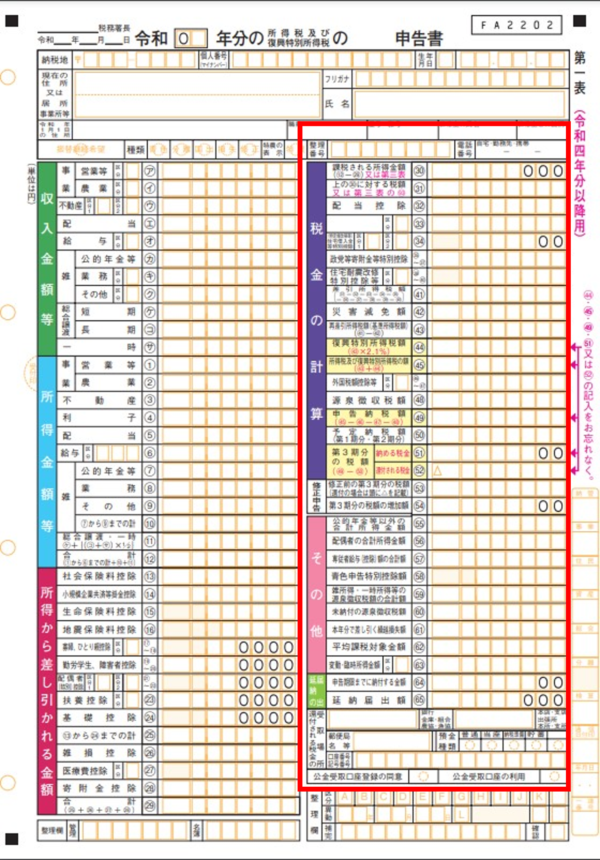
※令和5年分以降の確定申告から、申告書A・Bは「申告書」に一本化されています。
確定申告できる期間は決まっているので、期限内に必ず実施するようにしましょう。
確定申告を行っていない場合は、後日、無申告加算税や延滞税などが課される可能性があります。
なお、相続したマンションの売却で損失が出た場合、売主自身が住んでいた住宅でなければ、原則として給与所得など他の所得との損益通算はできません。ただし、特例の適用を受ける場合などは、利益が出ていなくても確定申告が必要になるケースがあるので、税務署や税理士に確認しましょう。
相続した親のマンションを売るコツ
親のマンションを売る際は、通常のマンション売却とは違った注意点が存在します。
これらの注意点をしっかりチェックした上で、効率良く売却をする必要があります。
ここからは、親のマンションを売る際のポイントを5つ紹介していきます!
コツ1】相続マンションを売る際は相続登記が必要
親のマンションを相続するだけでは、名義はまだ親のままです。
亡くなった親の名義のままでは売買契約や所有権移転の手続きができないため、法的に売却は認められません。
親のマンションを売る際は、必ず相続登記をおこないましょう。
相続登記は、一般的に司法書士に依頼をしておこないます。
相続登記は売り出し前に済ませておくのが理想的です。遅くとも決済・引き渡しまでに完了している必要がありますが、買主や不動産会社から売り出し前の完了を求められることが多いため、早めに手続きを進めましょう。
相続人が1人の場合は手続きが簡単ですが、兄弟などで分割相続した時は遺産分割協議書という、相続人全員で作成した書類を提出する必要があります。
協議書の作成には実印、印鑑証明書が必要になります。兄弟の住まいが離れていると書類作成に時間がかかるので、なるべく早めに手続きを進めていきましょう。
コツ2】親の判断能力が低下している場合は事前手続きに時間がかかる
親が存命中でも、認知症などで判断能力が低下している場合は、委任状による代理ができないため、成年後見制度を利用する必要があります。
成年後見制度を利用するには、以下の手続きを踏む必要があります。
- 家庭裁判所で後見開始の審判を申し立て
- 家庭裁判所による本人(親)の判断能力の確認(必要に応じて医師の鑑定)
- 家庭裁判所が後見人を選任
申し立てから後見人の選任までは数か月程度かかることが多く、居住用不動産の売却には別途家庭裁判所の許可も必要です。
後見人として認められれば通常の流れで不動産売却を進めていきますが、全体として時間がかかるため、スケジュールを長めに設定しておく必要があるでしょう。
コツ3】親のマンションだと思っていたら実際は異なることも
親から相続したと思っていても、登記事項証明書(登記簿謄本)を確認したら違う人が所有しているケースもあります。
親も祖父母から相続で受け継いだ場合などは、所有者が祖父母のままのこともあります。
また、親兄弟が一旦分割相続したものの、そこからまた各々の親族に相続されていく過程で、だれが相続権を持っているのか分からないケースが出てきます。

こちらの図のように、売却希望者が確認したところ、全く面識のない縁戚と分割相続していることも考えられます。
前述の通り、相続人が複数いるマンションは遺産分割協議をした上で売り出さなければいけません。そのため、基本的には面識のない相続人にも連絡を取って意思確認をする必要があります。
コツ4】売る前に必ず自分の目で確認しよう
遠方の相続マンションを売却する際に、一度も訪問せず手続きを進めるのはおすすめできません。
室内の大きな劣化や設備の故障、雨漏り・水漏れの跡など、売却に影響する問題があっても、現地を見なければ売主自身が把握できず、後で契約不適合責任を問われるリスクもあります。
マンションの現況を確認せずに売り出すのは危険なので、必ず事前に訪問してみましょう。
この時に簡単な清掃・整理整頓や残置物の処分をしておくだけでも、内見時の印象が良くなり、売れやすくなりますよ!
コツ5】税金対策も忘れずおこなう
親のマンションを売って利益が出ると、売主である相続人に譲渡所得税・住民税がかかります。
税金の額は、親の購入価格(取得費)や売却価格によって大きく変わり、購入時の契約書がなく概算取得費を使う場合は数百万円単位になることもあります。
例えば、相続人の1人が代表してマンションを相続・売却し、売却代金を他の相続人と分ける場合、遺産分割協議書に「換価分割」として記載しておかないと、税金が1人に集中したり、分配金に贈与税がかかったりするおそれがあります。
マンションを売る際は、まず税金の支払いや売却代金の分け方をどうするのかも考えていかなければいけません。
また、マンション売却でかかる税金・費用を安く抑える方法も存在します。こちらの記事にまとめているので、ぜひ参考にしてください。
マンションを売る時にかかる税金はいくら?売却利益への課税額と計算方法・特例控除
相続した親のマンションを高く売るには業者選びが重要
親のマンションが遠方にある場合などは、実際にどんな営業活動がおこなわれているのか見えにくいです。
業者によっては目に見えないのを良いことに手を抜く業者もいるので注意が必要です。
マンション売却を成功させるには、複数社を比較して査定額・対応共に納得できる業者と契約することが重要です。
ただし、不動産会社一社ずつに連絡をするのは時間がかかってしまいます。そこで活躍するのが不動産一括査定サイトです。
不動産一括査定サイトを利用することで、一度の申し込みで複数の不動産会社から査定結果をもらうことが出来ます。
相続したマンションを高く売るためにも不動産一括査定サイトを利用して、相場価格を調べた上で売却をするようにしましょう。