マンションを売却すると、様々な税金・費用が発生します。
具体的には、印紙税、登録免許税、所得税、住民税といった税金がマンション売却では発生することがあります。
マンション売却でかかるこのような税金は、売った価格や売却条件によっても課税の有無や課税額が変わります。
また、課税条件や納付の方法など、さまざまな点で悩む方も多いです。
- 税金はどのようにして計算される?
- 3,000万円特別控除をはじめとした控除の適用条件は?
- 確定申告をおこなう条件は?
- 最新の税制はどうなっている?
- 税金はいつ、どのように納付すればいい?
今回は、マンション売却でかかる税金の計算方法や納税のタイミング、節税の方法についても詳しく解説していきます。
 この記事の監修者
宅地建物取引士、1級ファイナンシャル・プランニング技能士、CFP認定者。
相談、執筆・監修、講演・講師、取材協力、メディア出演など多方面で活動する独立系ファイナンシャルプランナー。
全国1000名以上から日本FP協会に寄せられる「くらしとお金」の電話相談を1年間担当。
年300本の執筆・監修を手掛けながら、学校法人専門学校では非常勤講師として金融リテラシー講義を毎週行っている。
●水野総合FP事務所のホームページ
(https://mizunotakashi.com/)
閉じる
マンション売却にかかる税金
- 印紙税
- 登録免許税
- 譲渡所得税(所得税・住民税・復興特別所得税)
- 消費税
- 法人税・法人住民税・法人事業税
マンション売却では、印紙税や登録免許税、譲渡所得が出た場合の所得税・住民税などが発生することがあります。なお、消費税や法人税・法人住民税・法人事業税は、売主や物件の用途などによって発生する税金です。
印紙税
印紙税は、印紙税法の課税物件表に掲げられている20種類の文書に課税され、経済取引等に伴って作成された売買契約書や請負契約書などが対象です。
不動産の売買契約書にも印紙税が課されます。
印紙税額は、売買契約書に記載された契約金額に応じて以下のように決まっています。2027年(令和9年)3月31日までに作成される不動産売買契約書には、軽減税率が適用されます。
| 契約金額 | 本則の税額 | 軽減税率適用時の税額 |
|---|---|---|
| 1万円未満 | 非課税 | 非課税 |
| 1万円以上・10万円以下 | 200円 | 200円 |
| 10万円超・50万円以下 | 400円 | 200円 |
| 50万円超・100万円以下 | 1,000円 | 500円 |
| 100万円超・500万円以下 | 2,000円 | 1,000円 |
| 500万円超・1,000万円以下 | 10,000円 | 5,000円 |
| 1,000万円超・5,000万円以下 | 20,000円 | 10,000円 |
| 5,000万円超・1億円以下 | 60,000円 | 30,000円 |
| 1億円超・5億円以下 | 100,000円 | 60,000円 |
| 5億円超・10億円以下 | 200,000円 | 160,000円 |
参照:国税庁|印紙税額の一覧表/国税庁|No.7108 不動産の譲渡、建設工事の請負に関する契約書に係る印紙税の軽減措置より
また、印紙税納付に必要な収入印紙は以下の場所で購入できます。
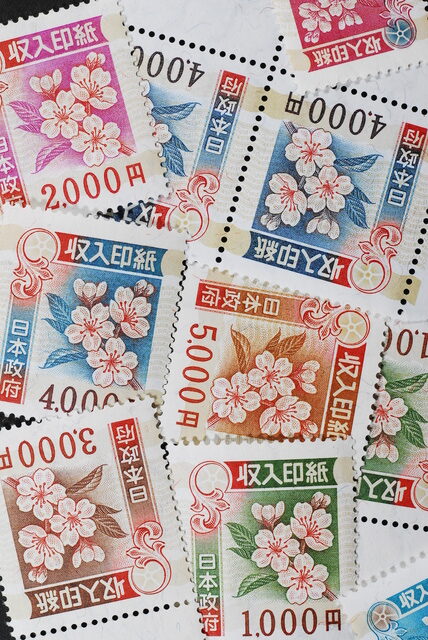
- 郵便局
- コンビニ
- 法務局などの印紙売りさばき所
- 金券ショップ
不動産売買で使う1万円以上の高額な収入印紙は、コンビニでは取り扱っていないケースが多いので、郵便局などで購入しましょう。
※電子契約では紙の課税文書を作成しないため、印紙税が課されない扱いです。
印紙税法基本通達第44条
法に規定する課税文書の「作成」とは、単なる課税文書の調製行為をいうのでなく、課税文書となるべき用紙等に課税事項を記載し、これを当該文書の目的に従って行使することをいう。
登録免許税
登録免許税は、不動産登記を受ける際に課される税金です。
マンション売買では、売主側は抵当権抹消登記、買主側は所有権移転登記を実施するのが一般的です。
抵当権抹消登記とは、住宅ローン融資を受ける際に設定した抵当権(担保)を抹消するための登記です。
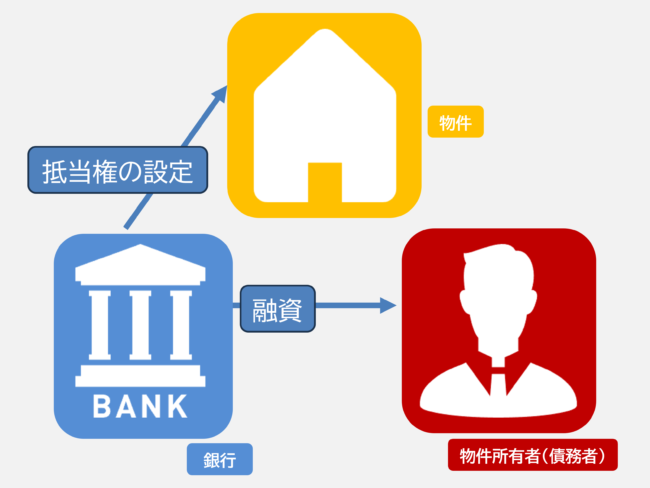
住宅ローンなどを組むとき、金融機関が融資の担保として土地や建物に設定する権利で、ローンの返済が滞った場合に、債権の回収を確保するための権利です。
もしも、ローンの返済が滞る事態に陥ったり、返済不能となれば、以下のような形で抵当権が行使されます。
- 不動産の差し押さえ
- 不動産を競売にかけ、発生した代金をローンの弁済に充てる
参照:民法|第369条・抵当権より
抵当権抹消登記は、登記上の不動産1個(建物1個・土地1筆)につき1,000円がかかります。マンションは建物と敷地(土地)が別々に数えられるため、2個以上になることが一般的です。
譲渡所得税(所得税・住民税・復興特別所得税)
マンション売却で発生した利益(譲渡所得)に対して課税がおこなわれます。
「譲渡所得税」という名称の税目があるわけではなく、譲渡所得に対して所得税・復興特別所得税・住民税が課されます。
譲渡所得税は、以下の計算式を用いることで税額を算出します。
課税譲渡所得=収入金額-取得費-譲渡費用-特別控除額
上記式中で求められる用語について、簡単に説明すると以下のようになります。
- 収入金額(譲渡価額):マンションの売却代金(固定資産税の精算金を含む)
- 取得費:マンションの購入代金・購入にかかった諸費用(建物部分は減価償却費を差し引く)
- 譲渡費用:売却にかかった費用
また、税率はマンションの所有期間(売却した年の1月1日時点)によって、下記のように変わります。
| 税区分 | 不動産の所有期間 | 所得税※ | 住民税 |
|---|---|---|---|
| 短期譲渡所得 | 5年以下 | 30.63% | 9% |
| 長期譲渡所得 | 5年超 | 15.315% | 5% |
※所得税に復興特別所得税2.1%を上乗せ
また、マイホームなど一定の居住用財産で、所有期間10年超などの要件を満たす場合は、10年超所有軽減税率の特例を利用できることがあります。
| 課税譲渡所得 | 所得税※ | 住民税 |
|---|---|---|
| 6,000万円以下の部分 | 10.21% | 4% |
| 6,000万円超の部分 | 15.315% | 5% |
※所得税に復興特別所得税2.1%を上乗せ
譲渡所得税の詳しい計算方法については、下記の記事を参考にしてください。
消費税
登記を司法書士に依頼した際の報酬や、不動産会社への仲介手数料の支払いなどは、消費税が課されます。
また、マンションを事業用途で利用していた場合、売買価格に消費税が課税されることがあります。
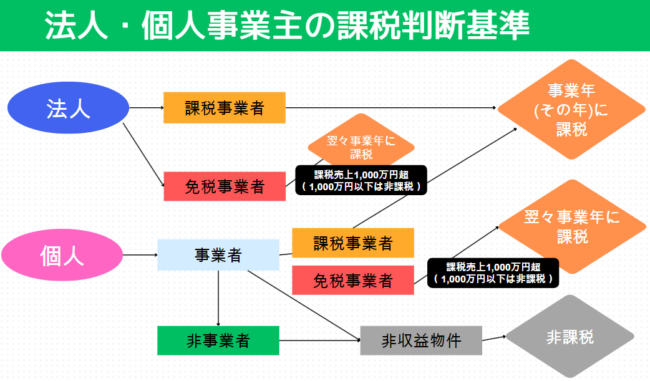
売主が課税事業者で、事業用・収益用の建物部分を譲渡する場合は、建物部分に消費税が課されることがあります。一方、土地部分は原則として消費税の非課税取引です。個人がマイホームを売却する場合は、消費税はかかりません。免税事業者に該当する場合など、課税関係は売主の状況によって異なります。
法人税・法人住民税・法人事業税
売主が法人名義の場合、売却益は法人税等の課税所得に含めて計算されます。個人の譲渡所得税とは扱いが異なります。
マンション売却で生じた税金を支払うタイミング
| 税金・費用・手数料 | 納付・支払い時期 | 納税方法 |
|---|---|---|
| 所得税・復興特別所得税 | 売却した年の翌年の2月16日~3月15日 | 確定申告後に納付 |
| 住民税 | 売却した年の翌年の6月以降 | 確定申告の内容をもとに課税され、給与からの天引き(特別徴収)または納付書で分割納付(普通徴収) ※普通徴収の場合は一括納付も可能 |
| 登録免許税 | 決済・引き渡し時 | ローン完済後に抵当権抹消手続き ※司法書士に依頼するのが一般的 |
| 印紙税 | 売買契約時 | 契約書に印紙を貼付し、消印する |
| 法人税・法人住民税・法人事業税 | 事業年度終了日の翌日から2か月以内 | 現金納付・クレジットカード納付・ダイレクト納付(e-Tax)・インターネットバンキング納付 |
上記が、マンション売却でかかる税金を納付するタイミングとなります。
特に、譲渡所得税は分離課税となるので、発生する場合は確定申告が必要だということを知っておく必要があります。
また、3,000万円特別控除などの特例を利用する場合は、税額が0円になる場合でも確定申告が必要です。
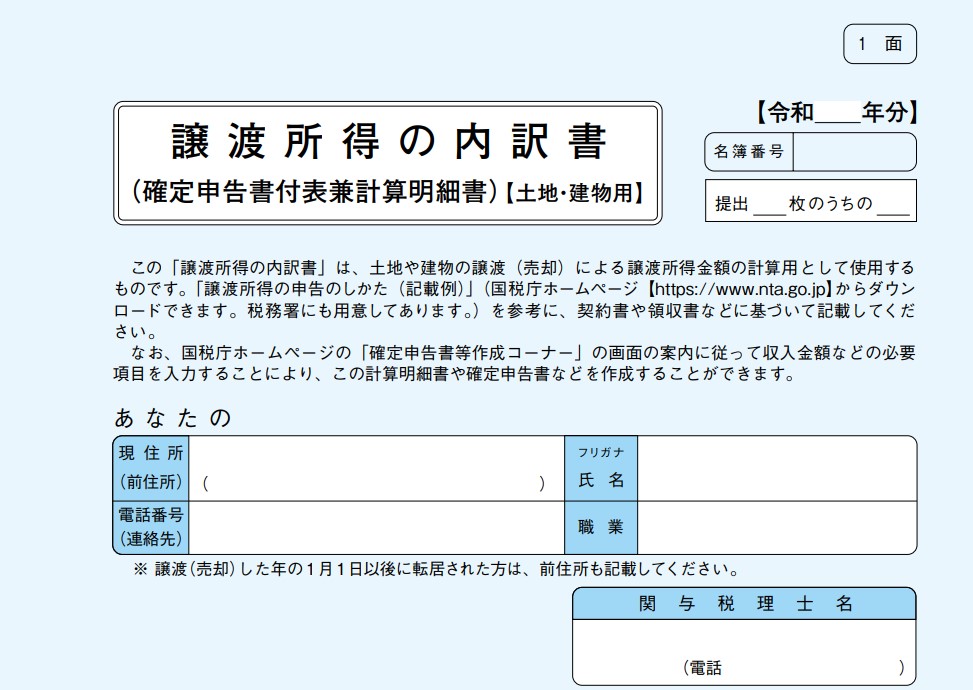
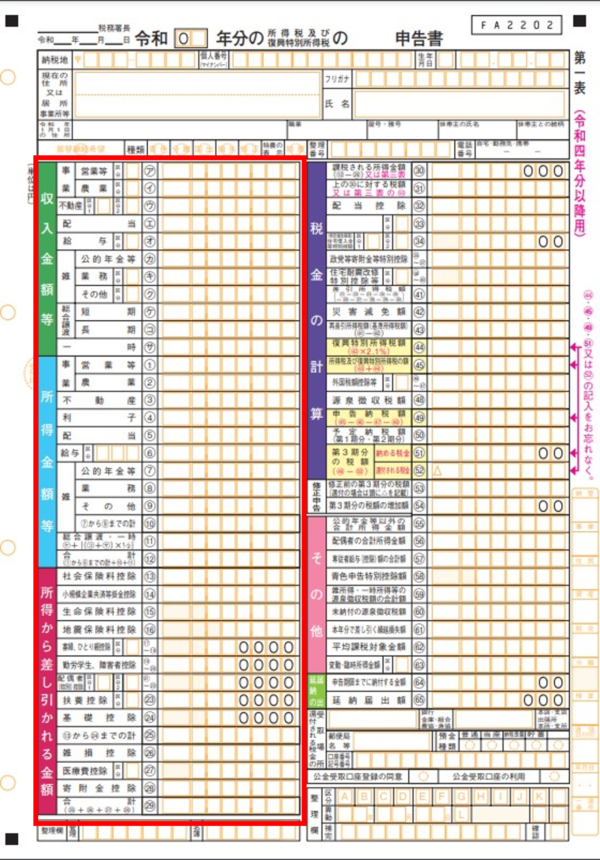
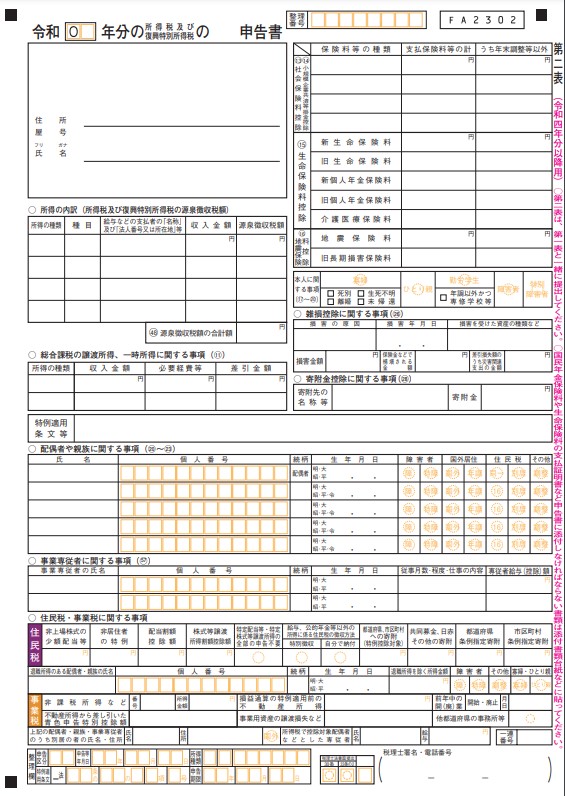
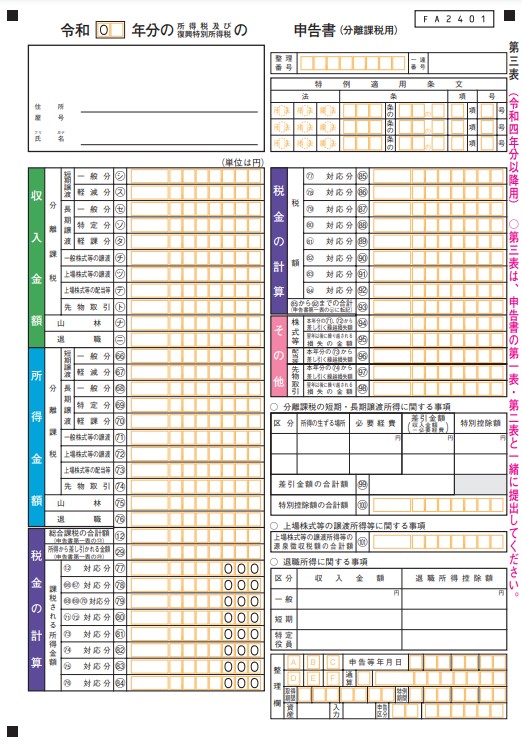
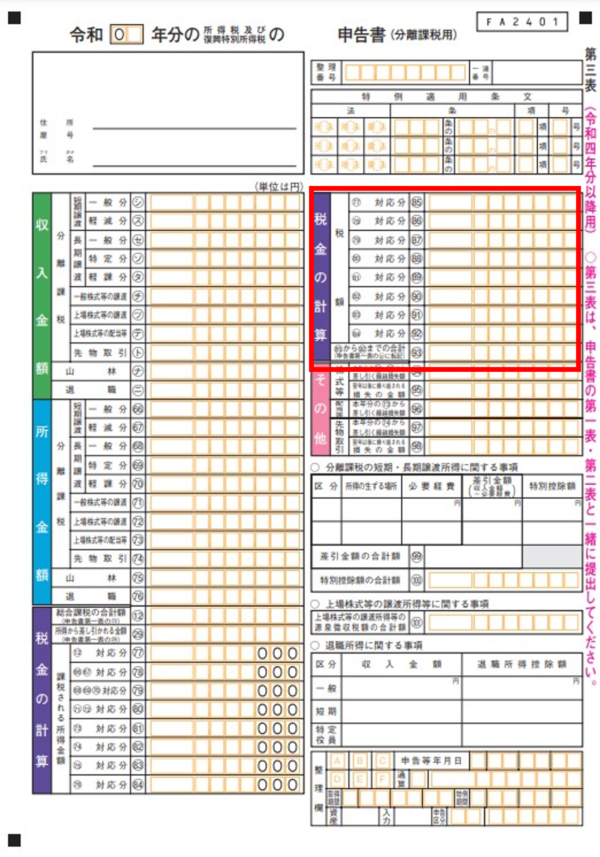
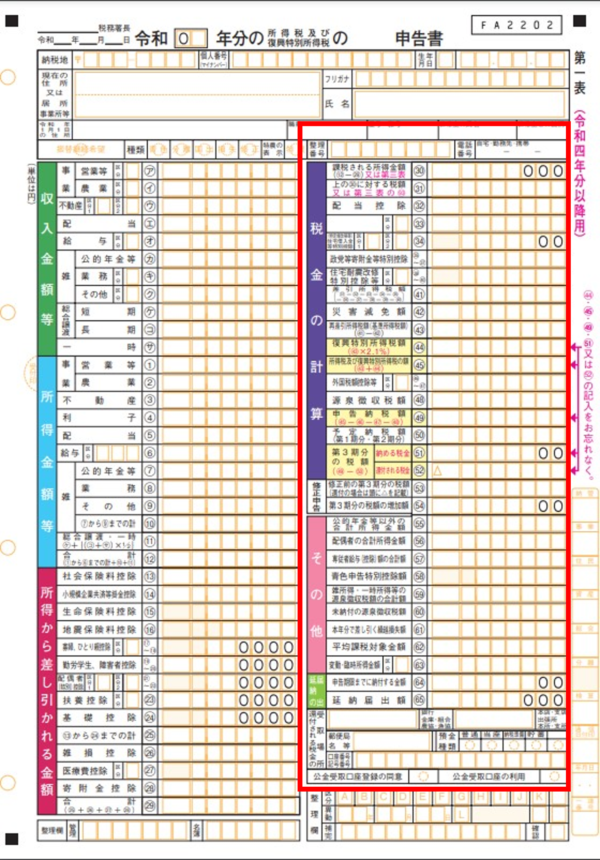
※令和5年分以降の確定申告から、申告書A・Bは「申告書」に一本化されています。
確定申告は上記のように書類で行う以外にも、e-Taxでの対応も可能です。
譲渡所得は分離課税となるため、給与の年末調整などで処理はできず、会社員でも確定申告が必要になる場合があります。
下記に方法はまとめてあるので、参考にしてください。
マンション売却時の税金(譲渡所得税)を計算する流れ
前述の通り、マンション売却にかかる譲渡所得税は、以下の計算式で求めることができます。
課税譲渡所得=収入金額-取得費-譲渡費用-特別控除額
ただし、上記の計算をおこなう際には、下記の流れに沿って進める必要があります。
- Step1:売却したマンションの取得費を算出する
- Step2:売却費用(譲渡費用)を計算する
- Step3:特別控除額を計算する
- Step4:譲渡所得(マンション売却で発生した利益)を計算する
- Step5:それぞれの金額を計算式に当てはめる
Step1:売却したマンションの取得費を算出する
取得費とはマンションの取得にかかった費用のことで、購入代金のほか、以下のような経費を計上することができます。
- 購入時の仲介手数料
- 購入時の契約書の印紙代
- 不動産取得税
- 所有権移転登記の登録免許税や司法書士報酬
- 購入時に支払った固定資産税・都市計画税の精算金
- 増改築・リフォーム費用(設備の改良など、資産価値を高めたもの)
- 建物に付属する設備費
- 住宅ローンの借入日~使用開始日までのローン金利・保証料など
Step1-1:取得費として計上できそうな経費を整理する
取得費を計算する際は、まず取得費になりそうな費用を整理する必要があります。
購入時の売買契約書や領収書など、取得費を証明できる資料を用意しましょう。また、どこまで取得費として認められるか分からないという場合は仲介業者や税理士などに確認をしましょう。
取得費が分からない場合や、実際の取得費が売却価額の5%を下回る場合は、売却価額の5%相当額を取得費(概算取得費)とすることができます。
Step1-2:不動産の減価償却費を求める
取得費を求める際は、建物部分について減価償却費を差し引く必要があります。(土地は減価償却しません)
マイホームとして使っていたマンションの減価償却費を求めるときは、以下の計算式を活用して計算していきます。
※1 建物の取得費の95%を上限とする
※2 経過年数の6か月以上の端数は1年とし、6か月未満は端数切り捨てで計算する
上記の「法定耐用年数の1.5倍の年数の償却率」は、以下の表を参考にすることで求められます。
マンションで多いのは鉄骨鉄筋コンクリート造(SRC造)もしくは鉄筋コンクリート造(RC造)ですが、償却率は0.015となっています。
| 建材 | 法定耐用年数 | 法定耐用年数×1.5 | 償却率 |
|---|---|---|---|
| 鉄骨鉄筋コンクリート造もしくは鉄筋コンクリート造 | 47 | 70 | 0.015 |
| れんが造、石造又はブロック造 | 38 | 57 | 0.018 |
| 金属造 ※骨格の肉厚が4mmを超える |
34 | 51 | 0.020 |
| 金属造 ※骨格の肉厚が3mmを超え4mm以下 |
27 | 40 | 0.025 |
| 金属造 ※骨格の肉厚が3mm以下 |
19 | 28 | 0.036 |
| 木造または合成樹脂造 | 22 | 33 | 0.031 |
| 木造モルタル造 | 20 | 30 | 0.034 |
Step1-3:取得費から減価償却費を差し引く
建物の取得費から減価償却費を差し引き、土地の取得費と合計します。
Step2:売却費用(譲渡費用)を計算する
売却費用(譲渡費用)とは、マンションを売却するために直接かかった下記のような費用のことです。
- 売却時の仲介手数料
- 売買契約書の印紙代
- 賃貸中の物件を売るために支払った立退料
- より有利な条件で売るために既に締結していた売買契約を解除した際の違約金
- 売却のために必要だった測量費など
売却費用(譲渡費用)は売却のために直接支払ったものであれば計上できる可能性があります。
一方で、抵当権抹消登記の登録免許税や司法書士報酬、住宅ローンの繰上返済手数料、固定資産税などは譲渡費用に含まれないので注意しましょう。
また、例えばマンション売却前にリフォームを実施した場合、売却をするために行ったのかどうかは曖昧なケースも多々あります。
こちらも、どこまで売却費用(譲渡費用)として認められるか分からないという場合は仲介業者や税理士などに確認をしましょう。
Step3:特別控除額を計算する
譲渡所得税には、税金の軽減措置として特別控除が用意されています。
一般的に、マイホームの売却で活用できる特別控除の中で、控除額が最も大きいのが3,000万円の特別控除です。
こちらの控除を利用できれば、譲渡所得の金額によっては課税額を0にできる場合があります。
不動産売却の3,000万円特別控除とは?制度の仕組みと適用条件・必要書類を徹底解説
Step4:譲渡所得(マンション売却で発生した利益)を計算する
譲渡所得は、以下の計算式で求めます。
Step5:それぞれの金額を計算式に当てはめる
課税譲渡所得=収入金額-取得費-譲渡費用-特別控除額
ここまでで求めた値を上記の計算式に当てはめれば、税額を算出することができます。
マンション売却の税金(譲渡所得税)の計算シミュレーション
ここでは、前節で紹介した「譲渡所得税」の計算方法に則って、譲渡所得税がいくらになるのかをシミュレーションしていきます。
今回は、以下の条件でマンション売却を行ったと仮定し、発生する税金を算出していきます。
- 築年数:20年
- マンションの構造:鉄骨鉄筋コンクリート造
- 購入価格:3,850万円(建物:2,000万円/土地:1,850万円)
- 固定資産税清算金:7万円
- 成約価格:3,850万円
- 譲渡費用(仲介手数料など):150万円
- 所有年数:20年
今回のシミュレーションでは、①特例を使わない場合(投資用として所有していた場合など)と、②マイホームとして特例を使う場合の2つのケースで税額を比較します。
譲渡所得を求める
マンションの成約価格が3,850万円、買主から受け取る固定資産税清算金が7万円になっているので、売却価格(譲渡価額)は、3,857万円になります。
次に取得費を求めていきます。下記の式に従って減価償却費と取得費を計算していきます。
2,000万円×0.9×0.015×20=540万円
※ここでは計算を分かりやすくするため、マイホーム(非事業用)の計算式で統一しています。投資用として賃貸していた期間がある場合は、その期間の減価償却費は事業用の計算方法で求めます。
減価償却費が540万円であることが分かったら、取得費を求める計算式に当てはめて計算していきます。
1,850万円+(2,000万円-540万円)=3,310万円
これらの金額を、譲渡所得を求める計算式にあてはめます。
譲渡所得=3,857万円-(3,310万円+150万円)=397万円
①特例を使わない場合の税額
所有期間が5年を超えているため、長期譲渡所得の税率(所得税15.315%・住民税5%)で計算します。
所得税:397万円×15.315%=約60.8万円
住民税:397万円×5%=19.85万円
以上の計算結果から、特例を使わない場合に納める譲渡所得税は、約80.6万円になります。
②マイホームとして特例を使う場合の税額
売却したマンションが自分の住まいとして使っていたマイホームで、3,000万円特別控除の要件を満たす場合は、譲渡所得397万円から最大3,000万円を控除できます。
課税譲渡所得=397万円-397万円(3,000万円特別控除)=0円
課税譲渡所得が0円になるため、譲渡所得税はかかりません。
なお、3,000万円を控除しても課税譲渡所得が残る場合は、所有期間10年超などの要件を満たせば、残った部分に10年超所有軽減税率の特例(6,000万円以下の部分は所得税10.21%・住民税4%)を併用できます。
※特例を利用するには、税額が0円になる場合でも確定申告が必要です。
マンション売却時に利用できる特例控除
譲渡所得税の計算式を見ると、取得費や譲渡費用が高額になるほど課税額が減る仕組みとなっています。
取得費に計上できる費用は意外に多いので、細かい費用も漏れなく計上することでトータルの課税額を減らせます。
また、マイホームを売却する場合は、要件を満たせば以下3つの特例を利用することができます。
- 3,000万円の特別控除
- 10年超所有軽減税率の特例
- 特定居住用財産の買換え特例
3,000万円の特別控除と10年超所有軽減税率の特例は併用できますが、買換え特例はこれらと併用できません。どの特例を使うと有利かは条件によって異なるため、事前に適用条件を確認しましょう。
では、それぞれの内容を見ていきましょう。
3,000万円の特別控除
住まいとして利用していた分譲マンションを売る際に利用できるのが、3,000万円の特別控除(マイホーム特例)です。
この特例は売主が実際に住んでいたマンションを売る際に利用できます。
別荘、投資物件を売る際は利用できないので注意しましょう。
マイホーム特例の適用を受けるには、以下の条件を満たす必要があります。
- 自分が住んでいる(または住んでいた)住宅の売却であること
- 住まなくなった場合は、住まなくなった日から3年を経過する日の属する年の12月31日までに売却すること
- 親子・夫婦など特別な関係がある人への売却ではないこと
- 売却した年の前年・前々年にこの特例(または買換え特例など)を受けていないこと
この特例を使うと、譲渡所得から最大3,000万円が控除されます。
夫婦の共有名義で購入したマンションを売る際には、夫婦それぞれが住んでいたなどの要件を満たせば、名義人ごとに3,000万円特別控除を利用することができます。
マンションの売却益は、持分割合に応じて名義人に分配されますが、この時それぞれの名義人が特例の対象となります。
10年超所有軽減税率の特例
売却した年の1月1日時点で所有期間が5年を超えていると、長期譲渡所得の税率になります。さらに、マイホームなど一定の居住用財産で所有期間10年超などの要件を満たす場合は、軽減税率の特例を利用できることがあります。
| 課税譲渡所得 | 所得税の税率 | 住民税の税率 |
|---|---|---|
| 6,000万円以下の部分 | 10.21% | 4% |
| 6,000万円超の部分 | 15.315% | 5% |
3,000万円の特別控除を併用することも可能です。
譲渡所得税の税率は、所有期間によって変わることを理解しておきましょう。
特定居住用財産の買換え特例
住まいとして利用しているマンションを売り、新居を購入して引っ越すことを住み替え(買換え)と言います。
一定の要件を満たして住み替える場合、譲渡益への課税を将来に繰り延べできる買換え特例があります。
買換え時点では課税されず、新たに購入した住宅を売るときまで譲渡所得税の課税が先送りされます。なお、売却価格が買い換えた住宅の取得価額を上回る場合は、その差額分に課税されます。
買換え特例は、主に以下の条件を満たしていることが必要になります。
(1)令和9年12月31日までにマイホームを売ること。
(2)売ったマイホームと買い換えたマイホームは、日本国内にあるものであること。
(3)売った資産は、次のイからホまでに掲げる資産で、売った人の居住期間が10年以上、かつ、売った年の1月1日において売った家屋やその敷地の所有期間が共に10年を超えるものであること。
イ 現に自分が住んでいる家屋
ロ 以前に住んでいた家屋で、住まなくなった日から3年を経過する日の属する年の12月31日までに売るもの。
ハ 上記イまたはロの家屋及びその家屋の敷地や借地権
ニ 上記イまたはロの家屋を取り壊した場合の家屋およびその敷地で、次の3つの要件すべてに当てはまるもの。
(イ) 取り壊された家屋およびその敷地は、家屋が取り壊された日の属する年の1月1日において所有期間が10年を超えるものであること。
(ロ) その敷地の譲渡契約が、家屋を取り壊した日から1年以内に締結され、かつ、住まなくなった日から3年を経過する日の属する年の12月31日までに売ること。
(ハ) 家屋を取り壊してから譲渡契約を締結した日まで、その敷地を貸駐車場などその他の用に供していないこと。
ホ 家屋が災害により滅失した場合のその敷地で、次の区分に応じた期限までに売るもの(その家屋を引き続き所有していたならば、売った年の1月1日において所有期間が10年を超える家屋の敷地に限ります。なお、これらの土地の場合は、住まなくなった日以後は、どのような用途に使用していてもかまいません。)
(イ) 上記イの家屋の敷地の場合は、災害があった日から3年を経過する日の属する年の12月31日まで
(ロ) 上記ロの家屋の敷地の場合は、住まなくなった日から3年を経過する日の属する年の12月31日まで
(4)親子や夫婦など「特別の関係がある人」に対して売ったものでないこと
「特別の関係がある人」には、このほか生計を一にする親族、家屋を売った後その売った家屋で同居する親族、内縁関係にある人、特殊な関係のある法人なども含まれます。
(5)売却代金が1億円以下であること
この特例の適用を受けるマイホームと一体として利用していた部分を別途分割して売却している場合における1億円以下であるかどうかの判定は、マイホームを売却した年の前々年から翌々年までの5年間に分割して売却した部分も含めた売却代金により行います。
このため、マイホームを売却した年、その前年およびその前々年の売却代金の合計額が1億円以下であることから、この特例の適用を受けていた場合で、マイホームを売却した年の翌年または翌々年にこの特例の適用を受けたマイホームの残りの部分を売却して売却代金の合計額が1億円を超えた場合には、その売却の日から4か月以内に修正申告書の提出と納税が必要となります。
(6)マイホームを売った年の前年から翌年までの3年の間にマイホームを買い換えること。
また、買い換えたマイホームには、取得した時期により次の期限までに住むこと。
イ 売った年かその前年に取得したときは、売った年の翌年12月31日まで
ロ 売った年の翌年に取得したときは、取得した年の翌年12月31日まで
(7)買い換えるマイホームが、建築後使用されたことのない住宅である場合において、令和6年1月1日以後に入居(または入居見込み)であるときには、特定居住用家屋(※)に該当するもの以外のものであること。
(※)特定居住用家屋とは、住宅の用に供する家屋で一定の省エネ基準(断熱等性能等級4以上および一次エネルギー消費量等級4以上)を満たすもの以外のもので、次のイおよびロのいずれにも該当しない家屋をいいます。
イ 令和5年12月31日以前に建築確認を受けているもの
ロ 令和6年6月30日以前に建築されたもの
(8)買い換えるマイホームが、耐火建築物の中古住宅である場合には、取得の日以前25年以内に建築されたものであること、または一定の耐震基準を満たすものであること。
(9)買い換えるマイホームが、耐火建築物以外の中古住宅である場合には、取得の日以前25年以内に建築されたものであること、または、取得期限までに一定の耐震基準を満たすものであること。
(10)買い換える建物の床面積が50平方メートル以上のものであり、買い換える土地の面積が500平方メートル以下のものであること。
(11)売った年、その前年および前々年にマイホームを譲渡した場合の3,000万円の特別控除の特例(被相続人の居住用財産に係る譲渡所得の特別控除の特例を除きます。)またはマイホームを売ったときの軽減税率の特例もしくはマイホームの譲渡損失についての損益通算及び繰越控除の特例の適用を受けていないこと。また、収用等の場合の特別控除など他の特例の適用を受けないこと。
※(特定増改築等)住宅借入金等特別控除については、入居した年、その前年または前々年に、このマイホームを買い換えたときの特例の適用を受けた場合には、その適用を受けることはできません。
また、入居した年の翌年から3年目までのいずれかの年中に、(特定増改築等)住宅借入金等特別控除の対象となる資産以外の資産を譲渡し、この特例の適用を受ける場合にも、(特定増改築等)住宅借入金等特別控除の適用を受けることはできません。出典:国税庁HP「No.3355 特定のマイホームを買い換えたときの特例」をもとに作成
※令和8年度税制改正により、適用期限が令和9年(2027年)12月31日まで延長されました。あわせて、一定のハザードエリア内にある住宅を買い換える場合は対象外とする見直しがおこなわれています。最新の要件は国税庁のホームページで確認してください。
マンション売却の支払い滞納・延滞の罰則・ペナルティ
譲渡所得税・住民税の納付が遅れた場合の罰則・ペナルティ
譲渡所得税は、売却をした翌年に確定申告をして納付をおこないます。
所得税・復興特別所得税は確定申告で納付し、住民税は申告内容をもとに翌年度に課税されます。
確定申告や納付の対応が遅れた場合は、下記のようなペナルティが発生します。
| ケース | 発生するペナルティ |
|---|---|
| 申告期限・納付期限を過ぎた場合 | 延滞税(日割計算) +期限後申告の場合は無申告加算税が発生する可能性 |
| 納付しないまま放置した場合 | 督促状が送付され、延滞税の加算が継続する |
| 督促後も納付しない場合 | 預金口座や給与などが差し押さえられる可能性がある |
印紙税の納付が遅れた場合の罰則・ペナルティ
不動産売買契約書には、契約金額に応じた収入印紙の貼付と消印が必要です。
収入印紙の貼り付けを怠ってしまった場合は、下記のようなペナルティが発生します。
| ケース | 発生するペナルティ |
|---|---|
| 印紙の貼り忘れ | 本来の印紙税額の3倍の過怠税が発生する(税務調査前に自主的に申し出た場合は1.1倍) |
| 消印のし忘れ | 消印されていない印紙の額面と同額の過怠税が発生する |
マンション売却時の税金に関する動き・変更点【2026年】
動き1:買換え特例や譲渡損失の特例が2027年末まで延長
2025年12月に閣議決定された令和8年度税制改正により、居住用財産の買換え特例や、マイホームの譲渡損失の損益通算・繰越控除の特例は、2027年(令和9年)12月31日までの譲渡を対象として2年間延長されました。
あわせて、一定のハザードエリア内にある住宅への買換えは買換え特例の対象外とする見直しがおこなわれています。
動き2:住宅ローン控除が2030年まで延長され、中古住宅への支援も拡充
住宅ローン控除(住宅ローン減税)とは、住宅ローンを利用して住宅を新築・購入・増改築した場合に、年末のローン残高の0.7%が所得税(控除しきれない分は一部住民税)から控除される制度です。
令和8年度税制改正により、住宅ローン控除の適用期限は2030年(令和12年)12月31日入居分まで5年間延長されました。
また、省エネ性能の高い中古住宅(既存住宅)の借入限度額が引き上げられるなど、中古住宅の購入に対する支援が拡充されています。
中古マンションを購入する人の負担が軽くなることで、中古マンション市場の取引にも影響する可能性があります。売却を検討している場合は、買主がどの程度の控除を受けられる物件なのか(省エネ性能など)も把握しておくと、販売時のアピール材料になります。
マンション売却にかかる税金のポイントをおさらい
マンション売却にかかる税金は何がある?
売主が法人の場合は、売却益が法人税等の課税所得に含まれます。
マンション売却にかかる税金は総額いくらくらいになる?
売却益(譲渡所得)が出なければ譲渡所得税はかからず、印紙税と登録免許税のみで数万円程度に収まることもあります。また、マイホームの売却であれば、3,000万円特別控除を利用することで譲渡所得税が0円になるケースも少なくありません。
マンション売却にかかる税金はどのタイミングで納める?
また、法人の場合は売却益が法人税・法人住民税・法人事業税などの課税所得に含まれ、原則として事業年度終了日の翌日から2か月以内に申告・納付します。
税金の内容を知って、手取りを把握したうえでマンション売却を進めよう
マンションを売る際は必ず査定をおこない、査定結果からだいたいの売却価格をイメージします。
この時、事前の想定より高額な査定結果が提示されても、安易に喜んではいけません。
査定額で必ずしも売却できるとは限らず、売却代金からはさまざまな費用や税金が引かれ、手元に残る金額はもっと下がってしまう可能性が高いのです。
マンション売却を成功させるには、税金や諸費用のポイントを押さえ、事前に対策しておくことも重要です。
こちらの記事を参考にして、売却を成功させましょう。