新規借入時の金利※2026年10月時点
| 変動金利 (全期間引下型) |
固定金利(10年) (当初期間引下型) 自己資金10%以上の場合※ |
|---|---|
|
年1.450%
※「スマホ/ネット/でんき優遇割」適用
|
年3.520% 基準金利5.470%
引下幅-1.950%
|
※借入総額が、物件購入価格および建築請負価格の合計額の90%以内になる方が対象
※優遇を受ける場合は、諸費用、事務手数料も自己負担となります。
単独名義、収入合算で契約する場合
| がん50%保障団信 | がん100%保障団信 | 一般団信※ | |
|---|---|---|---|
| 上乗せ金利 | なし | 年0.1%上乗せ | なし |
| 対象年齢 | 満51歳未満 | 満51歳未満 | 満65歳未満 |
| 基本の保障内容 | |||
| 死亡・高度障害保障 | 〇 | 〇 | 〇 |
| リビングニーズ保障 | 〇 | 〇 | 〇 |
| 重度がん保障特約 | 〇 | ✖ | 〇 |
| ガン保障の内容 | |||
| がん診断保障 | 〇 | 〇 | ✖ |
| がん先進医療特約 | 〇 | 〇 | ✖ |
| がん診断時一時金保障 | ✖ | 〇 | ✖ |
| その他の内容 | |||
| 全疾病保障(入院限定) | 〇 | 〇 | ✖ |
| 失業保障 | 〇 | 〇 | ✖ |
| 自然災害保障 | 〇 | 〇 | ✖ |
| 項目(商品概要) | 内容 | ||||||||||||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| ご利用いただけるお客さま | 以下の条件を満たす個人のお客さま:
※個人事業主、ご自身またはご家族が経営する会社にお勤めの方は、原則ご利用いただけません。 |
||||||||||||||||||||
| 資金使途 | ご本人がお住まいになる住宅に関する以下の資金:
※戸建の新築資金の場合、建物完成時に一括でのご融資となります。着工金や中間金、土地代金のお支払いのみのご融資はできません。 |
||||||||||||||||||||
| 取扱地域 | 日本国内全域 ※離島・市街化調整区域・都市計画区域外は対象外となります。 ※取扱対象地域であっても、所在地・面積状況などによっては、お取り扱いできないことがあります。 |
||||||||||||||||||||
| 対象外物件 | 対象物件が下記に該当する場合はご利用いただけません。
※借入対象物件であっても、所在地、面積、状況などによっては、お借り入れできないことがあります。 |
||||||||||||||||||||
| 借入条件 |
|
||||||||||||||||||||
| 返済方法 | 普通預金口座からの引き落としによるご返済:
返済日:
繰上返済:
※PayPay銀行所定の審査に基づき決定する金額をお借入金額の上限とします。 |
||||||||||||||||||||
| 手数料 |
|
||||||||||||||||||||
| その他 |
|
PayPay銀行住宅ローンは金利が低く、かつ団信保障も手厚い魅力的な住宅ローンです。
ネット銀行ならではの使いやすさに加えて、がん100%保障団信が年利0.1%の上乗せのみで利用できるなど、安心できる保障をお得に利用できます。
今回は、PayPay銀行住宅ローンのより詳しい特徴について解説をしていきます。

PayPay銀行住宅ローンの特徴
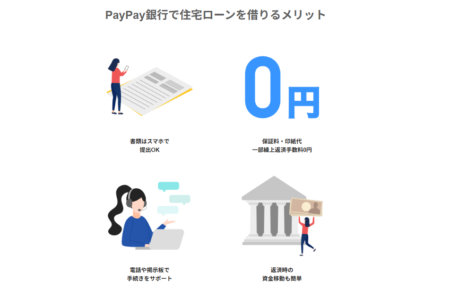
PayPay銀行は、国内初のネット銀行にして、数あるネット銀行が提供している住宅ローンを利用すれば、必ず付いてくる金利値が最も低く、その構造もまたシンプルで使い勝手がいいローン商品として注目されています。
ここでは、PayPay銀行が提供している住宅ローンを申込要項、新規申込時に適用される金利、手数料等4つの視点から1つずつ解説して行きます。
PayPay銀行住宅ローンの申込要項
PayPay銀行が提供している住宅ローンを利用するには、以下の申込要項を満たしておかなければならず、条件を満たしていないと借入審査で落とされます。
- PayPay銀行の普通預金口座を持っている人(※持っていない方は契約前までに講座開設を済ませておくこと)
- 申し込み時の年齢が20歳以上65歳未満で、完済時の年齢が80歳未満であること
- 前年度年収が200万円以上の方
- 日本国籍の方または日本の永住許可を受けている外国籍の方
- 当社指定の団体信用生命保険にご加入いただける方
原則、PayPay銀行の住宅ローンが利用できるのは、上記4つの条件を満たしていると同時に、会社勤めの方に限られます。
しかし、個人事業主や自分が運営する会社(法人代表)や家族が経営する会社に勤めている方に限り利用ができません。
つまり、4つの条件を満たしてながら、3つの雇用形態に抵触しない方に限り、PayPay銀行の住宅ローンの申し込みが行えます。
PayPay銀行住宅ローンの金利プラン
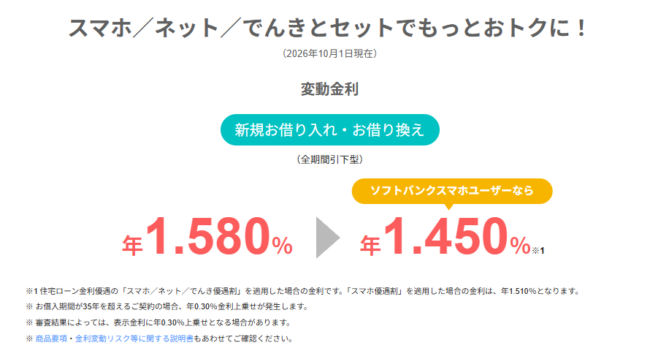
PayPay銀行住宅ローンは変動金利型と固定金利(当初期間引下げ型)の大きく分けて2種類で、金利タイプが非常にシンプルなので、住宅ローンの仕組みが複雑で良く分からないという方にもおすすめです。
2026年10月最新の住宅ローン金利は、以下の通りです。
変動金利
| 金利タイプ | 自己資金 | 借入金利 |
|---|---|---|
| 変動金利(新規お借り入れ/全期間引下型) | ― | 年1.450%※スマホ/ネット/でんき優遇割適用金利) |
| 変動金利(お借り換え) | ― | 年1.450%※スマホ/ネット/でんき優遇割適用金利) |
※2026年10月時点
固定金利【当初引下型】
| 期間 | 借入金利(年)※当初引下型・新規借入 |
|---|---|
| 固定金利 2年 | 2.360% |
| 固定金利 3年 | 2.610% |
| 固定金利 5年 | 2.930% |
| 固定金利 10年 | 3.520% |
| 固定金利 15年 | 3.830% |
| 固定金利 20年 | 4.020% |
| 固定金利 30年 | 4.080% |
| 固定金利 35年 | 4.210% |
※2026年10月時点
※借入期間が35年を超えるご契約の場合、年0.3%の金利上乗せが発生(2026年9月1日以降のご実行分)
PayPay銀行住宅ローンの手数料
PayPay銀行住宅ローンを利用するには、事務手数料等の諸費用を用意する必要があり、他のネット銀行が提供している手数料とは異なる形態をしています。
以下は、PayPay銀行が提供している住宅ローンを利用したときにかかる各種手数料です。
| 諸費用の項目 | 費用(税込) |
|---|---|
| 保証料 | 無料 |
| 事務手数料 | 借入金額×2.20% |
| 一部繰り上げ返済手数料 | Web受付:無料 電話受付:有料 |
| 全額繰り上げ返済手数料 | 33,000円 |
| 金利タイプの変更手数料 | Web受付:無料 |
PayPay銀行住宅ローンは、借入にかかる様々な費用が無料ですが、一部繰り上げ返済手数料のみ、受付方法の違いで費用が発生するため、手数料を抑えるならWeb申し込みで繰り上げ返済を行うのが最適です。
その他にも、PayPay銀行住宅ローンは、がん50%保障団信・一般団信の上乗せ金利や費用、収入印紙代、返済口座への資金移動などが無料となります。
PayPay銀行住宅ローンの団信(団体信用生命保険)
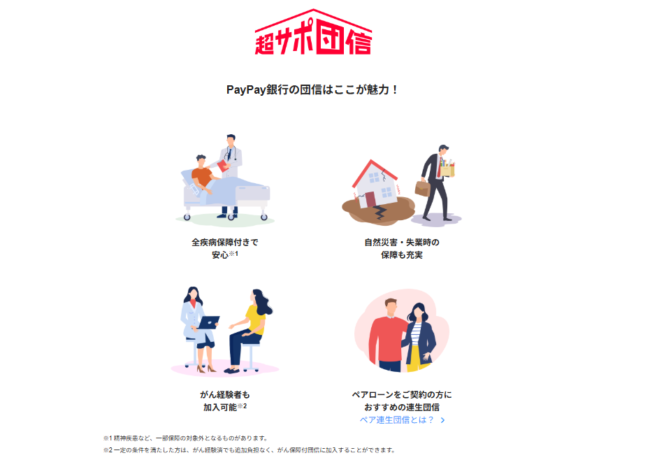
PayPay銀行住宅ローンは団信・保障が充実しており、安心して借りることが出来ます。
| プラン | 上乗せ金利 | 加入可能年齢 | 内容 |
|---|---|---|---|
| 一般団信 | なし | 65歳未満 | 死亡・所定の高度障害状態、医師の診断書等により保険会社に余命6ヶ月以内と判断された場合に住宅ローン残高が0となる |
| 一般団信プラス(がん先進付) | なし | 51歳未満 |
|
| がん50%保障団信 | なし | 51歳未満 | 一般団信+がん(所定の悪性新生物)と診断確定されたら住宅ローン残高が5割減 |
| がん100%保障団信 | +0.1% | 51歳未満 |
|
| 11疾病保障団信 | +0.3% | 51歳未満 |
|
| ワイド団信 | +0.3% | 65歳未満 | 保障内容は一般団信と同じ※より基準が緩和 |
PayPay銀行住宅ローンが提供している超サポ団信は、保障の幅広さとリーズナブルさが魅力です。
がん100%保障は、一般的に平均年0.3%の上乗せが必要となりますが、PayPay銀行住宅ローンの場合は年0.1%の上乗せのみで利用可能です。
PayPay銀行住宅ローンの審査の流れ
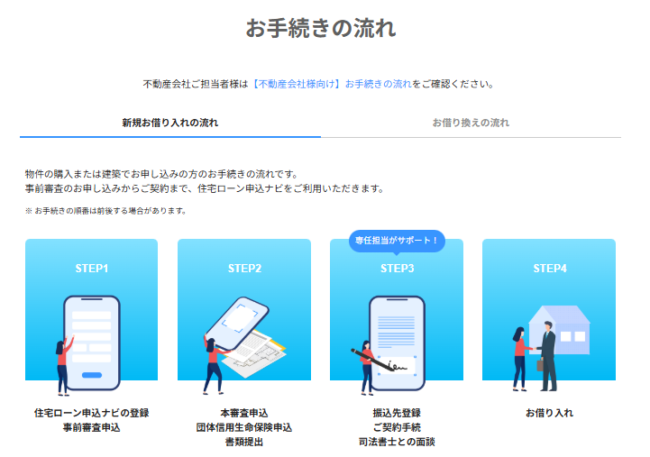
- 仮審査(事前審査)
- 本審査
- 契約手続き
- 融資を借入
PayPay銀行住宅ローンの審査は仮審査が最短で当日中~5日程度、本審査結果が申込から約2週間程度となります。
契約書の署名などで分からない部分に関しては、専任担当が徹底的にサポートをしてくれます。
PayPay銀行住宅ローンの審査基準
| 住宅ローン名 | 前年度の年収 | 業歴(個人事業主) | 勤続年数(給与所得者) | 雇用形態など | 申し込み年齢 | 完済時年齢 |
|---|---|---|---|---|---|---|
| 楽天銀行「フラット35」 | 約100万円から | 1年以上必要 | ー | ー | 70歳未満(親子リレー返済の場合は70歳以上も可) | 満80歳未満 |
| ARUHI「フラット35」 | 約100万円から | 1年以上必要 | ー | ー | 70歳未満(親子リレー返済の場合は70歳以上も可) | ー(申し込み本人または連帯債務者が満60歳以上の場合は借入期間10年) |
| 住信SBIネット銀行「フラット35」 | 約100万円から | 1年以上必要 | ー | ー | 70歳未満(親子リレー返済の場合は70歳以上も可) | 満80歳未満 |
| PayPay銀行住宅ローン | 200万円から | ー | ー | ー | 20歳以上65歳未満 | 満80歳未満 |
| イオン銀行住宅ローン | 約100万円から | 3年以上必要 | 6カ月以上 | ー | 71歳未満 | 満80歳未満 |
| auじぶん銀行住宅ローン | 200万円から | 3年以上必要 | ー | ー | 満18歳以上満65歳未満 | 満80歳未満 |
| 三菱UFJ銀行住宅ローン | 200万円から | 3年以上必要 | ー | ー | 満18歳以上満70歳未満 | 満80歳未満 |
| SBI新生銀行住宅ローン | 300万円から(自営業の場合は2年平均300万円以上の所得[経費控除後の金額]) | 2年以上必要 | ー | 正社員または契約社員 | 満20歳以上満65歳以下 | 満80歳未満 |
| ソニー銀行住宅ローン | 400万円から | 3年以上必要 | ー | ー | 満20歳以上満65歳未満 | 完済時満85歳未満(ワイド団信の場合は満81歳未満) |
| 楽天銀行住宅ローン(金利選択型) | 400万円から | 2年以上必要 | ー | ー | 65歳6ヶ月未満 | 満80歳未満 |
| 住信SBIネット銀行 住宅ローン | 安定収入が必要 | 3年以上必要 | ー | ー | 18歳以上満65歳以下 | 満80歳未満 |
| みずほ銀行ネット借り換え住宅ローン | 安定収入が必要 | 2年以上必要 | ー | ー | 満18歳以上71歳未満 | 満81歳未満 |
必要な前年度年収は200万円以上、申込年齢は20歳以上65歳未満、完済時年齢は満80歳未満となっています。
申込年齢の上限が若干若めではありますが、他社と比較すればネット銀行の住宅ローンとしては標準的な審査基準と考えられます。
PayPay銀行住宅ローンの評判・口コミ
評判・口コミ1】カンタンに申し込める
申込がとにかく簡単。PayPay銀行は住宅ローンでありがちな、それいるか?っていう無駄な手続きがない。
もともとPayPay銀行の口座を使っていたのも選んだ要因の一つだった。
評判・口コミ2】PayPay銀行は審査が早い
PayPay銀行に申し込んだら、事前審査の回答はその日に、本審査の結果は10日ほどで届きました。ネットバンクの中でもかなり早いと思います。
評判・口コミ3】金利を上乗せしても安い
疾病保障を利用する際は金利の上乗せが必要だが、それをしたとしても普通の住宅ローンよりは金利が安い。むしろ保障を選べるのが良い。
評判・口コミ3】事務手数料が高い
事務手数料が借入金額×2.20%(税込)なので普通に高いです。金利が安くても、結構引かれます。
評判・口コミ5】特別メリットを感じない
金利は上乗せされる、手数料は高いなど、大きなメリットを感じない。選ぼうと思っている方は熟慮した方が良い場合もあります。
評判・口コミ6】キャッシュカードを持っているとよりお得
もともとPayPay銀行のキャッシュカードを使っており、その流れでPayPay銀行の住宅ローンを利用することにしました。金利が低く返済の仕組みも完結だったので使いやすいなそうだなというのが当初の印象です。
キャッシュカードを持っていることで特典を受けられることや、低金利で返済がしやすいという点もあり、流れで契約したとはいえ、現状特に不満は感じていません。
評判・口コミ7】金利のお得さを重視したい人向け
とにかく金利の低さにこだわりたい人ならPayPay銀行住宅ローンはかなりお勧めだと思います。当初はネットバンクでの借り入れを検討していたのですが金利が高かったので、諦めました。
ネット銀行の住宅ローンはどこも金利が低くて借りやすいと思っていましたが、その中でもPayPay銀行住宅ローンはかなりお得でした。
評判・口コミ8】メインバンクが他行の方でも便利に使える
もともとの預金口座はPayPay銀行ではなかったですが、他行の口座からでもスムーズに借り入れをすることができました。もし口座開設や移行作業の手間があったら、もっと手間取って引っ越し作業に間に合わない可能性があったと考えると、PayPay銀行で本当に良かったと思いました。
PayPay銀行住宅ローンのメリット
メリット1】住宅ローンの中でも低金利
| 金融機関 | 公式サイト | 金利/年 (変動金利/新規借入) |
金利/年 (固定10年/新規借入) |
金利/年 (長期固定金利/新規借入) |
借入金額 | 返済方法 | 事務手数料 | 遅延損害金 | 固定年数 |
|---|---|---|---|---|---|---|---|---|---|
りそな銀行住宅ローン |
年0.950%~(融資手数料型) | 年3.955%~(全期間10年固定金利/融資手数料型) | 年4.370%(超長期(全期間)固定金利・お借入期間30年超35年以内) | 50万円以上3億円以内(1万円単位) | 元利均等返済 | 借入金額×2.20%(税込) | 年14.0% | 最大35年以内 | |
ARUHI住宅ローン「スーパーフラット」(借換コース) |
– | – | ARUHI スーパーフラット借換:当初5年:年3.140% ※2026年9月実行金利(団信C加入)借入期間:15年~35年/子育てプラスで2ポイント割引(当初5年間 0.50%金利引き下げ)を適用する場合 |
100万円~8,000万円 | 元利均等返済と元金均等返済のどちらか | 借入額×2.20%(税込) | 年14.0% | 15年~35年 | |
東京スター銀行 スターワン住宅ローン |
年1.650% |
年3.700% |
– | 3,000万円~3億円 ただし、資金の使いみちが【購入・建築】の場合は、融資の対象となる物件の購入価格の100%が上限 |
元利均等月賦返済 | 借入額×2.2%(税込) | 年14.6% |
最大35年以内 | |
三菱UFJ銀行住宅ローン |
年1.195% | 年3.63% |
年4.30% 全期間固定金利 ※固定31~35年 |
500万円以上3億円以内(*)(10万円単位) (*)ペアローンの場合、1人2億円かつ合計4億円が上限です |
元利均等返済と元金均等返済のどちらか | 借入額×2.20%(税込) | 年14.0% | 最大40年以内 | |
SBI新生銀行住宅ローン |
年0.990% ※SBIハイパー預金開設者の金利優遇 |
年3.440%(固定10年※当初借入金利) | 年4.190%※長期固定金利31~35年の当初借入金利 | 最大3億円 | 元利均等返済 | 借入額×2.20%(税込) | 年14.0% | 最大50年※35年超の借り入れの場合は、契約時の利率に年0.1%上乗せされた金利が適用 | |
ドコモSMTBネット銀行住宅ローン(WEB申込コース) |
年1.20%~ ※通期引下げプラン 頭金20%以上支払 |
年3.149% ※当初引下げプラン・固定10年 頭金20%以上支払 |
年5.579% ※当初引下げプランの借入金利 固定30年 頭金20%以上支払 |
500万円以上2億円以内(10万円単位) | 元利均等返済と元金均等返済のどちらか | 保証:借入金額×2.20%(税込) 買取:借入金額×0.99%(税込)(※借り換えの場合) |
年14.0% | 最大35年以内 | |
ソニー銀行住宅ローン |
年1.247%※変動セレクト住宅ローン | 年3.577% ※固定セレクト住宅ローン(新規お借り入れ時)/固定10年 |
年4.351% ※固定セレクト住宅ローン(新規お借り入れ時) /固定20年 |
500万円~2億円(10万円単位で借入可能) | 元利均等返済 | 借入額×2.20%(税込) | 年14.6% | 最大35年以内 |
※1:2026年9月時点
※2:適用金利や引下幅は、お申込内容や審査結果等により決定いたします。
※3:金利は、お申込時ではなく実際に住宅ローンをお借入れいただく日の金利が適用となります。
・お借入期間を35年1ヶ月以上(長期返済)としてご契約される場合は、年0.1%の上乗せが発生します。
・審査の結果によっては保証付き金利プランとなる場合があり、この場合には上記の金利とは異なる金利となります。
・金利プランが保証付き金利プランとなる場合は固定金利特約が3年、5年、10年に限定されます。
・審査の結果、保証会社をご利用いただく場合は、保証料相当額を上乗せした金利が設定されますが、別途お支払いいただく保証料はございません。
※4.2019年11月の消費税増税で各社の事務手数料などは変更になります。詳細は各金融機関の公式サイトで必ずご確認ください。
※5.金利は、お申込時ではなく実際に住宅ローンをお借入れいただく日の金利が適用となります。
※6.お借入期間を35年1ヶ月以上(長期返済)としてご契約される場合は、年0.1%の上乗せが発生します。
PayPay銀行住宅ローンの2026年9月時点の適用金利は、変動金利は年1.200%となります。
住宅ローン業界の中でも金利は低めに設定されており、借りやすいというのが大きな魅力です。
メリット2】PayPay銀行口座への資金移動が自動で行われる
PayPay銀行口座への資金移動が自動で行われ、借入から返済までがスムーズになり、ローンの返済を忘れてしまう心配や間違った金額を送金するリスクが減少します。
また、ローン返済に必要な資金を準備し、毎月それを銀行に送金するという手間が省ける機能により、メインバンク(給与口座)と返済口座の使い分けに手間がかからなくなります。
メリット3】審査期間が短い
PayPay銀行住宅ローンの審査は仮審査が最短で当日中~5日程度、本審査結果が申込から約2週間程度です。
他の銀行と比較しても審査がスムーズで、時間がない方にもおすすめです。
メリット3】審査・契約手続きがオンラインで完結
PayPay銀行住宅ローンでは、審査や契約手続きがオンラインで完結可能で、審査に必要な書類もスマホからアップロード提出が可能です。
スピーディに手続きが出来るだけでなく、手続きにかかる負担も減らすことができます。
メリット4】ペアローン利用可能・ペア連生で手厚い保障
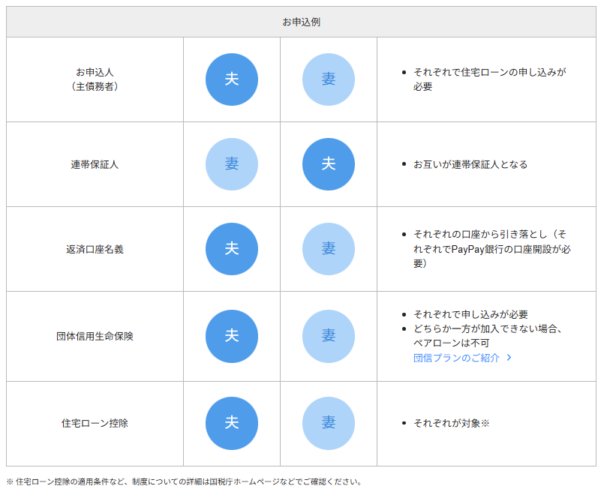
PayPay銀行住宅ローンでは共有名義の住宅に対してペアローンを提供していますが、利用する際にペア連生団信を利用することができます。
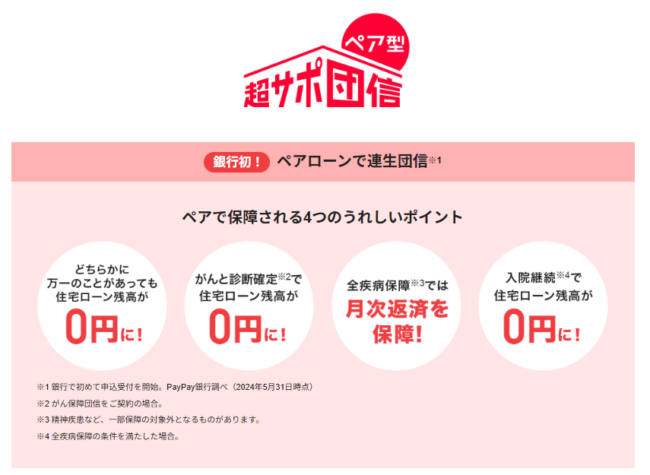
ペア連生団信は、本人や相手のどちらかに万が一のことがあった場合、本人・相手の住宅ローン残高が最大0円になる制度です。

この制度はPayPay銀行住宅ローンが銀行では初めて取扱いを開始したもので、ペアローンを組む場合、相手のことも考えるとおすすめです。
メリット5】物件購入費以外の諸費用をまとめて借りれる
PayPay銀行住宅ローンは家具の購入費や登記費用など、物件購入費以外の諸費用もまとめて借り入れることが出来ます。
引っ越しなどで多岐に渡るコストが発生しそうな場合は、PayPay銀行でまとめることができます。
PayPay銀行住宅ローンのデメリット・落とし穴
ローン金利や審査期間など、利用者にとって優位なメリットを持つPayPay銀行の住宅ローンですが、以下の点に気を付けながら利用しましょう。
- 疾病保障は金利上乗せとセット
- 変動金利に安全措置が設けられていない
- 自営業者・法人代表者は利用者対象外
- つなぎ融資・分割融資が利用できない
ここでは、PayPay銀行住宅ローンが持つ4つのデメリットを1つずつ解説して行きます。
デメリット1】疾病保障は金利上乗せとセット
PayPay銀行住宅ローンの疾病保障を利用する場合、金利の上乗せが前提となる点に注意しましょう。
他の住宅ローンでは無償で疾病保障が付いていることも多いですが、PayPay銀行の場合はそのままの金利で保障を付けないか、金利上乗せで保障を付けるかの2択となります。
デメリット2】変動金利に安全措置が設けられていない
PayPay銀行住宅ローンは変動金利に安全措置を設けていないため、利用者は頻繁に金利傾向をチェックする必要があるでしょう。
変動金利の利用者は金利上昇の煽りを受けて破綻するリスクがあるので、多くの住宅ローンは5年ルールと125%ルールという仕組みを設けています。
- 5年ルール:返済額は5年に1度見直される(5年間は一定の返済額)
- 125%ルール:金利見直し時に返済額が上昇する場合も、それまでの125%を超えてはいけない
2024年1月時点で、日銀の買い支え方針が決まったこともありほとんどの住宅ローンは未だ低金利で推移しています。
ただ、今後何かの拍子で急激なインフレを受けるリスクは0ではなく、安全措置がない変動金利は比例して際限なく金利が上昇する恐れがあります。
デメリット3】自営業者・法人代表者は利用者対象外
PayPay銀行の住宅ローンは、自営業者や法人代表者など、収入が一定でない可能性がある方は、対象から除外されます。
これは、職業形態が持つ一定の収入安定性の不確実性が理由で、一般的に、住宅ローンは長期間にわたる返済を伴うため、安定した収入が前提とされます。
しかし、他の金融機関では、独自の審査基準に基づき自営業者や法人代表者向けのローンを提供している場合もありますので、ご自身の状況に合った金融機関を選びましょう。
デメリット4】つなぎ融資・分割融資が利用できない
PayPay銀行の住宅ローンでは、一部の特殊な融資形態、特につなぎ融資や分割融資の利用が許可されていません。
つなぎ融資は、新たな住宅を購入する前に現在の住宅を売却する間の一時的な資金繰りに使用されるもので、分割融資は一度に全額を借り入れるのではなく、必要に応じて段階的に借り入れる形式です。
これらのサービスが提供されていないため、特定の資金計画を立てている方々や、一時的な資金調達を必要とする人にとっては致命的なデメリットといってもいいでしょう。
PayPay銀行住宅ローンを利用する流れ
PayPay銀行住宅ローンを申し込む際は、本人確認書類や源泉徴収票、住民税決定通知書、物件関係の書類などの必要書類を取り揃えた状態で申し込み手続きを進めていきます。
なお、申込の手順は、以下の流れに沿って進めていきます。
- 住宅ローン申込ナビへの登録
- 事前審査
- 本審査
- 契約手続き
- 融資実行
ここからは、上記流れについて1つずつ解説して行きます。
Step1】住宅ローン申込ナビへの登録
申込みプロセスは、「住宅ローン申込ナビ」への登録からスタートします。
このオンラインシステムは、申込みの初期段階から最後までシンプルに進められます。
登録は、個人情報の入力を始め、購入予定の不動産情報や財政状況等の詳細な情報を入力し、登録の後は必要書類のリストと提出方法まで案内してくれます。
この段階で入力する情報は、間違いや入力ミスが無いようにしましょう。
Step2】事前審査
住宅ローン申込ナビへの登録が完了すると事前審査へと進み、申込者の信用情報、収入、負債、購入予定の不動産の価値などに基づき、申込者がローン返済能力を持っているかを確認します。
PayPay銀行では審査を迅速に行い、その結果を早期に申込者に通知することで、申込者は本審査へ進むことができます。
なお、事前審査の審査期間は、最短5日前後で完了いたします。
Step3】本審査
事前審査後の本審査では、申込者の経済状況と購入予定物件の評価をより詳細に行い、申込者の職業、収入、信用スコア、購入物件の評価額などが詳細にチェックされます。
PayPay銀行ではこの段階もスピーディーなため、申込者はローンの承認状況の早期確認が可能です。
Step4】契約手続き
本審査が承認されると借入契約の手続きに進み、金利、返済期間、返済額などのローンの詳細条件に関する説明があり、内容確認を行ったうえで契約書に署名します。
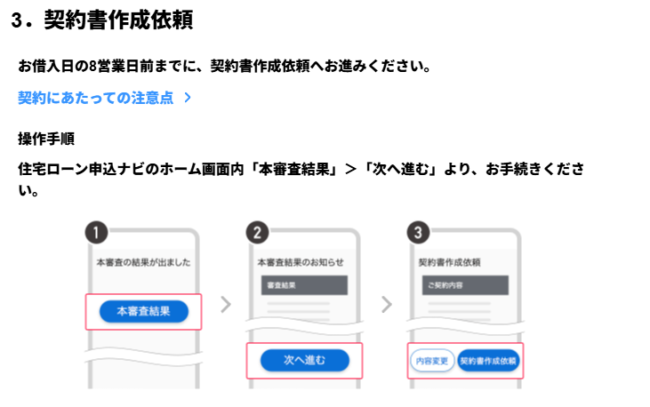
Step5】司法書士面談
契約手続きが完了すると、司法書士との面談が行われます。
これはローンの設定や不動産の名義変更など、法的な手続きを確実に進めるためのステップで、司法書士から手続きの詳細や注意点に関する説明を受けます。
PayPay銀行ではこのステップもフルにサポートしてくれるので、面談の手配や必要な書類の準備などをスムーズに行え、申込者は法的な手続きに対する不安解消が可能です。
Step6】融資実行
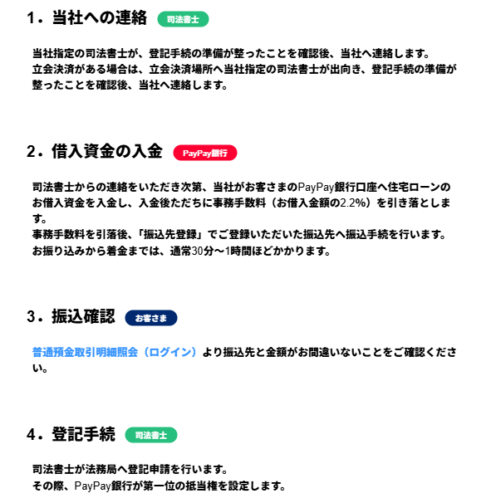
司法書士との面談とそれに続く手続きが終了すれば、融資が実行されローン金額が申込者に振り込まれます。
融資が完了した後も、PayPay銀行はローンに関する様々な疑問や問題に対するサポートを継続的に提供します。
返済スケジュールの管理、金利の変動についての情報提供、将来のリファイナンスの可能性等、ローン全体のライフサイクルに対するサポートが継続されます。
PayPay銀行住宅ローンがおすすめな人の特徴
PayPay銀行が提供している住宅ローンには、他社にはない独自のメリットやサービスがある一方、ネット銀行だからこそのデメリットがあります。
ここでは、前節で触れたメリット・デメリット、そして口コミ・評判を絡めて、PayPay銀行の住宅ローンの利用がおすすめの方の特徴を紹介します。
金利の低さにこだわりたい人
PayPay銀行の住宅ローンはその競争力のある金利設定が注目されており、ローン全体の返済額を抑えられます。
一部の金融機関では、高い金利設定が見られる中、PayPay銀行は、お得な金利設定でローンサービスを提供しているので、長期間にわたりローン返済を行う人にとっては大変有利と言えるでしょう。
金利の低さにこだわり、合計返済額を抑えたい人には、PayPay銀行の住宅ローンはおすすめです。
他行の口座からスムーズに利用開始したい人
他行の口座を持っているが、PayPay銀行の住宅ローンを利用したいという人にとっても、スムーズな手続きが可能です。
PayPay銀行ではオンラインでの手続きで、他行からの引き落とし設定も簡単なだけでなく、PayPay銀行自体の口座開設もネット上で簡単に行えます。
そのため、他行の口座からでも迅速にローンの利用が可能で、融通性と利便性を重視する方におすすめです。
ネットから借入の申込手続きを完了させたい人
住宅ローンの利用を検討している方の中には、時間や場所に制約されずに様々な手続きを行いたいという人も多いでしょう。
PayPay銀行の住宅ローンは、全てオンラインで手続きが可能であり、書類の提出もデジタルで行えます。
これにより、自宅や職場からでも簡単に住宅ローンの申込みができるため、手間を削減することが可能で、必要な書類が整った時点でいつでも申し込みできるため、自分のペースで進められます。
住宅ローンの便利さと自由度を重視する方に、PayPay銀行の住宅ローンは最適です。
借入審査をスピーディに完了させたい人
PayPay銀行の住宅ローンは、スピーディな審査が特徴となっており、早い段階で審査結果が知れます。
ネットを通じた手続きと組み合わせることで、書類の提出から審査結果の連絡までの時間を大幅に短縮できます。
住宅購入の際、ローンの審査結果を待つ時間は非常にストレスになりますが、PayPay銀行なら物件選びや引っ越し準備など、他の重要なタスクに集中できます。
審査結果を早く知りたいという人には、PayPay銀行の住宅ローンが最適です。
PayPay銀行住宅ローンの他社と比較した強み
PayPay銀行住宅ローンは、金利が低いと言われるネット銀行の中でもトップクラスで低金利です。
ただ、疾病保障を付ける場合は金利の上乗せが必要などのデメリットも存在するので、PayPay銀行住宅ローンを検討する際は、必ず他行のローンとも比較しておきましょう。
現在、ネット銀行住宅ローンは低金利競争でどこもお得になっており、一番お得な住宅ローンは月々で結構入れ替わりがあります。