【おすすめ3選】
フラット35は、住宅ローンの中でも特に審査が甘いと言われており、特に自営業者や個人事業主からの人気が高い住宅ローンです。
また、2024年3月に日銀がマイナス金利政策の解除を発表してから、変動金利の不安定さと比較してフラット35の安定性が注目されており、かつ子育て世代に対する金利優遇の仕組みなども近年注目が集まっています。
参照:日本経済新聞『固定型住宅ローン「フラット35」、子育て世帯必見の優遇』2025年4月29日 4:00 [会員限定記事]
なぜフラット35は審査が甘いのか、その理由と注意点をこの記事では徹底解説していきます。

| 保証人 | 事前審査 |
|---|---|
| 不要 | 最短当日 |
| 繰上返済手数料 | 本審査 |
| 不要 | 最短3営業日 |
- 16年連続シェアNo.1! ※2010年度~2025年度統計、取り扱い全金融機関のうち借り換えを含む【フラット35】実行件数(2025年3月末現在、SBIアルヒ調べ)
- 【フラット35】業界最低水準の低金利(スタンダードタイプの場合)※ARUHI 調べ
- 引き渡しまでの資金・頭金0の借入も対応
審査の甘い・緩いフラット35おすすめ比較ランキング【通りやすさを徹底比較】
| 公式サイト | 金利タイプ | 借入金額 | 返済方法 | 事務手数料 | 遅延損害金 | |
|---|---|---|---|---|---|---|
| ARUHI住宅ローン「スーパーフラット」 |
固定金利 | 100万円~1億円 | 元利均等返済と元金均等返済のどちらかを選べる | 借入額×2.2% ※最低事務手数料220,000円(消費税込) |
年率14.5% | |
ドコモSMTBネット銀行住宅ローン「フラット35」 |
固定金利 | 100万円~8,000万円 | 元利均等返済と元金均等返済のどちらかを選べる | 借入額×1.10%【建設・購入】 借入額×0.99%【借り換え】 |
年率14.5% | |
楽天銀行「フラット35」 |
固定金利 | 100万円~8,000万円 | 元利均等返済と元金均等返済のどちらかを選べる | 借入額×1.404% | 年率14.5% |
※1:2026年10月時点
※2:適用金利や引下幅は、お申込内容や審査結果等により決定いたします。
【1位】ARUHI 住宅ローン「スーパーフラット」
| 金利タイプ | 固定金利 |
|---|---|
| 借入金額 | 100万円~1億円 |
| 融資期間 | 最長35年 |
| 対応地域 | 全国 |
| 返済方法 | 元利均等返済と元金均等返済のどちらかを選べる |
| 返済手数料 | 無料 |
| 保証会社手数料 | 無料 |
| 保証料 | 無料 |
| 事務手数料 | 借入額×2.2% ※最低事務手数料220,000円(消費税込) |
| 遅延損害金 | 年14.5%(年365日の日割計算) |
新規借入時の金利※2026年10月時点
| ARUHI スーパーフラット借換 |
ARUHI フラット35
|
|---|---|
|
当初 年3.680%※
当初5年間
2026年10月実行金利(団信C加入)借入期間:1年~35年/子育てプラスで2ポイント割引(当初5年間 0.50%金利引き下げ)を適用する場合 |
当初 年3.510%
2026年10月実行金利(団信加入)借入期間:15年~20年
|
※ARUHI団体信用生命保険(一般団信)に加入した場合は、金利が年0.28%上乗せ
ARUHI 団体信用生命保険
| 一般団信/ワイド団信 | がん団信(がん50%保障プラン) | がん団信+(がん100%保障プラン) | 生活習慣病団信(入院プラスα) | |
|---|---|---|---|---|
| 死亡・高度障害 | 残高の100%を支払い | 残高の100%を支払い | 残高の100%を支払い | 残高の100%を支払い |
| 余命6ヵ月以内 | 残高の100%を支払い | 残高の100%を支払い | 残高の100%を支払い | 残高の100%を支払い |
| がん診断確定 | ✖ | 残高の50%相当を支払い | 残高の100%を支払い | 残高の100%を支払い |
| 上皮内がん・皮膚がん診断確定 | ✖ | ✖ | 給付金100万円 | 給付金100万円 |
| 生活習慣病による入院180日以上(継続) | ✖ | ✖ | 給付金50万円 | 給付金50万円 |
| 病気・けがによる入院 5日以上(継続) |
✖ | ✖ | ✖ | 給付金10万円 |
| 病気・けがによる入院31日以上(継続) | ✖ | ✖ | ✖ | 月々の返済額保障 |
ARUHIの「スーパーフラット」は、全期間固定金利で融資してもらえる住宅ローンで、毎月のローン返済額が増えないため、ライフプランを立てやすいことが特徴。
質の高い住宅取得による金利引き下げ制度もあることは、ARUHIから融資を受けるメリットですね。
全期間固定金利だけでも豊富なラインナップがあり、自分にあったものを選べるのが魅力で、個人事業主(自営業)も条件に当てはまれば住宅ローンが組めるため、活用しやすいでしょう。
- ARUHI フラット35:オーソドックスな全期間固定金利住宅ローン
- ARUHI スーパーフラット:フラット35より低金利な固定金利住宅ローン
- ARUHI住宅ローン(MG保証)ユアセレクト:MG保証株式会社による柔軟審査が魅力[固定・変動]
- ARUHIスーパー40:オリジナルの変動金利住宅ローン
- ARUHI フラットα:フルローン(10割融資)用の固定金利住宅ローン
- ARUHIフラットつなぎ:つなぎ融資に対応したローン
頭金の額によってそれに応じた金利優遇が受けられます。
場合によってはスーパーフラットはとてもお得だと感じました。
自己資金10%以上が借入の条件ですが、トータル的に見るとコストが抑えられる印象です。
ARUHIならペアローンでもそれぞれ団信に加入できました。
用意できる自己資金や返済負担率から、ベストな借り入れ方法を選べます。
自分に有利な条件で住宅ローンを組めたので満足です。
頭金を増やすほど金利が低くなるうえに、団体信用生命保険が手厚いです。
中古住宅購入時のリフォーム資金も融資してもらえました。
【2位】ドコモSMTBネット銀行住宅ローン「フラット35」
| 金利タイプ | 固定金利 |
|---|---|
| 借入金額 | 100万円~8,000万円 |
| 融資期間 | 建設・購入・借り換えのの場合は15年以上 |
| 対応地域 | 全国 |
| 返済方法 | 元利均等返済と元金均等返済のどちらかを選べる |
| 返済手数料 | 無料 |
| 保証会社手数料 | 無料 |
| 保証料 | 無料 |
| 事務手数料 | 借入額×1.10%【建設・購入】借入額×0.99%【借り換え】 |
| 遅延損害金 | 年率14.5% |
新規借入時の金利※2026年10月時点
| 【フラット35】買取型 団信加入借入割合90%超 |
【フラット35】買取型
団信加入お借入割合90%以下 |
|---|---|
|
当初5年間 年2.62%
6年目以降:年3.62% 借入期間15年以上20年以下、4ポイント(当初5年間年▲1.00%引下げ)適用、団信不加入(年▲0.20%)の場合の金利 |
当初5年間 年2.51%
6年目以降:年3.51% 借入期間15年以上20年以下、4ポイント(当初5年間年▲1.00%引下げ)適用、団信不加入(年▲0.20%)の場合の金利 |
※2026年10月実行金利
単独名義、収入合算で契約する場合
| 3大疾病50プラン【基本付帯】 | 3大疾病100プラン(40歳未満) | 3大疾病100プラン(40歳以上) | 3大疾病50(50歳超) | 3大疾病100(50歳超) | |
|---|---|---|---|---|---|
| 上乗せ金利 | 年0.2%上乗せ | 年0.4%上乗せ | 年0.2%上乗せ | 年0.25%上乗せ | 年0.4%上乗せ |
| 対象年齢 | 基本付帯 | 40歳未満 | 40歳以上 | 50歳超 | 50歳超 |
| 3大疾病保証 | 〇(50%) | 〇 | 〇 | 〇 | 〇 |
| 全疾病保障 | 〇 | 〇 | 〇 | 〇 | 〇 |
| リビングニーズ特約 | 〇 | 〇 | 〇 | 〇 | 〇 |
| 重度がん保険金前払特約 | 〇 | ✖ | ✖ | 〇 | ✖ |
| 先進医療特約 | 〇 | 〇 | 〇 | 〇 | 〇 |
ドコモSMTBネット銀行のフラット35は金利が業界内で最低水準を維持し、自分の状況に応じて使い分けられる住宅ローンです。
8大疾病保障が充実しているだけでなく、金利を年0.5%上乗せすれば疾病により1年以上の就労不能状態へ陥った時に残高が0になる特約を利用できます。
ドコモSMTBネット銀行の「ミスターパッケージ」は、通常のフラット35に比べて、自己資金が少ない方でも審査に通りやすいという特徴があります。
金利と事務手数料を考えた時、楽天銀行とドコモSMTBのフラットが双璧と言えます中でもドコモSMTBはキャンペーンや保証型プランを利用できる分、少しだけお得と言えます。
保証型が使えるならドコモSMTBが最適でしょう。
他の金融機関では個人的な健康の問題から団信に入ることが出来なく、住宅ローンを組むことが出来ませんでした。フラット35ではワイド団信を利用することで、健康問題を乗り越えてフラット35を利用することが出来ました。
ネット銀行のため細かい点等の相談が出来ないと考えていましたがスピーディーかつ丁寧に対応をしてもらえたのでとても満足しています。
スマホで申込みをしてから10分後にはメールで仮審査の結果を通知してもらえます。本審査にはもう少し時間がかかりましたが、ネット完結で24時間申込みをすることが出来たのでとても便利でした。
ネット銀行は、窓口の銀行よりもサービスが悪いと思ていましたが思いきって使ってみて良かったです。
ドコモSMTBネット銀行のフラット35を利用している人は、最大で月20回までATMでの振り込み手数料が無料になるスマートプログラムを利用することが出来ます。フラット35を利用している場合は、スマート認証NEOを利用することで月10回無料から利用を開始することが出来ます。
住宅ローンの振り込み以外にも利用することが出来るのでとてもありがたいサービスです。
【3位】楽天銀行「フラット35」
| 金利タイプ | 固定金利 |
|---|---|
| 借入金額 | 100万円~8,000万円 |
| 対応地域 | 全国 |
| 返済方法 | 元利均等返済と元金均等返済のどちらかを選べる |
| 返済手数料 | 無料 |
| 保証会社手数料 | 無料 |
| 保証料 | 無料 |
| 事務手数料 | 借入額×1.404% |
| 生命保険料 | 別途で必要 |
借入額の占める割合が90%以内の新規借入時の金利(住宅購入時)※2026年10月時点
| ご返済期間 | 団信あり | 団信なし |
|---|---|---|
| ~20年以下 | 年3.51% | 年3.31% |
| 21年以上~35年以下 | 年3.83% | 年3.63% |
| 新機構団体信用生命保険 | 「デュエット」(夫婦連生団信) 戸籍上の夫婦のほか、婚約関係にある方、内縁関係にある方、同性パートナー |
新3大疾病付機構団信 | |
|---|---|---|---|
| 死亡・高度障害 | ○ | ○ | ○ |
| リビング・ニーズ特約 余命6ヶ月の診断 |
✖ | ✖ | ○ |
| 3大疾病(がん・急性心筋梗塞・脳卒中)が原因で一定の要件に該当した場合 | ✖ | ✖ | ○ |
| 公的介護保険制度に定める要介護2から要介護5までのいずれかに該当した場合 | ✖ | ✖ | ○ |
楽天銀行はフラット35の取り扱い実績が豊富なネット銀行です。※2016年度(2016年4月~2017年3月)のフラット35の取扱件数が銀行業界1位
豊富な実績だけでなく、業界最低水準の金利・融資事務手数料が大きな魅力で、そのほかに返済中のサポートとして3つのプランを提供。万が一の時も安心です。
| 保障プラン | 特徴 |
|---|---|
| 新機構団信(基本プラン) | 死亡・所定の身体障害状態の際に残高0円 |
| デュエット(夫婦連生団信) | 夫婦のどちらかが死亡・所定の身体障害状態の際に残高0円 |
| 新3大疾病付機構団信 | 死亡・所定の身体障害状態+3大疾病・介護が必要な状態の際に残高0円 |
楽天銀行フラット35のメリットは、以下の通りです。
- 金利が業界最低水準
- 融資事務手数料が借入額×0.990%(税込)※借り換えの場合
- 返済中も安心できる3つのサポート
- 予約制オンライン相談を毎日9~22時まで実施
- ハッピープログラム※の会員ステージが1ランクUPで、ATM手数料月7回・他行振込手数料月3回無料
※ハッピープログラムは楽天銀行のお客様専用プログラムで、エントリーすることで取引ごとに楽天ポイントが貯まるサービスです。
ドコモSMTBネット銀行は頭金を準備できれば金利がお得になります。
とはいっても、金利が安くなるからといって高額な頭金を皆が準備できる訳ではないのも事実。
審査通過目的でフラット35を選ぶ方ならフルローンを想定しているかと思いますが、その場合は楽天銀行のフラット35が最もお得です。
フラット35の中でも加減の借入金利と事務手数料を提示し続けています。ドコモSMTBは同様の条件で提供していましたが、途中で値上げもあったので、今では楽天が最もお得になっています。団信の少なさに目をつむるのであれば、楽天フラットをおすすめします。
楽天のフラット35はフルローンで組むならおすすめですが、頭金が準備できるのであれば、やはりドコモSMTBネット銀行をおすすめします。無理して頭金を準備する必要はありませんが、もともと頭金を想定しているなら楽天以外を選びましょう。
楽天銀行の口座を持っているとハッピープログラムを利用することが出来、ポイント倍率が最大で3倍になります。楽天市場などの楽天経済圏で生活をしている人であれば、ポイント倍率が高くなるのでぜひ使ってみてください。口座を持っていない人でもフラット35の申込みと同時に申込みをすることでハッピープログラムの優遇制度を受ける事が出来ます。
フラット35の仕組み【図解でわかりやすく解説】
住宅ローンは大きく分けて、民間の住宅ローン、フラット35、財形住宅融資の3種類があります。
民間の住宅ローンは最もオーソドックスなタイプで、銀行が自ら提供するローンです。
財形住宅融資は公的な住宅融資制度で、財形貯蓄残高の10倍の額まで、かつ最大4000万円まで融資が受けられます。
一方、フラット35は、住宅金融支援機構と民間金融機関が提携する住宅ローンで、最長35年借りれる固定金利の住宅ローンですが、これを民間が提供するにはリスクが大きいです。
住宅金融支援機構は、こうしたリスクを軽減するために固定金利ローンを提供しているのです。
民間銀行が提携販売する全期間固定金利住宅ローン
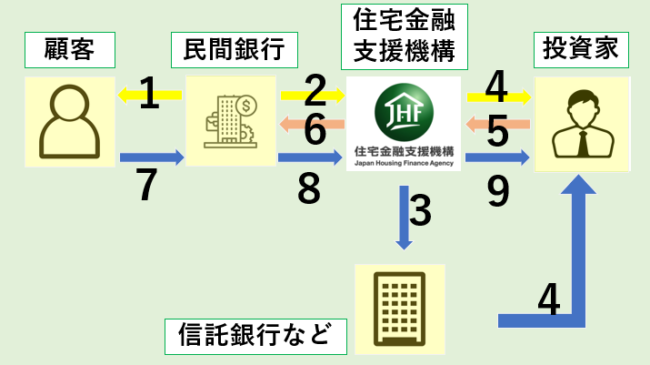
フラット35は、以下の9ステップで進んでいきます。
- ①フラット35を申込
- ②融資と同時にローン債権を住宅金融支援機構へ譲渡
- ③譲渡されたローン債権を信託銀行に担保目的で信託
- ④住宅金融支援機構債権(MBS)を発行
- ⑤投資家がMBSを購入し、代金を機構に払う
- ⑥投資家が払ったMBSの発行代金に応じてローン債権の買取代金を払う
- ⑦住宅ローンの元利金を返済
- ⑧返済金を機構へ受け渡す
- ⑨投資家に対して元利金を支払う
流れが複雑ですが、簡単に言えば、私たちと民間金融機関、住宅金融支援機構、信託銀行、投資家の5者(社)の連携で成り立っている住宅ローンと言えます。
多数の介入で成り立っていることが、審査基準にも大きく関係しています。
フラット35の審査は事前審査と本審査がある
フラット35は住宅金融支援機構が提供し、全国の銀行や信用金庫が代理販売している住宅ローンで、2つの審査を通ってはじめてフラット35の融資を受けられます。
フラット35の審査では、販売窓口の銀行が事前に審査をし、それに通ったら住宅金融支援機構が本審査をおこなうという仕組みをとっています。
事前審査は窓口の銀行が主体になっておこなう
事前審査をおこなうのは、フラット35を販売しているそれぞれの銀行で、事前審査の甘さは金融機関によって差があります。
審査で見る項目などに大きな違いはないですが、金融機関の方針によって審査基準に若干の違いがあるのです。
例えば、ある地方銀行では長年口座を利用してくれた地元の人を審査で優遇したり、楽天銀行では会員ランクに応じて審査を優遇したりすることもあります。※
※会員ランクが高くても、100%審査で優遇される訳ではありません。
本審査は住宅金融支援機構がおこなう
フラット35の事前審査後の本審査は住宅金融支援機構に一本化されるので、審査基準に差はありません。
フラット35は審査の甘い住宅ローンと言われていますが、事前審査の段階で審査基準に差があっても、最終的には同じ基準になります。
フラット35の審査が甘い・通りやすい理由
理由1】前年の年収が100万円以上なら申し込み可能
フラット35を含む多くの住宅ローンは、申込者の年収に条件をつけています。
| 住宅ローン名 | 前年度の年収 |
|---|---|
| 楽天銀行「フラット35」 | 約100万円から |
| ドコモSMTBネット銀行「フラット35」 | 約100万円から |
| イオン銀行住宅ローン | 約100万円から |
| auじぶん銀行住宅ローン | 200万円から |
| 三菱UFJ銀行住宅ローン | 200万円から |
| SBI新生銀行住宅ローン | 300万円から |
| ソニー銀行住宅ローン | 400万円から |
| 楽天銀行住宅ローン(金利選択型) | 400万円から |
| ドコモSMTBネット銀行ネット専用住宅ローン | 安定収入が必要 |
| みずほ銀行ネット借り換え住宅ローン | 安定収入が必要 |
これを見ると、フラット35は年収が最低100万円を超えていれば申込が可能なのがわかります。
フラット35でも年収の低い人ほど審査に通りにくく、年収の高い人ほど審査に通りやすいことに変わりはありません。
ただ、メガバンクの住宅ローンに比べて最低基準が低いので、自信をもって申し込むことができます。
理由2】求められる事業歴・勤続年数が短い
| 住宅ローン名 | 前年度の年収 | 業歴(個人事業主) | 勤続年数(給与所得者) | 雇用形態など | 申し込み年齢 | 完済時年齢 |
|---|---|---|---|---|---|---|
| 楽天銀行「フラット35」 | 約100万円から | 1年以上必要 | ー | ー | 70歳未満(親子リレー返済の場合は70歳以上も可) | 満80歳未満 |
| ARUHI「フラット35」 | 約100万円から | 1年以上必要 | ー | ー | 70歳未満(親子リレー返済の場合は70歳以上も可) | ー(申し込み本人または連帯債務者が満60歳以上の場合は借入期間10年) |
| ドコモSMTBネット銀行「フラット35」 | 約100万円から | 1年以上必要 | ー | ー | 70歳未満(親子リレー返済の場合は70歳以上も可) | 満80歳未満 |
| PayPay銀行住宅ローン | 200万円から | ー | ー | ー | 20歳以上65歳未満 | 満80歳未満 |
| イオン銀行住宅ローン | 約100万円から | 3年以上必要 | 6カ月以上 | ー | 71歳未満 | 満80歳未満 |
| auじぶん銀行住宅ローン | 200万円から | 3年以上必要 | ー | ー | 満18歳以上満65歳未満 | 満80歳未満 |
| 三菱UFJ銀行住宅ローン | 200万円から | 3年以上必要 | ー | ー | 満18歳以上満70歳未満 | 満80歳未満 |
| SBI新生銀行住宅ローン | 300万円から(自営業の場合は2年平均300万円以上の所得[経費控除後の金額]) | 2年以上必要 | ー | 正社員または契約社員 | 満20歳以上満65歳以下 | 満80歳未満 |
| ソニー銀行住宅ローン | 400万円から | 3年以上必要 | ー | ー | 満20歳以上満65歳未満 | 完済時満85歳未満(ワイド団信の場合は満81歳未満) |
| 楽天銀行住宅ローン(金利選択型) | 400万円から | 2年以上必要 | ー | ー | 65歳6ヶ月未満 | 満80歳未満 |
| ドコモSMTBネット銀行 住宅ローン | 安定収入が必要 | 3年以上必要 | ー | ー | 18歳以上満65歳以下 | 満80歳未満 |
| みずほ銀行ネット借り換え住宅ローン | 安定収入が必要 | 2年以上必要 | ー | ー | 満18歳以上71歳未満 | 満81歳未満 |
求められる業歴・勤続年数も、フラット35が最もハードルが低くなっていますが、給料が安定しないと返済で困るのは自分なので、その辺はしっかりチェックする必要があります。
通常、勤続年数が長いほど、その後の離職率が低く収入も安定し、ローン審査に通りやすくなります。
特に住宅ローンは長いスパンで返済する必要があるため、今後も安定して働けるかどうかは重要なポイントです。
理由3】金融機関にとって貸し倒れリスクが少ない
自社の住宅ローンのほうが金融機関にとって利益は高いですが、貸し倒れのリスクもその分高くなります。
一方、フラット35の場合は民間があくまで代理販売をしている立場で、もともとは独立行政法人の住宅金融支援機構が販売している住宅ローンです。
フラット35を審査基準ギリギリの人に勧めても自社の損失にならないので、営業マンからすると勧めやすいという構造があります。
フラット35が一時期大々的にPRされていたのは、金融機関にとって貸し倒れリスクが少ないという事情もあります。
理由4】固定金利なので審査基準がわかりやすい
変動金利のほうが一般的にはお得ですが、その分審査は厳しくなります。一方、固定金利はずっと利息が変わらないので、審査基準が比較的わかりやすいです。
例えば、返済に必要な年収が300万円以上という場合と、200万円~400万円以上という場合なら、どうしても後者のほうが審査は厳しくなってしまいます。
住宅ローンは毎月欠かさず返済する必要がありますし、今後急な出費がある可能性も否定できないので、変動金利は最悪のケース(給与が下がり、金利が上がった場合)を乗り越えられるかを基準に審査がおこなわれるので、どうしても審査が厳しくなります。
一方、固定金利住宅ローンは、今後給与が上がれば返済は確実に楽になります。
家を買うメインの層は30~40代なので、今後役職などもついて収入が上がれば、返済負担は軽くなっていきます。そのためフラット35は審査で将来をある程度楽観視できるのです。
理由5】収入の安定度・将来性が審査であまり問われない
フラット35では、年収に関する審査基準を以下のように設定しています。
| 年収 | 総返済負担率 |
|---|---|
| 400万円未満 | 30%以下 |
| 400万円以上 | 35%以下 |
この条件を満たしていれば、勤続年数や勤務形態に関わらず、審査に通るチャンスがあるのがフラット35の良いところです。
銀行住宅ローンは年収基準に加えて安定性や将来性を厳しくチェックするので、より審査に通りにくくなります。
この条件を満たしていれば、勤続年数や勤務形態に関わらず、審査に通るチャンスがあるのがフラット35の良いところです。
銀行住宅ローンは年収基準に加えて安定性や将来性を厳しくチェックするので、より審査に通りにくくなります。
理由6】団体信用生命保険(団信)の加入が任意
銀行住宅ローンは団体信用生命保険への加入が必須となっているので、加入前に健康状態を告知する必要があります。
持病がある方は保険の審査に落ちてしまうので、結局お金を借りることができませんが、フラット35は団体信用生命保険への加入は任意となっているので、健康状態が不安な方もおすすめです。
ただ、銀行住宅ローンの場合は保険加入が無料なのに対し、フラット35は別途お金がかかるので注意しましょう。
フラット35は審査が甘すぎて問題になっている?
フラット35は審査の甘い住宅ローンの代名詞となりましたが、一方でそれを不安視する声もあります。一体どんな点が問題になっているのでしょうか。
審査に通らなそうな人にフラット35を勧めて販売手数料を稼ぐのが問題に
自社の住宅ローン審査に通らなさそうな人に対して、リスクの少ないフラット35を勧めて少しでも販売手数料を稼ごうとする姿勢がどの銀行からも見られるようになりました。
実際に無職や別人名義でも在籍確認をせずに審査を通してしまった例などが報告されています。
これも、「フラット35は自社ローンじゃないからどうでも良い」という民間の姿勢が招いたミスといえるでしょう。
金融支援機構の変化が求められる
結局フラット35の貸し倒れの損失を金融支援機構が補う状態が続いており、会計検査院から指摘が入る事態となっています。
“フラット35、民間の審査に甘さ 検査院が指摘”
“会計検査院は19日、独立行政法人の住宅金融支援機構が手がける長期固定金利型の住宅ローン「フラット35」について、機構と提携する民間金融機関の一部で甘い審査が行われているとして、機構に金融機関の指導を求めた。39の提携機関を抽出して調べたところ、機構が求める融資審査の基準を全て満たす金融機関はなかったという。”
こうした体制を改善するには、金融支援機構も積極的に審査へ介入することが求められます。
せめてデフォルト率をチェックして民間から手数料を徴収する仕組みができれば、民間も審査を甘く通すリスクを感じるでしょう。
フラット35はブラックでも借りれるほど審査が甘い?
フラット35は審査の甘い住宅ローンと言われていますが、ブラックでも借りれるほど審査が甘い訳ではありません。
実際、審査に落ちた人の多くが滞納や借金の経験をしており、ブラックリストに載るほど信用情報に傷がついている場合は、100%審査に通らないと思ったほうが良いです。
信用情報機関に開示を申請しよう個人の信用情報は3つあり、それぞれに情報が登録されています。
| 信用情報機関 | 主な加盟会社 | 備考 |
|---|---|---|
| シー・アイ・シー(CIC) | クレジットカード会社 | カードの延滞情報が支払い後5年間登録される |
| 日本信用情報機構(JCC) | 消費者金融 |
|
| 全国銀行個人情報センター | 銀行 |
|
登録されている情報はネットで開示を請求できます。気になる方は審査の前に一度確認しておきましょう。
どんな金融ブラックでも通るほど甘くはない
フラット35はどんな人でも絶対に借りられる住宅ローンという訳ではありませんが、過去に他の住宅ローンやカードローンを借りただけで審査に落ちるほど厳しくはありません。
ローンの借入経験があっても、しっかり期限を守って利用したなら、問題なく審査を受けることができます。
ただ、何か月も滞納していたなら審査落ちに直結するので気をつけましょう。
フラット35の審査に申し込む際の注意点
フラット35は人に関する要件は緩い一方、物件に関する要件は厳しい傾向にあります。
そのため、単に審査が緩いと捉えるのではなく、審査の傾向を事前に把握しておく必要があります。
注意点1】現行の耐震基準をクリアしているかが重要
フラット35は、現行の耐震基準をクリアしているかどうかが非常に重要です。
新耐震基準は1981年6月1日からの施行なので、それ以降に竣工された物件なら基準を満たしている可能性が高いです。
しかし、例えば1981年以前に建築を開始した物件の竣工が1981年6月1日以降になった場合、施行後に竣工された物件でも新耐震基準を満たしてない可能性は高いです。
戸建て住宅なら着工から竣工まで半年~1年、マンションなら数年かかるので、1984年までに竣工されたマンションなら耐震基準を満たしていない可能性があります。
旧耐震基準と新耐震基準の内容をまとめると以下のようになります。
| 旧耐震基準 | 新耐震基準 | |
|---|---|---|
| 中規模地震(震度5強ほど) | 倒壊しない | 被害なし~軽度のひび割れ |
| 大規模地震(震度6~7ほど) | 規定なし | 倒壊しない |
| 木造 | 22年 |
旧耐震基準では、震度6以上の耐震基準についての言及がありませんでした。
中には旧耐震基準でも震度6以上に耐えられる物件は存在しますが、フラット35の審査では耐震性が十分な物件でも1981年6月1日以前の竣工だと落ちる可能性が高いです。
住宅ローン審査では建築工事や建具関連の修繕計画を見ればマンションの管理状況が一目でわかる仕組みになっており、築年数が古いマンションほど修繕計画書を提出できるかどうかが審査結果を左右します。
多くの管理組合は修繕計画書を保管していますが、古いマンションなどは管理関係がずさんで紛失している場合もあるので注意が必要です。
注意点2】戸建ての場合は検査済証の有無をチェック
戸建ての場合は、検査済証の有無をチェックする必要があります。
検査済証とは、建築確認・中間検査・完了検査という建築基準法で定められた事前審査が全て完了し、法律で認められたことが証明された際に交付される書類です。
デザイン性に凝った注文住宅などは、特殊な建て方をしているケースも多いので、検査済証の有無は更に重要となります。
木造・RC造はそこまで基準を逸脱した住宅を建てるのは難しいのですが、鉄骨造の住宅はかなり特殊な造りをしていることが多く、権利済証がないと審査通過は難しくなります。
フラット35の審査に落ちた時に考えられる理由
審査が甘いフラット35でも、審査に落ちる人は一定数います。
「審査が甘い」と聞いたから申し込んだのに落ちてしまったら、どこに申し込めば良いか分からないですよね…。
フラット35に落ちたら、更に甘い住宅ローンを探すのではなく、なぜ落ちたかを分析し、改善することが大切です。
理由1】申込条件をクリアしていない
金融機関によってフラット35の申し込み条件が定められており、これに当てはまらない方は問答無用で審査に落ちるので注意しましょう。
フラット35は年収・勤続年数などの厳しい条件は少ないですが、全国の銀行から申し込めるので、対応地域に注意しましょう。
基本的には地銀の支店が進出している地域の周辺が対応エリアになりますが、飛び地になっている場合もあって複雑なので、公式HPを事前にしっかり読むか、電話で担当に確認しましょう。
理由2】直近で滞納・遅延の経験がある
返済・支払いが必要なお金の滞納が直近であると、フラット35の審査に落ちやすくなります。
住宅ローンに限らず、カードローンなどの滞納履歴も信用情報機関に登録され、審査時にチェックされ、滞納した期間が長引くほど次の審査の影響が大きいので注意しましょう。
意外なところではスマホ代や奨学金の支払い滞納も影響するので、日頃からルールを守って利用しましょう。
理由3】他社借り入れ件数が多い
すでに他のローンの借入件数が多いと、住宅ローン審査には不利になります。
特にローン借り入れの総額が年収の3分の1を超える場合は、総量規制に引っかかって審査を受けられません。
それぞれの借入額が少額でも、複数社から借り入れがある時点で審査にマイナスなので、少なくとも3件以内にとどめておくか、おまとめローンを使って借金を一本化しましょう。
理由4】勤続年数が短い
勤続年数が短すぎると、いくらフラット35でも審査通過は難しいので、少なくとも1年以上は勤務しておきましょう。
勤続年数が長いほど離職率が低く、収入も安定しているので安心して融資をしやすいですが、勤続年数が短いと直近の給与が高くても、貸し渋られる可能性は高いです。
理由5】債務整理・自己破産の経験がある
債務整理か自己破産をしたら、5~10年は審査に通らないと思って良いでしょう。
金融事故はその重さによって信用情報の登録期間が決まり、債務整理・自己破産はその中でも最も程度が重い金融事故とみなされるのです。
債務整理・自己破産経験者でどうしても住宅ローンを借りたい場合は、公的な機関に一度相談することをおすすめします。
理由6】担保物件の評価が低い
事前審査に通過してるのであれば、本審査に通過できるステータスは証明できたことになります。
その後に本審査で落ちてしまう人は、担保物件の評価が足りないか、申し込み時のウソが発覚したケースがほとんどです。
担保物件の評価不足が原因で審査に落ちてしまった人は、頭金の額を上げる、自己資金を増やすといった対処をしましょう。
フラット35の審査に落ちた時の対処法
対処法1】信用情報をチェックする
フラット35の審査に落ちてしまった場合は、まず信用情報をチェックしましょう。
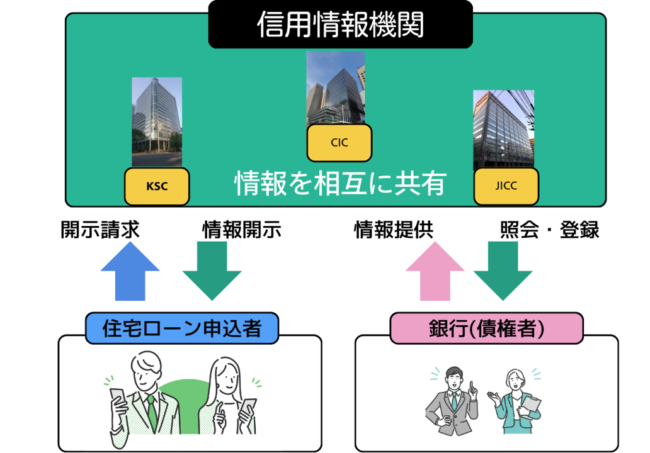
住宅ローンの審査ではほぼ100%信用情報の確認がおこなわれます。
傍から見れば何の問題もなかったとしても、信用情報を見たら要因が一発でわかるケースは少なくありません。
信用情報を開示してみて、下記のような情報が含まれる場合は、金融ブラックが原因で審査に落ちている可能性が高いです。
| 事故情報 | JICCの登録期間 | CICの登録期間 | KSCの登録期間 |
|---|---|---|---|
| 支払いの延滞に関する情報 | 最大5年以内 | 5年を超えない期間 | 5年を超えない期間 |
| 債権回収 債務整理 保証履行 強制解約 破産申立 債務譲渡 |
― | 5年を超えない期間(債権譲渡に関しては、発生から1年を超えない期間) | 決定から7年を超えない期間 |
| 不渡り情報 | ― | ― | ―(令和4年11月4日をもってセンターへの登録および会員への提供を取りやめ) |
| クレカやローンへの申込情報 | 照会日から6ヶ月間 | 照会日から6ヶ月間 | 照会日から6ヶ月間 |
| クレジット情報 | 契約期間中~終了後5年以内 | 契約期間中~終了後5年以内 | 契約期間中~終了後5年以内 |
| 利用記録 | 利用日より6ヶ月間 | 利用日より6ヶ月間 | 利用日より6ヶ月間 |
対処法2】収入と借入金額のバランスをチェックする
年収が基準を満たしていても、借入金額とのバランスが悪ければ審査に落ちるリスクは高まりまるので、フラット35は返済負担を35%以下に抑える必要があります。
この割合を満たしていない、またはギリギリ満たしている状態で審査に落ちたなら、改善が必要です。
フラット35を借りる際は審査に通るかだけでなく融資後の返済プランも考えよう
フラット35には返済負担率の制限がつくようになりましたが、収入の安定性・将来性への審査はまだ自社ローンに比べると甘いです。
そこがフラット35の魅力でもありますが、返済能力以上のお金を借りて困るのは利用者自身です。
住宅ローンは20、30年というスパンで返済していきますが、この間に子供の出産、教育費、家族の急な病気、リストラなどなど、予期せぬ事態が起こる可能性は十分あります。
自分の将来のことをしっかり考えて、慎重に限度額を設定していきましょう。