急な相続や引っ越しや転勤などでマンションを売るか貸すか、多くの人が悩んでいることと思います。
マンションを売るか貸すかする際は、どちらがお得なのかを比較した上でどうするかを判断することが多いですが、どちらがお得なのかは物件の状態や時期によって異なるため一概に言うことはできません。
では、一体どこを見てマンションを売るか貸すか判断すれば良いのでしょうか?
今回この記事では、売却と賃貸それぞれのメリット・デメリットとどんな部分に注意して判断すれば良いのかを説明していきます。
マンションを売るか貸すかを決める判断基準【フローチャート】

マンションを売却するか賃貸に出すかについては、様々な指標からの判断が必要であり、一口に言えるものではありません。
ここからは、マンションを売却すべきか賃貸に出すべきか判断できるポイントを紹介します。
判断基準1】再度住む予定があるか
マンションを一度売却してしまうと、再び自分の物にするのはほぼ不可能です。
そのため再度住む予定があるのか、マンションを売却しても後悔をしないのかをしっかりと考えた上で判断する必要があります。
ただし利用しないマンションは所有しているだけでも管理費・修繕積立金や固定資産税などが発生するので、費用との兼ね合いを考える必要があります。
物件の売却の場合は、不動産会社に仲介を依頼して買主を探す方法と、不動産会社にマンションを買い取ってもらう方法の2つがあります。
前者の仲介でマンションを売却する方法では相場に近い価格で売却できることが多いですが、不動産会社の買取と異なりマンションの売却までの期間が長くなる場合があります。
マンションを早く売却したいのか、高く売りたいのかによって売却方法が異なります。
判断基準2】維持管理をおこなう手間やコストは捻出できるか
今住んでいるマンションに、もう一度住む予定がある場合や、賃貸として貸し出しを行い収益物件としてマンションを運用したい場合は、賃貸に出すことも出来ます。
ただし、収益物件としてマンションを運営する場合は管理の手間がかかってしまうので、管理の手間やコストをかける事が出来るかどうかが、賃貸として貸し出すことが出来るかどうかの判断基準になります。
また、住宅ローンは本人や家族が住むことを前提とした融資のため、住宅ローン返済中の物件を賃貸に出す場合は、原則として金融機関の承諾が必要です。※
※転勤などやむを得ない事情がある場合は、条件付きで認められることもあります。承諾が得られない場合は、事業用(投資用)ローンへの借り換えを求められることもあります。
賃貸契約には普通借家契約と定期借家契約の2種類の契約方法があります。
賃貸として貸し出したマンションを再び自宅として利用する予定がある場合は、契約期間の満了で確実に契約が終了する定期借家契約を利用するのがおすすめです。
住む予定はないが、マンション経営を本格的に始めたい人は、入居者が集まりやすい普通借家契約を結ぶのがおすすめです。
判断基準3】住宅ローン残債の有無・残高はいくらか
マンションに住宅ローン残債がある場合は、売却か賃貸かの判断はより慎重に行わないといけません。
売却価格でローン残債を完済できる(アンダーローン)、あるいは完済しているのであれば、マンションを売却しやすい状況です。
売却する際は住宅ローンを一括返済しなければいけないので、売却価格や資金に余裕を持って売却するようにしましょう。
対して、売却価格よりも住宅ローンの残高が多い(オーバーローン)場合は、差額を自己資金で補えないと売却できません。その場合は、金融機関の承諾を得たうえで賃貸として貸し出し、賃料を得ながらローンの返済を続けるという選択肢もあります。
【2026年最新】マンションを売却するか賃貸に出すかを判断するポイント
2026年現在の時勢も踏まえてマンションを売却すべきか賃貸に出すかの判断基準をまとめた表が下記となります。
| マンションの条件 | 結論 |
|---|---|
| 都心部・大都市部の中古マンション(売却相場が高水準) | 売却を優先に検討 |
| 住まなくなってから3年以内(3,000万円特別控除を使える期間) | 売却を優先に検討 |
| 立地が悪い・築年数が古く賃貸需要が見込めない | 売却を優先に検討 |
| 新築・築浅マンションで駅近などの賃貸需要が高い条件が揃っている | 売却:賃貸を5:5で検討 |
| ローン残債が売却価格を上回る(オーバーローン) | 賃貸(金融機関の承諾が前提)も含めて検討 |
| 今後、再び居住する予定があるマンション | 賃貸(定期借家契約)を優先に検討 |
| 今後、資産として保有し続けたいマンション | 賃貸を優先に検討 |
基本的には、マンションの賃貸経営は初期投資の回収に時間がかかる上、安定的に賃料収入を得られる保証はないので、売却がおすすめです。
ただし、賃貸需要が高いマンションや長期的に保有するメリットのあるマンションであれば、賃貸に出した方が良い可能性も増えてきます。
- 3,000万円特別控除:マイホームを売却した場合は、譲渡所得から最高3,000万円を控除できます。ただし、住まなくなった日から3年を経過する日の属する年の12月31日までに売却する必要があり、賃貸に出して期間が過ぎると利用できなくなります。
- 住宅ローン控除:賃貸に出している間は自分が住んでいないため、住宅ローン控除は受けられません。
- 賃料収入:賃貸に出して得た家賃収入は不動産所得となり、確定申告が必要です。
マンションを売るメリット・デメリット
マンションを売るメリット
マンションを売るメリットは次の2点です。
- 運用・保有の手間や責任がなくなる
- まとまった現金が手に入る
マンションは所有をしているだけで様々な責任を負う必要があります。
マンションを所有している間は、固定資産税、管理費、修繕積立金などの負担が続きます。また、設備や建物の管理状況によっては事故発生時に所有者として対応が必要になる場合があります。
売却をしてしまえば、維持費の支払いや管理の手間がなくなり、今後の面倒な手続きも回避することが出来ます。
また、マンションを売却することでまとまった現金を一括で手にすることが出来ます。
まとまった現金が必要な人はマンションを売却することで資金計画を立てやすくなります。
マンションを売るデメリット
次にマンションを売るデメリットについて紹介します。
マンションの売却のデメリットは次の点です。
- 手間がかかる
- 譲渡所得税が発生する場合がある
- 一度手放すと再度取得するのが難しい
マンションの売却方法によってもどれだけの手間がかかるかは異なりますが、不動産仲介業者を利用してマンションを売却する場合は、マンションの売却まで半年~1年ほどの期間を要することも珍しくありません。
中には1年が経過してもマンションが売却できない可能性なども十分あります。
不動産買取業者への売却であれば期間が長くなることはありませんが、相場の6~8割程度での売却となることが多いため、マンション売却で手元に残るお金が小さくなってしまいます。
また、マンションを売却した際に利益が発生した際は、譲渡所得税がかかります。
マンションを賃貸に出すメリット・デメリット
マンションを賃貸に出すメリット
マンションを貸すメリットは以下の2つです。
- 継続的な収入を見込める
- 再び住むことができる
前者では、マンションを賃貸として貸し出すことで毎月家賃として決まった金額を手に入れることが出来ます。
ただし、家賃収入から管理費・修繕積立金、管理委託料、固定資産税などを差し引いた手取りで考える必要があり、利益が出るまでには長期の運用が必要です。入居者がいる限りは、継続的な収入を得ることが出来ます。
また、賃貸として貸し出しているということはその物件の所有権を有しているので、将来、賃貸をやめて自宅として利用することも出来ます。
不動産という資産を手元に残しておけるのは大きなメリットです。
マンションを賃貸に出すデメリット
人気の無い・立地の悪いマンションや、築年数が古くなってきたマンションは借主が見つからず空室となってしまう可能性があります。
マンションが空室の期間は家賃収入を得ることができず、入居者を探すための広告費などの余計な費用が必要な場合もあります。
また、借主が家賃を滞納したり、物件を丁寧に扱ってくれず退去時に修繕が必要になったりすることもあります。
マンションの住人が近所トラブルを起こした際は、直接利用していなくても所有者が責任や対応をする必要があるケースも珍しくありません。
マンションを売る流れ【全6ステップ】
マンションを売る流れについて紹介していきます。
- 査定依頼
- 媒介契約
- 販売活動
- 内覧対応
- 売買契約
- 決済・引き渡し
【Step1】査定依頼
マンション売却をする際は必ず、マンションの相場価格を把握しておくことが大切です。
査定をすることで予算や期間などのマンション売却までのスケジュールを立てることが出来ます。
マンション等の不動産は一般の方が持つ資産としては非常に高額なものです。
損をしないためにも、まずは複数の不動産会社にマンションの査定を依頼しましょう。
【Step2】媒介契約
※不動産買取業者にマンションを売却する人は⑤売買契約へ
マンションを売却する際に不動産仲介業者を利用するなら媒介契約を結ぶ必要があります。
一言に媒介契約と言っても次の3種類の媒介契約があります。
- 一般媒介契約
- 専任媒介契約
- 専属専任媒介契約
契約方法によって長所・短所が異なるのでどの契約方法を利用するかは、しっかりと検討する必要があります。
| 契約の種類 | 契約の有効期間 | 売り手自身が買い手を見つけること | 依頼可能な業者数 | 仲介業者からの報告 ※規定されている最低限の回数であり、実際の連絡回数は業者によって異なる |
|---|---|---|---|---|
| 専属専任媒介契約 | 3ヶ月以内 | できない | 1社のみ | 1週間に1回以上、メールか文書で連絡 |
| 専任媒介契約 | 3ヶ月以内 | できる | 1社のみ | 2週間に1回以上、メールか文書で連絡 |
| 一般媒介契約 | 法令上の定めなし(標準媒介契約約款では3ヶ月以内) | できる | 複数社と契約可能(契約数の上限なし) | 法令上の義務なし |
【Step3】販売活動
媒介契約を結んだ後は、マンションの売却活動を進めていきます。
広告の掲載やレインズへの登録などの販売活動は不動産仲介業者がおこなうため、基本的に売主が対応するものは多くありません。
不動産仲介業者がマンションの購入希望者を探し、内覧の希望があれば連絡が来ます。
【Step4】内覧対応
マンションの購入希望者が来た際に、内覧対応をする必要があります。
内覧対応は土日祝を希望する人が多いので、スケジュールの調整をする必要があります。
新居を先に購入する買い先行ですでに引っ越しが終わっているような場合は、不動産仲介業者に内覧対応をすべて依頼することも出来ますが、住みながら売却する場合は防犯上の観点からも自分で内覧の対応をするようにしましょう。
【Step5】売買契約
マンションの売却が決まった際は、売買契約をする必要があります。
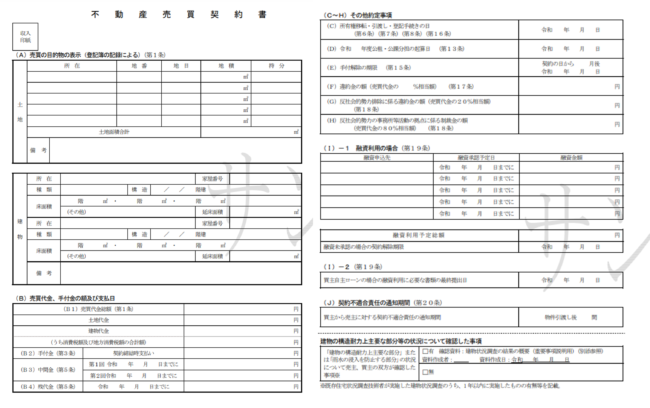
不動産仲介業者を利用する際は媒介契約を結んでいますが、売買契約と媒介契約は異なります。
また、不動産仲介を利用した場合、売買契約を結ぶタイミングで仲介手数料の一部(半額程度)を支払うケースが多いです。
このタイミングではマンションの売却代金(残代金)は振り込まれていないので、買主から受け取る手付金や自己資金から仲介手数料を支払えるよう準備しておく必要があります。
【Step6】決済・引き渡し
マンションの売却代金(残代金)の入金と引き渡しは同一タイミングで行われます。
マンションの引き渡し後の引越し先等を確保できていないと、次に住むところがなくなってしまいます。
入金・引き渡しのタイミングは慎重に調整する必要があります。
スケジュール調整をうまく行わないと生活の基盤を失うことになってしまう可能性もあります。
マンションを賃貸に出す流れ【全5ステップ】
- 不動産会社を選ぶ
- 貸し出し方法を選ぶ
- 家賃の設定
- 広告を作成して入居者を募る
- 入居前の連絡・各種手続き
ここでは、今住んでいるマンションを賃貸にすると決めた後の大まかな流れを解説します。
【Step1】不動産会社を選ぶ
まずは数ある不動産会社の中から、賃貸の仲介・管理を任せる自分に合った不動産会社を見つけることです。
会社選びのコツは、ネットでの口コミ・評判や担当営業者に直接会って話を伺うことを基準にしてみましょう。
話を聞く中で、管理委託料などの費用や、業界団体への加盟の有無も確認しましょう。
【Step2】貸し出し方法を選ぶ
話を聞いていく中で自分に合った不動産会社と契約を交わしたら、物件を貸し出す方法を決めていきます。
| 賃貸方法 | 内容 | メリット | デメリット |
|---|---|---|---|
| 普通借家契約 | 契約期間(2年が一般的)が満了しても、原則として借主が希望すれば更新される | 一般的な賃貸方法で、入居者が集まりやすい | 貸主からの解約・更新拒絶には正当事由が必要で、退去してもらうのが難しい |
| 定期借家契約 | 契約期間を決めて、期間満了で契約が終了する | 賃貸に出した後に再び居住するなどが容易 | 住める期間が限られるため、家賃を相場より下げないと入居者がつきにくい |
| サブリース | 管理会社が物件を借り上げて、入居者に転貸する |
|
受け取れる賃料が相場より低くなる(相場の8~9割程度が目安)。契約途中で賃料の減額を求められることもある |
方法1】普通借家契約
普通借家契約は、一般的に2年ごとに契約を更新する契約方法で、貸主側から契約を終わらせるには正当な事由が必要です。
借りたい人に物件を貸して毎月一定の家賃を納めてもらうという一般的な方法です。また、契約期間中でも売却は可能ですが、入居者との契約を引き継ぐオーナーチェンジ物件としての売却になります。
方法2】定期借家契約
定期借家契約は、契約期限を設けてその間は入居して頂き、契約満了に達したら契約更新は行わない契約方法です。
この方法は、将来的にはまた自分が住む予定を立てている方におすすめの契約方法です。
また契約が終了していても入居者との合意があれば、再契約が結べます。
※定期借家契約は書面(または電磁的方法)で契約し、契約前に「更新がなく期間満了で終了する」ことを書面で説明する必要があります。
方法3】サブリース
サブリースは、一括借り上げという方法です。
具体的には、不動産会社がマンションを借り受けて、入居者に貸し出す(転貸する)という方法です。
この方法を用いれば、空室状態が続いても会社側から毎月一定の賃料が振り込まれますが、受け取れる賃料は相場より低くなり、契約内容によっては途中で減額されることもあります。契約前に、賃料の見直し条件や解約条件を必ず確認しましょう。
【Step3】家賃の設定
物件を貸し出すためには、毎月納めてもらう家賃を決める必要があります。
家賃は、近隣物件や地域相場から妥当な額を設定するのがおすすめです。
【Step4】広告を作成して入居者を募る
次は、入居者を募る広告制作を行いますが、多くの場合、契約を結んだ不動産会社がすべて取り仕切って行います。
物件を掲載するときは、集客力があるポータルサイトを利用して、借り手が気になる周辺環境の情報や物件の細かい情報、見栄えがいい写真を使うのが効果的です。
【Step5】入居前の連絡・各種手続き
最後に、入居者が契約する電気・ガス・水道などの連絡先やゴミ出しルールなどを不動産会社に伝えておきましょう。
これらの情報を残して置くことで、入居者が困ることなく快適な暮らしを実現できます。
また、入居者が物件に引っ越してくる日は、前もって管理組合(管理会社)に伝えておきましょう。
マンションを売る・貸す際にかかる費用
マンションを売る・貸す際にかかる費用について紹介します。
売る・貸すどちらでも初期費用、手数料・諸費用が発生するので利用する際は注意が必要です。
マンションを売る場合、マンションを貸す場合について詳しく説明していきます。
マンションを売る場合の費用
マンションを売却するとき、以下の費用などが発生します。
- 仲介手数料
- 印紙税
- 登記費用
- 清掃費用※場合による
- 修繕費※場合による
- 譲渡所得税(所得税+住民税)※場合による
仲介手数料
マンションを仲介売却で売却した場合、仲介を引き受けてくれた会社に仲介手数料を支払わなければなりません。
手数料は、成約価格に応じて上限額が設けられています。
| 売買価格 | 仲介手数料の上限額 |
|---|---|
| 200万円以下の部分 | その部分の金額×5%(+消費税) |
| 200万円を超え400万円以下の部分 | その部分の金額×4%(+消費税) |
| 400万円を超える部分 | その部分の金額×3%(+消費税) |
売買価格が400万円を超える場合は、「売買価格×3%+6万円(+消費税)」の速算式で計算できます。例えば、売却価格が2,000万円だった場合の仲介手数料の上限は、2,000万円×3%+6万円=66万円に消費税を加えた72.6万円です。
※2024年7月からは、売買価格800万円以下の物件(低廉な空家等)について、事前に説明・合意がある場合は30万円(税別)を上限に仲介手数料を受け取れる特例が設けられています。
印紙税
印紙税は、売買契約書に貼る収入印紙の費用です。
契約書に記載された金額によって印紙税の額が決まります。2027年3月31日までに作成される不動産売買契約書には、以下の軽減税率が適用されます。
| 記載された契約金額 | 税額(軽減税率) |
|---|---|
| 500万円超1,000万円以下 | 5千円 |
| 1,000万円超5,000万円以下 | 1万円 |
| 5,000万円超1億円以下 | 3万円 |
※電子契約の場合は印紙税はかかりません。
登記費用
登記費用は、売却に伴って必要になる登記の費用です。所有権移転登記の費用は一般的に買主が負担し、売主は住宅ローンが残っている場合の抵当権抹消登記や、登記上の住所が現住所と異なる場合の住所変更登記などの費用を負担します。
抵当権抹消登記の登録免許税は不動産1個につき1,000円(マンションは建物と敷地で2個以上になることが多い)です。
また登記手続きは個人でもできますが、確実に手続きを済ませるため、司法書士に依頼するケースが多いです。
抵当権抹消登記を司法書士に依頼した場合の報酬は、1~3万円程度が目安ですが、住所変更登記などを併せて依頼する場合は費用が加算されます。
清掃費用
清掃費用は、物件を買主に引き渡す前に行うハウスクリーニングの費用です。
依頼する業者の規模や、引き渡す物件の間取り、入居済みか空室かなどの状況によって、費用が変わってきます。
修繕費
物件に大きなダメージがある場合や設備の老朽化箇所の修繕を行うために支払う費用です。
修繕費用は、修繕工事を施す箇所や規模、使用する建材の種類などによって価格が変わってきます。
譲渡所得税(所得税+住民税)
マンションを売却して利益を得たら、翌年2月16日~3月15日に確定申告を提出して、所得税と住民税を納税します。
課税される額は、売却した物件を所有していた期間によって前後します。
譲渡所得税の税率は、売却した年の1月1日時点の所有期間が5年超であれば20.315%(所得税15.315%+住民税5%)、5年以下であれば39.63%(所得税30.63%+住民税9%)です。
ただし、売却価格が取得費と譲渡費用の合計を下回って譲渡所得が出なかった場合や、マイホームの3,000万円特別控除などを適用して譲渡所得が0円になった場合は、譲渡所得税はかかりません。
マンションを賃貸に出す場合の費用
所有するマンションを、入居希望者に貸し出すときは、以下の費用が発生します。
- 仲介手数料(入居者募集の費用)
- 管理委託料
- 管理費・修繕積立金
- 固定資産税・都市計画税
- リフォーム費用
- 火災保険料
仲介手数料
物件を賃貸仲介業者を介して貸し出す場合、入居者が決まった際に仲介手数料が発生します。
賃貸の仲介手数料は、貸主と借主から受け取る合計で家賃1ヶ月分(+消費税)が上限とされています。居住用の場合は、原則として貸主・借主それぞれ0.5ヶ月分ずつで、依頼者の承諾があれば一方から1ヶ月分を受け取ることもできます。
例えば、家賃6万円のマンションで貸主が0.5ヶ月分を負担する場合は3万円、消費税10%を加えると3.3万円です。
実際には借主が1ヶ月分を負担するケースも多いですが、別途「広告料」などの名目で貸主に費用を求める会社もあるので、事前に確認しておきましょう。
管理委託料
入居者の募集、家賃の集金、入居者対応などを管理会社に任せる場合は、管理委託料がかかります。
管理委託料は家賃の5%前後が一般的な目安です。
管理費・修繕積立金
物件を良好な状態に維持するために必要な管理費や修繕積立金は、賃貸に出している間もマンションのオーナー(区分所有者)が負担します。
管理費や修繕積立金の額は、マンションの総戸数や建物の形態、地域、築年数によって異なり、修繕積立金は築年数に応じて増額されることもあります。
固定資産税・都市計画税
マンションを所有している限り、毎年固定資産税・都市計画税がかかります。
賃貸に出している場合は、これらの税金や管理費・修繕積立金などを、家賃収入(不動産所得)の必要経費として計上できます。
リフォーム費用
マンションが築古だったり、汚れや破損がひどい場合は、リフォームなどを施してから貸し出すのが最適です。
またリフォームではなく、専有部分に付加価値を付けるリノベーションを施すという手もあります。
費用は、工事の内容によって数十万円から数百万円と大きく異なります。
なお、リフォーム等を施す際は、費用を家賃で回収できるかを含めて、一度仲介会社に相談してから実施するのがいいでしょう。
火災保険料
大切な物件を守るための保険として、火災保険や地震保険などに加入しておきましょう。
例えば、火災保険の場合、オーナーは建物に関する付保を結び、入居者は家財に対する保険を締結する運びになります。
マンションを売る際の注意点
注意点1】売却したマンションを再購入するのは難しい
マンションを一度売却した後に、思い入れのあるマンションを売って後悔したと思って買戻しを検討しても、実際にマンションを買戻しするのはとても難しいです。
マンションを売却する際は、もう二度と自分の手元に戻らなくても問題がないかどうか慎重に判断する必要があります。
住居として利用していたマンションであればなおさら後ろ髪を引かれる思いがある可能性もあります。
家族で住んでいるのであれば、必ず家族の了承も忘れずにとるようにしましょう。
注意点2】築年数が古いマンションは売れにくく価格が低い
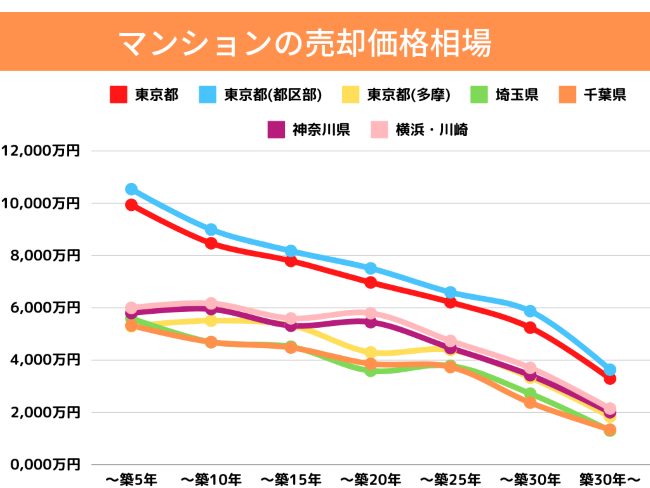
| 築年数 | 東京都 | 東京都(都区部) | 東京都(多摩) | 埼玉県 | 千葉県 | 神奈川県 | 横浜・川崎 |
|---|---|---|---|---|---|---|---|
| ~築5年 | 9,940万円 | 10,541万円 | 5,299万円 | 5,604万円 | 5,327万円 | 5,803万円 | 6,003万円 |
| ~築10年 | 8,472万円 | 8,997万円 | 5,510万円 | 4,688万円 | 4,694万円 | 5,955万円 | 6,173万円 |
| ~築15年 | 7,797万円 | 8,178万円 | 5,336万円 | 4,518万円 | 4,482万円 | 5,319万円 | 5,596万円 |
| ~築20年 | 6,973万円 | 7,513万円 | 4,299万円 | 3,594万円 | 3,862万円 | 5,454万円 | 5,799万円 |
| ~築25年 | 6,217万円 | 6,595万円 | 4,388万円 | 3,787万円 | 3,741万円 | 4,466万円 | 4,738万円 |
| ~築30年 | 5,246万円 | 5,877万円 | 3,336万円 | 2,722万円 | 2,376万円 | 3,429万円 | 3,709万円 |
| 築30年~ | 3,296万円 | 3,637万円 | 1,838万円 | 1,306万円 | 1,346万円 | 2,010万円 | 2,150万円 |
出典:レインズ: 首都圏中古マンション・中古戸建住宅地域別・築年帯別成約状況【2024年4~6月】より
マンションを売却する際は築年数が非常に重要です。
特別な事情が無い限り一般的には築年数が浅い物件の方が、築年数が経過している物件よりも高額で売却することが出来ます。
また、築年数の経過は価格に影響するだけでなく、成約状況にも大きく影響します。

| 年/(成約件数/新規登録件数) | 築0~5年 | 築6~10年 | 築11~15年 | 築16~20年 | 築21~25年 | 築26~30年 | 築31~35年 | 築36~40年 | 築41年~ |
|---|---|---|---|---|---|---|---|---|---|
| 2013年 | 105 | 128 | 122 | 103 | 74 | 83 | 80 | 90 | 88 |
| 2014年 | 129 | 123 | 129 | 99 | 78 | 77 | 80 | 82 | 86 |
| 2015年 | 124 | 110 | 136 | 109 | 82 | 72 | 83 | 84 | 87 |
| 2016年 | 117 | 109 | 137 | 111 | 95 | 72 | 80 | 76 | 85 |
| 2017年 | 120 | 119 | 132 | 115 | 94 | 72 | 76 | 75 | 83 |
| 2018年 | 125 | 146 | 133 | 127 | 94 | 70 | 71 | 68 | 74 |
| 2019年 | 124 | 169 | 138 | 137 | 99 | 71 | 63 | 64 | 71 |
| 2020年 | 133 | 185 | 141 | 143 | 104 | 72 | 57 | 60 | 68 |
| 2021年 | 123 | 165 | 143 | 141 | 114 | 80 | 63 | 65 | 68 |
| 2022年 | 138 | 169 | 148 | 135 | 106 | 84 | 62 | 68 | 68 |
| 2023年 | 166 | 176 | 171 | 136 | 112 | 82 | 60 | 64 | 65 |
※単位:%(小数点1位以下は切り捨て)
上記は、各年の中古マンション(首都圏)の成約件数とレインズ新規登録件数(売り出し物件数)をパーセンテージ表示したものですが、2023年のデータを見ると築26年以降のマンションは売り出し物件の数が成約件数を超過しており、売れ残りが多く発生しているであろうことが分かります。
こうした状況も踏まえると、マンション売却の場合、築年数が25年を経過するかどうかが一つのターニングポイントになると言えます。
注意点3】第一印象が成約結果を左右することも
マンションを売却する場合、まずは物件広告を見て、立地や築年数、賃貸中のマンションの場合は利回りなどがチェックされます。
その後に購入希望者からの内覧申込があり、物件が購入されるかどうかの判断がおこなわれます。
買い手も人間なので、物件広告を見た段階では条件がマッチしていると思っていても、一目見た瞬間に「何か違う…」と思われてしまうことがあります。
内覧前には清掃をおこない、内覧時に与える第一印象をできるだけ良くすることが大切です。
注意点4】賃貸中のマンションは利回りと入居状況が重視される
入居者がいて契約中の賃貸マンションについては、オーナーチェンジといって、居住者はそのままでオーナーの権利のみを売買する方法が一般的です。
オーナーチェンジの買い手がまず気になるのが、購入したいマンションの利回りです。
| 物件タイプ | 表面利回りの目安 |
|---|---|
| 区分マンション |
|
| 一棟マンション |
|
| 一棟アパート |
|
※利回りの水準はエリアによって大きく異なり、都心部では上記より低くなる傾向があります。
利回りは高いほど利益率が高いことになりますが、現実的に入居者が集まらない条件である可能性もあります。
例えば、築年数が古いマンション(価値の低いマンション)に対して相場より高い賃料を想定すると利回りは高く見えますが、実際にはその家賃では入居者が集まらず、想定どおりの収益が得られないことがあります。
そのため、利回りだけでなく、実際に入居者がいるのかどうかもチェックをされます。売却時のマンションは、できるだけ空室がない状態の方が売れる可能性は高いです。
マンションを賃貸に出す際の注意点
注意点1】マンション管理は労力と手間がかかる
マンションを賃貸として貸し出して個人で管理をするのはとても難しいです。
特に初めて不動産オーナーとなった場合は対応しなければいけないことが複数あり、時間的にも精神的にもとても追い込まれてしまう可能性があります。
不動産管理会社に管理の依頼をすると管理委託料が発生しますが、賃貸物件の管理を個人ですることは難しいため、不動産管理会社に依頼するのが一般的です。
注意点2】入居者がつかない可能性がある
マンションを賃貸として貸し出しを行っていても、利用者がいない場合は賃貸収入を得ることが出来ません。
入学・就職・転勤などで住み替えが多い1~3月や、異動の多い9月前後は、入居者が決まりやすい時期です。
人気のないマンションは、この空室問題とずっと付き合っていく必要があるので、マンションを賃貸に出して利用をする人がいるのか客観的に判断をする必要があります。
退去が出ても、すぐに次の入居者が見つかるような人気の高いマンションであれば、空室の心配は小さくなります。
注意点3】入居者トラブルで更に労力がかかることも
賃貸マンションは人が暮らしている以上、オーナーと入居者のトラブルや入居者間のトラブルが発生する可能性も十分にあります。
特に管理会社を挟まないと、入居者からのクレーム対応などが精神的・肉体的にも負担になる可能性が高いです。
家賃滞納者への督促や、隣の部屋の騒音に対しての相談への対応など、中には勇気が必要なものもあります。
こうしたトラブルが起こってしまった場合にどう対応するかは、管理会社への委託も含めて考えておいた方が良いでしょう。
【ケース別】マンションを売るべき?賃貸に出すべき?
住宅ローンが残っている場合
住宅ローンが残っている場合は、ローン残高と売却価格の関係によって判断が変わります。
売却価格でローンを完済できる(アンダーローン)なら、売却して残債を清算するのが分かりやすい選択肢です。
一方、売却価格がローン残高を下回る(オーバーローン)場合は、金融機関の承諾を得たうえで賃貸に出し、家賃収入をローン返済に充てる方法もあります。
ただし、家賃収入から管理費・修繕積立金、管理委託料、税金などを差し引いた手取りで、ローン返済を賄えるかを事前にシミュレーションしておく必要があります。
収益性が見込まれる物件であれば、そのまま賃貸として継続することもできますし、残債が減ったタイミングで売却することも出来るので、その時に合わせた対応を取ることが出来ます。
マンションの立地が悪い場合
マンションの立地が悪い場合は売却がおすすめです。
仮に賃貸として出しても賃貸契約を結ぼうとする人が見つからなければ家賃収入を得ることが出来ないためです。
家賃収入を得ることが出来なくても、マンションを所有しているだけで固定資産税などの税金や管理費・修繕積立金は支払う必要があります。
そのため売るか貸すかで言うと売るのが良いです。
物件を自分で使う予定がある場合
物件を自分で使う予定があるのであれば、マンションを貸すのがおすすめです。
一度売却してしまうとマンションを自分の手元に戻すことはとても難しくなってしまうため、マンションの所有権は自分のまま第三者に貸し出して家賃収入を得ましょう。
定期借家契約で契約期間を定めておけば、自分が戻る時期に合わせて契約を終了できるため、スムーズに引っ越しをすることが出来ます。
投資用マンションを所有している場合
投資用マンションを所有している場合は貸し出しがおすすめです。
貸し出しを行って賃貸収入を得て、これ以上の収益性が見込めないタイミングになったら売却をしましょう。
あくまでも投資用マンションであるため自分の状況ではなく不動産業界全体の市況に合わせ売るか貸すかを判断するようにしましょう。
PERが20以下の場合
PERが20以下の場合は賃貸に出すのがおすすめです。
売るか貸すか迷った時に、参考になる指標がPER(価格賃料倍率)です。PERは収益力を測る指標で、ある賃料で貸し出した時に、何年分の家賃で物件価格を回収できるかを表しています。
売るか貸すかを判断する場合は、購入価格ではなく現在売却した場合の査定価格を物件価格として計算すると、「今売る場合」と「貸し続ける場合」を比較しやすくなります。
例えば、査定価格1,000万円のマンションを月10万円で貸し出すとしましょう。
この時、PERは1,000万円÷(10万円×12)=8.33…となり、約8年4ヶ月分の家賃で物件価格に相当する金額を回収できることがわかります。
ちなみに、2017年に発表された3大都市圏の新築マンションの平均PERはこちらです。
- 首都圏:24.49
- 近畿圏:22.21
- 中部圏:21.66
※東京カンテイ調べ。近年はマンション価格の上昇により、PERは上記より高い水準になっている傾向があります。
ただこれは新築物件を想定したもので、中古マンションの場合は築年数の経過も考慮しなければいけません。
また、PERは管理費・修繕積立金や税金などのコストを含まない指標であり、20年もの間ずっと入居者がつく確証もありません。
中古物件の場合は、10~20くらいのPERが賃貸に出すには必要でしょう。逆にPERが20以上の場合は売ることをおすすめします。
マンションを売る・貸し出す以外の選択肢
選択肢1】空き部屋のまま所有する
せっかく買ったマンションだから手放したくない、けど賃貸として他の人に貸し出すのも手間だし嫌という方は、空き部屋のまま所有するのも一つの手です。
売却か賃貸で悩み、結局なし崩し的に空き部屋のままという方も実は多いです。
誰も住んでいないので入居者による内装の傷みの心配がなく、入居者が近所トラブルを起こすといったリスクもありません。
ただし、所有しているマンションが住んでいるエリアの遠方である場合は、所有しているだけで多くのデメリットを被る場合もあります。
- 収入がないまま維持費用(管理費・修繕積立金・固定資産税など)がかかる
- 換気がされずカビが発生するリスクがある
- 築年数が古くなって価値が下がる
- マンション内(管理組合)の役職が回ってくるかも知れない
- 修繕積立金が値上がりする可能性がある
- 大規模修繕や建て替えの時期にバッティングする可能性がある
- 住まなくなってから3年を過ぎると3,000万円特別控除が使えなくなる
選択肢2】リロケーションや期間限定の借り上げを活用する
転勤などで一定期間だけ家を空ける場合は、リロケーションや期間限定の借り上げ(サブリース)を活用することも出来ます。
| リロケーション | 転勤などで留守にする期間だけ、定期借家契約で自宅を貸し出す方法。入居者の募集や管理をリロケーション会社に任せ、家賃から手数料を差し引いた金額を受け取る |
|---|---|
| 期間限定の借り上げ(サブリース) | 不動産会社が一定期間、物件を借り上げて入居者に転貸する方法。空室でも一定の賃料を受け取れる |
借り上げ(サブリース)は空室でも賃料が入る安心感がありますが、受け取れる賃料は相場より低くなり、利用できるのも賃貸需要の高いエリアに限られることが多いです。
一般の方は、留守の間だけ賃貸経営の手間を任せられるリロケーションがおすすめです。
マンションの売却・賃貸に関する良くある疑問
マンションを売るか貸すかはどこで判断すべき?
再入居予定がある場合や、管理に手間をかけられる状況であれば賃貸選択が考えられます。
売却価格でローンを完済できるなら売却を検討し、売却価格がローン残高を下回る場合は、金融機関の承諾を得たうえで賃料収入での返済を視野に入れると良いでしょう。
マンションは売却や賃貸以外にどんな選択肢がある?
空き部屋として所有する場合、維持費の問題やカビのリスクを考慮する必要がありますが、入居者トラブルのリスクは避けられます。
リロケーションは留守の期間だけ賃貸管理を業者に委託する方法、借り上げは期間限定で不動産会社に貸し出す方法で、効率的に運用できますが、エリアや条件による制約があります。
マンションを売るか貸すかは自分のライフプランによって決めよう
マンションを売るか貸すかは自分の現在置かれている状況によっても答えが変わります。
住宅ローンの残高や自分の置かれている状況をしっかりと鑑みた上で、どのようにするか判断する必要があります。
まずは、現状のマンションの持っている価値を知ることで売るか貸すか判断することが出来ます。
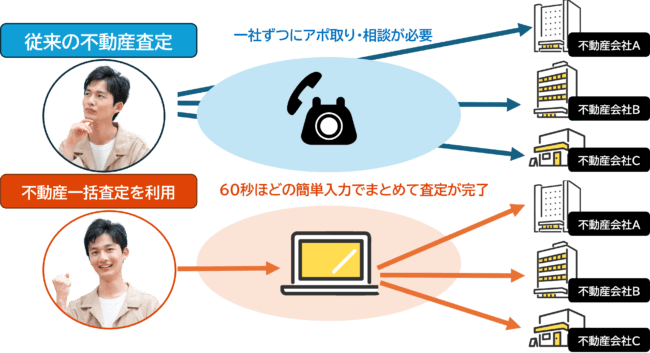
不動産一括査定サイトであれば一度の申請で複数の不動産会社から査定をしてもらうことが出来ます!