新築の家を建てると、施工してくれたハウスメーカーから特定の住宅ローンをおすすめされることがあります。
ハウスメーカーの担当者が「住宅ローンを提供している銀行の担当者と関係性があるから、紹介できる」などと、関係性を示唆するような発言をするケースもあります。
こうした発言を聞くと「ハウスメーカー経由だと住宅ローン審査に通りやすく、かつ良い条件で契約が可能なのか?」と考えてしまいがちです。
ただ、自分で選ばずに、紹介してもらった住宅ローンにそのまま申し込んでも良いのでしょうか?また、「ハウスメーカー経由だと住宅ローン審査が通りやすい」という噂は本当なのでしょうか?
詳しく解説していきます。

住宅ローンはハウスメーカー経由だと審査が通りやすい?
ハウスメーカーに施工をしてもらうと、その流れで提携の住宅ローンを紹介してもらうことが多いです。
自分で1から申し込むより、紹介してもらった住宅ローンのほうが通りやすいという噂がありますが、この噂の信ぴょう性には疑問が残ります。
ハウスメーカーからすれば、新築への引っ越しを早く進めて代金をいただきたいというのが本音でしょう。
つまり、あえて審査に通りやすい住宅ローンの、その中でも審査に通りやすいプランで借りることを営業マンは進めてくるのです。
「ハウスメーカーが勧めてくれた住宅ローンは審査が通りやすい」というケースも多く、別にハウスメーカーの力で審査が通りやすくなった訳ではありません。
ハウスメーカーが住宅ローン審査に通りやすくすることは原則できない理由
理由1】審査部・保証会社と関係を作るのは難しい
ハウスメーカーが「住宅ローンを提供している銀行に知り合いがいる」などと言ってくる場合、ほとんどのケースで銀行の営業部であることが多いです。
ただ、住宅ローンの審査は銀行の審査部が管轄し、実際のチェックは保証会社によって行われることが多いです。
銀行の審査部や保証会社は特定の企業などと関係を作ることは原則推奨されていないため他社との打ち合わせに参加する機会はほとんどなく、かつ同じ銀行でも営業部と審査部は方針が異なるケースもあります。
たとえハウスメーカーが知り合いの銀行営業部の方に審査優遇を頼んだとしても、それを審査部に共有したところで相手にされず、場合によっては営業部が指導を受けます。
理由2】金融庁の指導対象となるリスクがある
住宅ローン審査で特定のハウスメーカーなどを優遇する場合、銀行法などを違反しているとして金融庁の指導対象になる可能性が高いです。
また、銀行の営業部が審査部に圧力をかけて不正融資をおこなったスルガ銀行不正融資事件(かぼちゃの馬車事件)のように、無理やり審査で優遇しようとする圧力が銀行内部で働いていたとしたら、銀行そのものの営業が停止される可能性もあります。
ハウスメーカー経由で住宅ローン審査に通過しやすくなるケース
前述の通り、ハウスメーカー経由だと住宅ローン審査に通過できるというケースは原則ありません。
ただし、特定の条件下であれば「ハウスメーカー経由の方が住宅ローン審査に通過しやすくなる」というパターンはあり得ます。
例えば、「属性だけ見れば自動スコアリンクの結果的に審査落ちステータスだが、それ以外の情報も加味してハウスメーカーが通過できると判断し、追加書類の提出などを行った結果、審査に通過することができた」というケースもあります。
つまり、本来は審査に通過する可能性は十分あるが、審査システム的に通過の可能性が高い場合、ハウスメーカーの力添えによって審査に通過できるというパターンであれば、ハウスメーカー次第で審査に通過するケースも出てきます。
「審査に通りやすい」とハウスメーカーに言われても信じるべきではない
ハウスメーカーに「この住宅ローンは審査に通りやすいですよ」と言われても、安易に信じるべきではありません。
そもそも、新築を建てた人の多くが住宅ローンを利用しています。彼ら全員が通りやすい住宅ローンを使っているかと言えば、そんなことはないでしょう。
何も考えず住宅ローンを選ぶと、返済負担から抜け出せなくなる可能性もあり、非常に危険です。
住宅ローン審査はほとんどの人が通らない訳ではない
住宅ローンは物件を担保にして融資を受ける仕組みを採用していることが多いため、無担保のローンと比べて申込者の属性を審査される割合が低くなっています。
住宅ローン審査でも返済負担率や年収、勤続年数などが重視されるため、物件の担保評価が高くても審査に落ちる可能性は十分にあります。
とはいえ住宅ローンの審査通過は年収と返済額のバランスなどに問題がなければ、決して”狭き門”という訳ではありません。
ハウスメーカー経由だと審査が通りやすいという噂が広まった背景
ハウスメーカー経由だと住宅ローン審査に通りやすいという噂が広まったのは、恐らく担当者が本当にこのようなことを口走ったのが原因だと考えられます。
ただ、いくら他社の商品とは言え、提携している銀行を「通りやすい」というのは、かなりグレーな行為です。
なぜこのような事態が起きたのでしょうか?
ハウスメーカーが勧めてくるのはフラット35が多い
ハウスメーカーが勧めてくる住宅ローンは、フラット35タイプが多いです。
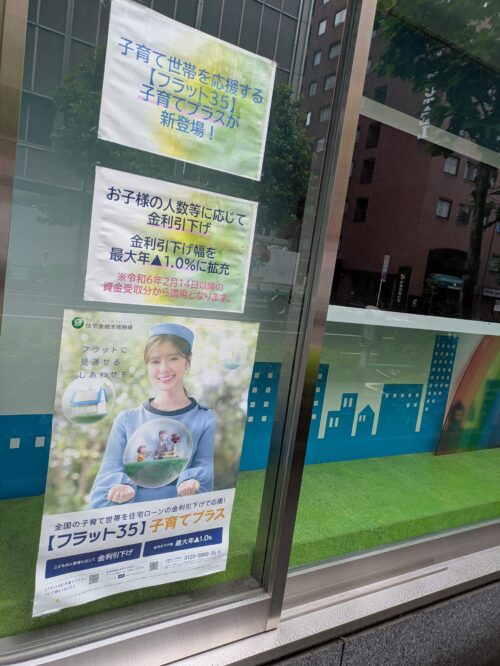
フラット35は、窓口は各金融機関になっていますが、実際の融資は住宅金融支援機構というところが行います。
つまり、提携先の銀行にとってもリスクがないので、通りやすいと言ってもお咎めはないのです。
むしろ、銀行の営業マン自身がハウスメーカーにそのようなことを吹聴した可能性も十分あります。
民間住宅ローンの通りやすさはそこまで差がない
そもそも、絶対通る住宅ローンというものはありません。
審査に通りやすい、通りにくいの差があっても、その差は思っているより少ないです。
それよりも重要なのは、申込者自身のステータス(属性)と、物件の担保評価です。
通りやすい住宅ローンを探す前に、まずあなた自身のステータスの見直しをしましょう。