不動産売却で譲渡損失が出た場合でも、損益通算できるケースは限られます。
損益通算という言葉はサラリーマンの方にとって聞き慣れないかもしれませんが、適用できる特例がある場合は、納税額に影響することがあります。
この記事では、不動産売却における損益通算の基本的な考え方や適用できる具体的なパターン、確定申告との関係、注意点などをわかりやすく解説していきます。
不動産売却で損益通算が関係するパターン
不動産売却で損益通算が認められるのは、一定の条件を満たすケースに限られます。ここでは代表的な3つのパターンを紹介します。
なお、最終的な判断は税理士や税務署に確認することが重要です。
- 同じ年に複数の土地・建物を売却した場合、譲渡所得内で損益を通算する
- マイホームを買い換えた場合の譲渡損失の損益通算・繰越控除の特例
- 住宅ローンが残るマイホームを売却した場合の譲渡損失の損益通算・繰越控除の特例
2つ目と3つ目の特例を使うと、マイホームの譲渡損失を給与所得などの他の所得と損益通算でき、控除しきれない損失は翌年以後3年間繰り越せます。
どちらも令和8年度税制改正で適用期限が2年延長され、令和9年12月31日までの譲渡が対象です。
それぞれの制度や仕組みには適用条件があるため、個別に詳しく見ていきましょう。
【パターン1】同じ年に複数の土地・建物を売却した場合、譲渡所得内で損益を通算する
複数の不動産を所有し、同じ年に複数の土地・建物を売却した場合、それぞれの譲渡益や譲渡損を譲渡所得内で通算することが可能です。
たとえば、A物件で500万円の譲渡益が発生し、B物件で200万円の譲渡損が出た場合、それぞれを相殺して300万円の課税対象額として扱うことができます。
この通算を行うことで譲渡益にかかる所得税・復興特別所得税・住民税の金額を抑えられる場合があります。
3棟以上の物件を保有している場合でも同様に通算できるケースがあり、特に収益物件や相続不動産を複数所有している方は確認しておきたいポイントです。
ただし、この通算は土地・建物等の譲渡所得の中だけで行われます。
通算しきれなかった譲渡損失を給与所得などの他の所得と通算したり、翌年以後に繰り越したりすることはできません(パターン2・3の特例を使える場合を除きます)。
【パターン2】マイホームを買い換えた場合の譲渡損失の損益通算・繰越控除の特例
所有期間が5年を超えるマイホームを売却して損失が出た場合に一定期間内に新しいマイホームを買い換えれば、その譲渡損失を給与所得などの他の所得と損益通算できる特例です(居住用財産の買換え等の場合の譲渡損失の損益通算及び繰越控除/租税特別措置法第41条の5)。
その年に損益通算しきれなかった損失は、翌年以後3年間繰り越して控除できます。
- 売った年の1月1日時点で、売ったマイホーム(家屋・敷地)の所有期間が5年を超えていること
- 売った年の前年1月1日から売った年の翌年12月31日までの間に、新しいマイホームを取得すること
- 新しいマイホームの床面積が50㎡以上であること
- 新しいマイホームを取得した年の翌年12月31日までに住み始めること(見込みを含む)
- 繰越控除を受ける年の年末に、新しいマイホームについて返済期間10年以上の住宅ローンの残高があること
- 繰越控除を受ける年の合計所得金額が3,000万円以下であること
※売ったマイホームの敷地のうち500㎡を超える部分に対応する損失は、繰越控除の対象になりません。
※令和10年1月1日以後に新築のマイホームに住む場合は、その家屋が災害危険区域等内にないことが要件に加わります(令和8年度税制改正)。
この特例は、新しいマイホームの住宅ローン控除と併用できます。
【パターン3】住宅ローンが残るマイホームを売却した場合の譲渡損失の損益通算・繰越控除の特例
住宅ローンが残っているマイホームを、ローン残高より安い価格で売却して損失が出た場合に使える特例です(特定居住用財産の譲渡損失の損益通算及び繰越控除/租税特別措置法第41条の5の2)。
パターン2と違い、新しいマイホームを買い換えなくても利用できます(賃貸住宅などに住み替える場合も対象です)。
損益通算・繰越控除できる金額は「住宅ローンの残高から売却価格を差し引いた金額」が上限です。
- 売った年の1月1日時点で、売ったマイホーム(家屋・敷地)の所有期間が5年を超えていること
- 売買契約日の前日に、売ったマイホームについて返済期間10年以上の住宅ローンの残高があること
- マイホームの売却価格が、住宅ローンの残高を下回っていること
- 繰越控除を受ける年の合計所得金額が3,000万円以下であること
| パターン2(買換え等の場合) | パターン3(住宅ローンが残る場合) | |
|---|---|---|
| 新しいマイホームの購入 | 必要 | 不要 |
| 住宅ローンの要件 | 新しいマイホームのローン残高が必要 | 売ったマイホームのローン残高が必要 |
| 損益通算・繰越控除できる金額 | 譲渡損失の金額(敷地500㎡超の部分を除く) | 住宅ローン残高から売却価格を引いた金額が上限 |
| 繰越期間 | 翌年以後3年間 | 翌年以後3年間 |
利益が出た場合の関連制度:マイホームの買換え特例(課税の繰延べ)
マイホームの売却で利益が出た場合には損益通算ではなく、譲渡益に対する課税を将来に繰り延べる「特定の居住用財産の買換えの特例」(租税特別措置法第36条の2)を利用できる場合があります。
国税庁によると、たとえば1,000万円で購入したマイホームを5,000万円で売却し、7,000万円のマイホームに買い換えた場合、通常は4,000万円の譲渡益が課税対象となります。
ただし特例の適用を受けると、売却した年には譲渡益への課税が行われず、買い換えたマイホームを将来売却するときまで課税が繰り延べられます。
譲渡益が非課税になるわけではありません。
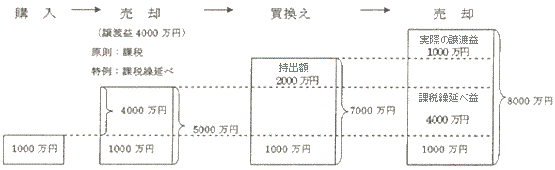
参考:国税庁 No.3355 特定のマイホームを買い換えたときの特例
この特例は、令和8年度税制改正で適用期限が2年延長され、令和9年12月31日までの譲渡が対象です。
この制度では現時点での納税を免除されるわけではありませんが、新居を売却するまでのあいだ課税を先延ばしにできるため、手元資金の流出を抑える効果があります。
この繰延べ特例を利用するには、以下のような要件を満たす必要があります。
- 売った年の1月1日時点で、家屋・敷地の所有期間がいずれも10年を超えていること
- 売った人の居住期間が10年以上であること
- 譲渡価額が1億円以下であること
- 買換資産の取得時期・居住開始時期について、取得した時期に応じた期限を満たすこと
- 買換資産の家屋の床面積が50㎡以上、敷地面積が500㎡以下であること
- 買換資産が中古住宅の場合は、築25年以内であるか、一定の耐震基準に適合すること
- 買換資産が新築住宅の場合は、一定の省エネ基準に適合すること
※令和10年1月1日以後に新築の買換資産に住む場合は、その家屋が災害危険区域等内にないことが要件に加わります(令和8年度税制改正)。
なお、この特例は「課税の繰延べ」であり、譲渡損失を他の所得と相殺する効果はありません。3,000万円の特別控除とは選択適用で、同時には使えません。
譲渡損失が出ているかを正しく判断するための計算方法
損益通算の特例を使えるかどうかは、そもそも譲渡損失が出ているかによって決まります。譲渡所得は、次の式で計算します。
計算の際は、次の2点に注意しましょう。
建物の取得費は減価償却後の金額になる
建物の取得費は、購入価格から所有期間中の減価償却費に相当する金額を差し引いた金額になります。
マイホームなど事業に使っていない建物は、法定耐用年数の1.5倍の年数で償却費を計算します。
購入価格のまま計算すると、実際よりも損失が大きく見えてしまいます。
「損失が出たと思っていたら、実際は利益が出ていた」ということがないよう、正しく計算しましょう。
取得費がわからない場合は売却価格の5%になる
購入時の売買契約書などがなく取得費がわからない場合は、売却価格の5%を取得費とする方法(概算取得費)で計算します。
この場合、損失は出にくくなります。
損失が出そうな場合は、売却前に購入時の売買契約書や領収書を探しておきましょう。
所有期間によって税率が変わる
売却した年の1月1日時点で所有期間が5年を超えると長期譲渡所得、5年以下だと短期譲渡所得になり、税率が大きく異なります。
| 区分 | 税率(所得税・復興特別所得税・住民税の合計) |
|---|---|
| 長期譲渡所得(所有期間5年超) | 20.315% |
| 短期譲渡所得(所有期間5年以下) | 39.63% |
※マイホームを売却した場合の軽減税率の特例など、別の税率が適用される場合があります。
パターン2・3の譲渡損失の特例は、どちらも所有期間5年超が要件です。
所有期間が5年以下のマイホームを売却して損失が出ても、これらの特例は使えない点に注意しましょう。
不動産売却の損益通算に必要な書類
不動産売却で損益通算を行うには、税務署への確定申告時にいくつかの書類を提出する必要があります。
必要書類は、適用する特例や譲渡損益の内容、物件の所有状況によって異なります。
提出漏れや記載ミスがあると損益通算や特例の適用が認められないおそれがあります。
以下が、主な必要書類となります。
- 確定申告書(第一表・第二表・分離課税用の第三表、損失申告用の第四表)
- 譲渡所得の内訳書
- 特例ごとの計算明細書(「居住用財産の譲渡損失の金額の明細書」「居住用財産の譲渡損失の損益通算及び繰越控除の対象となる金額の計算書」など)
- 売却したマイホームの登記事項証明書
- 売却時・購入時の売買契約書の写し(譲渡価額・取得費の確認)
- 仲介手数料などの譲渡費用の領収書の写し
- 住宅ローンの残高証明書(パターン2は新しいマイホームのもの、パターン3は売却したマイホームのもの)
これらの書類はそれぞれ役割が異なるため、次から順に詳細を確認していきましょう。
確定申告書
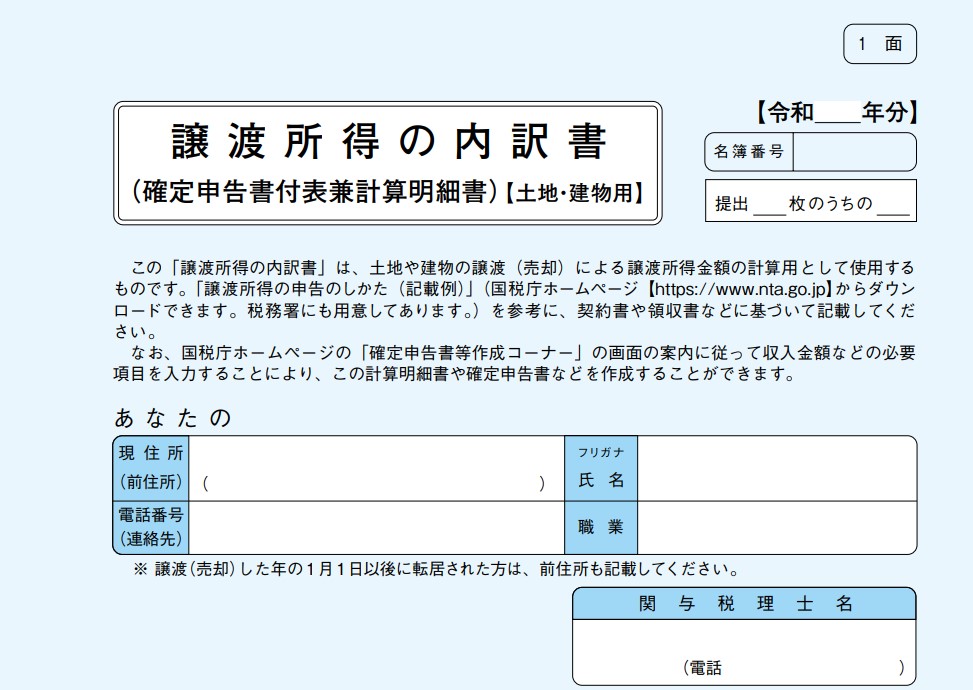
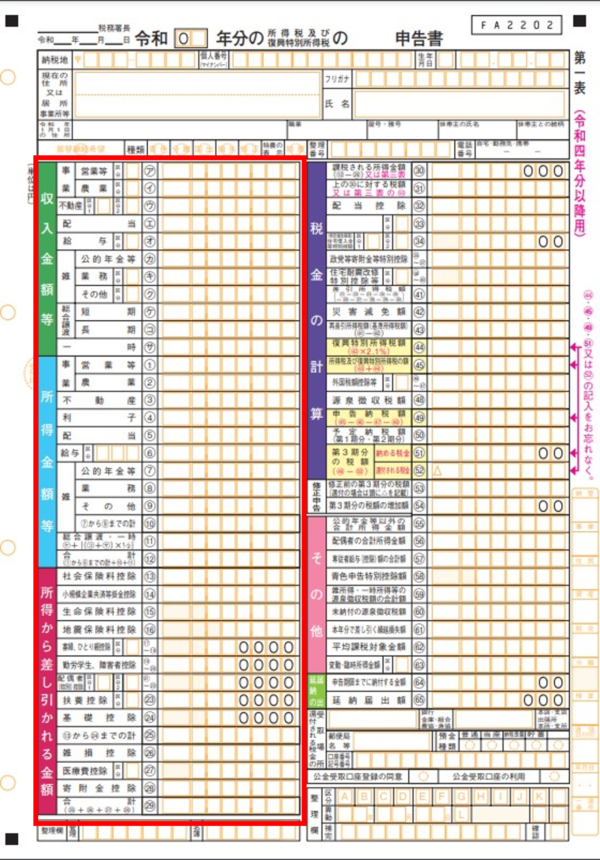
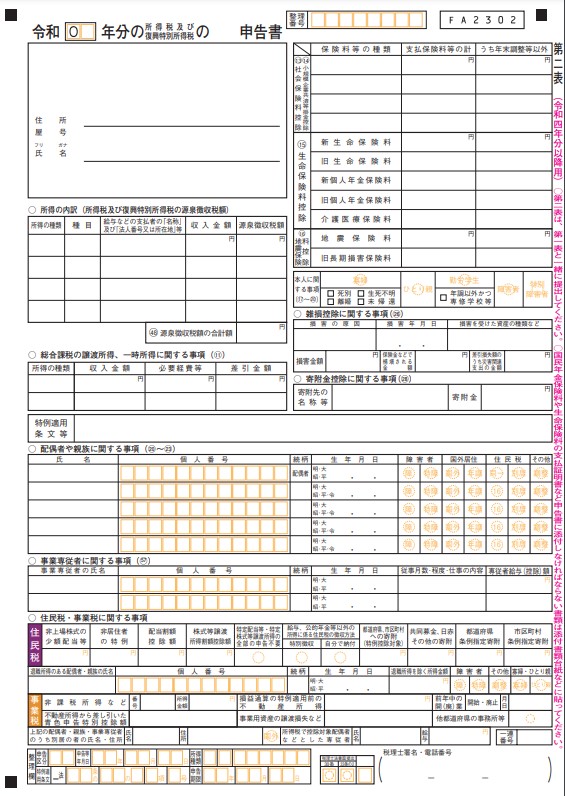
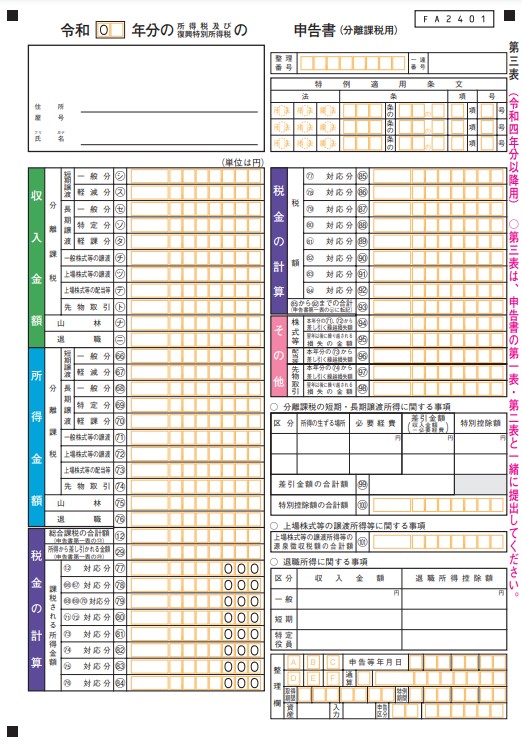
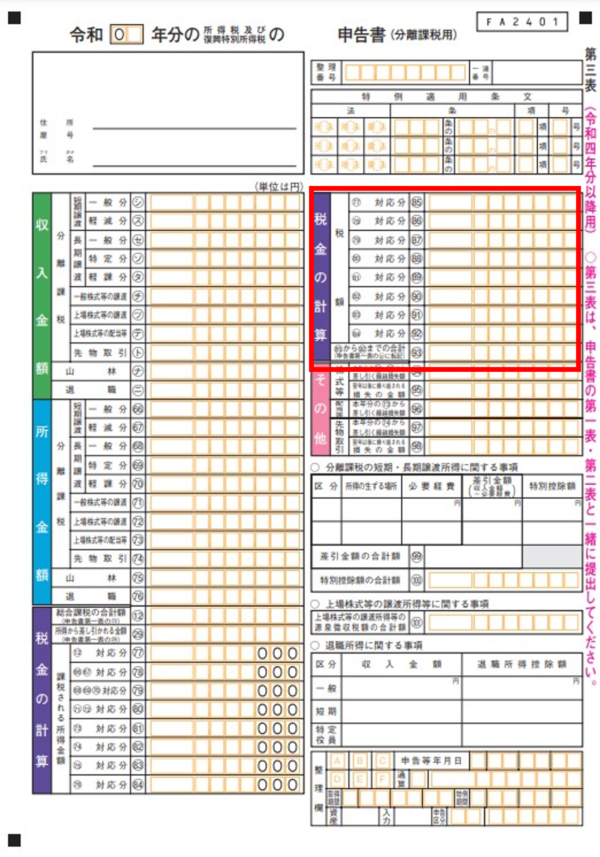
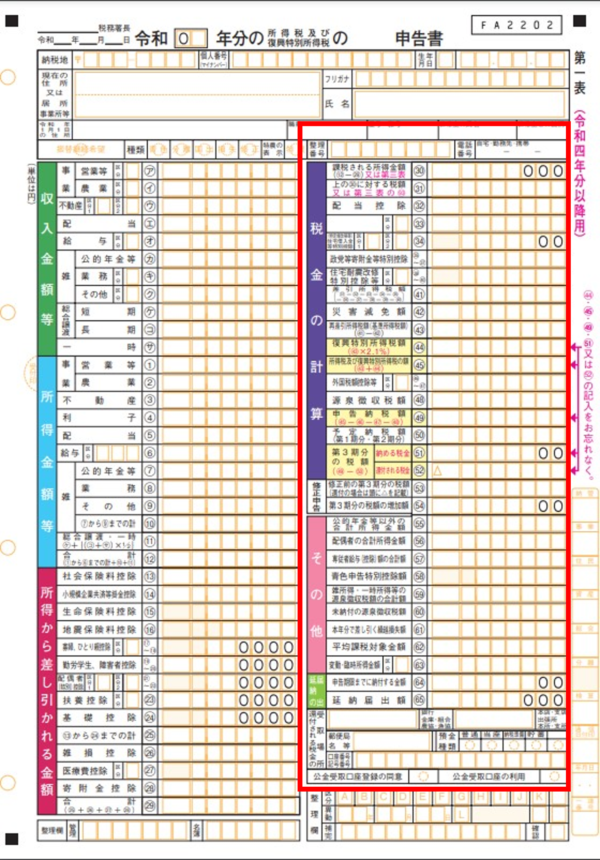
損益通算を行う際に必須となるのが確定申告書です。
不動産の売却によって生じた損失を他の所得と通算するためには、確定申告書に譲渡所得の金額や損失額などを正しく記載する必要があります。
土地・建物等の譲渡所得は分離課税のため、分離課税用の第三表や譲渡所得の内訳書などを使用します。損失を翌年以後に繰り越す場合は、損失申告用の第四表も必要です。
申告書の作成には専門知識が必要な部分も多いため、不安がある場合は税理士や税務署に確認しましょう。
譲渡所得の内訳書・計算明細書
損益通算を行う際には、譲渡益や譲渡損がどのように発生したのかを明確に示す計算書類が必要です。
この書類には、不動産の取得費・売却代金・仲介手数料・登記費用・解体費など、譲渡に関連する費用を含めて損益を計算した内容が記載されます。
建物の取得費は、減価償却費を差し引いた金額で記載します。
特に譲渡損失を計上する場合は、細かい支出項目まで正確に計算されている必要があり、数字の整合性や根拠書類との一致も重視されます。
パターン2・3の特例を受ける場合は、特例ごとに定められた計算明細書(損失の金額や繰越控除の対象額の計算書)もあわせて作成します。
個人で作成することも可能ですが、内容が複雑な場合や譲渡が複数にまたがる場合は、税理士に作成を依頼した方が安全です。
登記事項証明書
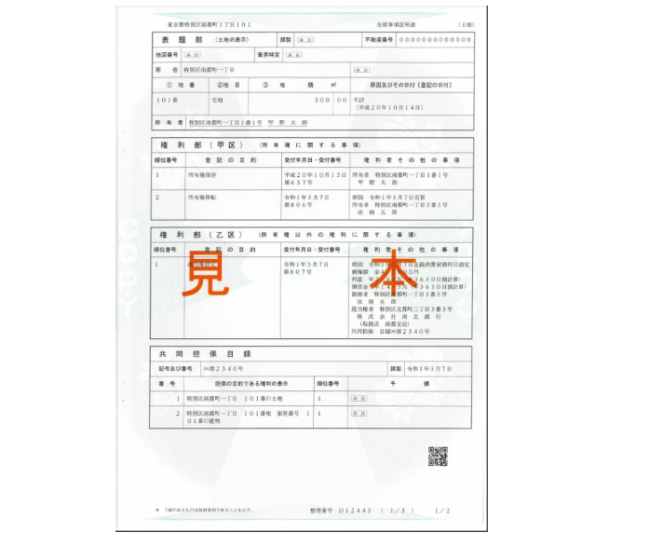 登記事項証明書は不動産の所有者や所在地、地目、地積、物件の権利関係などを確認するための公的な書類で、損益通算においても重要な確認資料のひとつです。
特例の要件である所有期間の確認にも使われます。取得時期は、売買契約書や登記原因日付などで確認します。
確定申告で使用する登記事項証明書については、提出先や手続きによって発行日の扱いが異なるため、税務署の案内を確認しましょう。
売却時に取得したものを再利用する場合でも、日付に注意しながら必要に応じて再取得するようにしましょう。
売買契約書・譲渡費用の領収書
売却時の売買契約書は譲渡価額を、購入時の売買契約書は取得費を証明する書類です。
仲介手数料などの譲渡費用の領収書とあわせて写しを用意しておきましょう。
購入時の売買契約書が見つからないと、取得費を売却価格の5%で計算することになり、損失が出にくくなります。
住宅ローンの残高証明書
パターン2・3の特例を利用する場合は、住宅ローンの残高証明書が必要です。
ただし、特例によって必要な証明書が異なります。
| 特例 | 必要な残高証明書 |
|---|---|
| パターン2(買換え等の場合) | 新しく取得したマイホームの住宅ローンの年末残高の証明書 |
| パターン3(住宅ローンが残る場合) | 売却したマイホームの住宅ローンの、売買契約日の前日における残高の証明書 |
パターン2で繰越控除を受ける場合は、繰越控除を受ける各年にも、その年の年末の住宅ローン残高の証明書が必要です。
証明書は金融機関に発行を依頼します。オンラインで発行を依頼できる場合もあります。
不動産売却の損益通算を行う際の注意点
不動産売却にともなう損益通算は節税効果が期待できる一方で、制度の仕組みや適用範囲を正しく理解しておかないと、思わぬ失敗を招くことがあります。
損益通算を行う際には、課税方式や申告条件、他の特例制度との関係など、いくつかの重要な注意点があります。
以下では、特に押さえておきたいポイントを紹介します。
- 土地・建物等の譲渡所得は分離課税で、原則として他の所得とは損益通算できない
- 3,000万円特別控除・買換え特例・住宅ローン控除など、他の特例との関係を確認する
- 確定申告書を期限内に提出し、翌年以後も連続して申告する必要がある
- 専門家への事前相談がおすすめ
それぞれの内容を順に詳しく見ていきましょう。
【注意点1】土地・建物等の譲渡所得は分離課税
不動産売却によって発生する土地・建物等の譲渡所得は、給与所得や事業所得などとは異なり、「分離課税」として扱われます。
これは、他の所得とは別に税率が定められ、独立して課税されるという仕組みです。
したがって、損益通算を行う際も、原則として土地・建物等の譲渡所得内での通算に限られる点に注意が必要です。
たとえば、投資用マンションなどの譲渡損失を、給与所得と通算することはできません。原則は土地・建物等の譲渡所得内での通算に限られます。
ただし、パターン2・3の一定のマイホームの譲渡損失の特例では、給与所得などと損益通算できる場合があります。
分離課税であるがゆえに、制度のルールを理解せずに申告すると通算が認められないリスクもあるため、税務上の取り扱いには十分な確認が必要です。
【注意点2】他の特例との関係を確認する
マイホームの売却では、複数の特例がありますが、組み合わせによっては同時に使えないものがあります。主な関係は次のとおりです。
| 売却したマイホームに使う特例 | 新しいマイホームの住宅ローン控除との関係 |
|---|---|
| 3,000万円の特別控除(利益が出た場合) | 新しいマイホームに住んだ年とその前2年・後3年以内に適用を受けると、住宅ローン控除は使えない |
| 買換え特例(利益が出た場合) | 同上 |
| 買換え等の場合の譲渡損失の特例(パターン2) | 併用できる |
| 住宅ローンが残る場合の譲渡損失の特例(パターン3) | 併用できる |
※3,000万円の特別控除と買換え特例は、どちらか一方しか選べません。
3,000万円の特別控除は譲渡益から最大3,000万円までを控除できる制度で、譲渡損失が出ている場合には使う場面がありません。
損失が出た場合は、パターン2・3の特例が使えるかを確認しましょう。
どの制度を適用すべきかは、譲渡益や損失の金額、新しいマイホームの購入予定、将来的な売却計画などを踏まえて慎重に判断することが求められます。
【注意点3】確定申告書を期限内に提出し、翌年以後も連続して申告する
不動産売却による損益通算を行うためには、確定申告の際に必ずその旨を申告する必要があります。
損益通算は自動的に適用されるものではなく、確定申告書に譲渡所得の金額や通算対象の損失額を正確に記載し、関連書類を添付することで初めて認められます。
特にパターン2・3の特例で損失を翌年以後に繰り越すには、損失が出た年分の確定申告書を提出期限までに提出し、その後も繰越控除を受ける年まで連続して確定申告書を提出する必要があります。
期限までに申告しなかった場合は、繰越控除を受けられなくなるので注意しましょう。
所得税の確定申告期間は原則として翌年2月16日から3月15日までですが、土日祝日の閉庁日が期限の場合は、翌開庁日までとなります。
特に不動産の売却と確定申告が初めての方は、余裕をもって準備を進めておくことが重要です。
【注意点4】損益通算する際は専門家への事前相談がおすすめ
不動産売却による損益通算は譲渡所得の計算や税務申告に関する専門知識が求められるため、可能な限り税理士などの専門家に相談することが推奨されます。
とくに、複数の物件を保有していたり、住宅ローン控除や特例制度との併用可能性がある場合には個人での判断が難しくなることが多いため注意が必要です。
専門家に依頼すれば、適用できる制度や必要書類を確認してもらえます。
報酬が発生する場合でも、適切な申告により税額や手続き上のリスクを抑えられる可能性があります。
不動産売却で手残りを減らさないためのコツ
不動産売却で手残りを減らさないためには、損益通算や税金の知識を持つだけでなく、売却前の準備と判断が重要です。
ここでは、特に押さえておきたい4つの実践的なコツを紹介します。
- 売却前に取得費の書類を探しておく
- 契約する不動産会社を慎重に選ぶ
- 不動産を売却するタイミングを見定める
- 信頼できる担当者に売却を依頼する
それぞれの内容を詳しく見ていきましょう。
【コツ1】売却前に取得費の書類を探しておく
購入時の売買契約書や、建築時の請負契約書、購入時の仲介手数料の領収書などが見つからないと、取得費を売却価格の5%で計算することになります。
その結果、実際には損失が出ているのに利益として課税されたり、損失の特例が使えなくなったりすることがあります。売却を決めたら、早めに書類を探しておきましょう。
【コツ2】契約する不動産会社を慎重に選ぶ
不動産売却の成否は不動産会社選びに大きく左右されます。
売却をスムーズに進めるためには、信頼できる実績豊富な会社を選ぶことが不可欠です。
大手企業だから安心というわけではなく、地域密着型で地元相場に詳しい会社の方が、高値での売却や条件交渉につながる場合があります。
また、不動産一括査定サイトを活用すれば、複数の会社から同時に査定を受けることができ、条件や対応の比較が容易になります。
単に査定額の高さだけで判断するのではなく、説明の丁寧さや提案の具体性、契約形態(専任か一般か)なども含めて、総合的に評価しましょう。
【コツ3】不動産を売却するタイミングを見定める
不動産は経済状況や市場動向によって価格が大きく変動する資産であるため、売却のタイミングを見極めることが重要です。
金利や地価、需給バランスによって買主の動きが変わるため、市況を確認しましょう。
また、売却した年の1月1日時点で所有期間が5年を超えると長期譲渡所得となり、税率が約39%から約20%に下がります。
パターン2・3の譲渡損失の特例も、所有期間5年超が要件です。所有期間が5年の前後にある場合は、売却する年を確認しましょう。
売却を急ぐ必要がない場合は、経済ニュースや不動産市況の動きを確認しながら、売却のタイミングを検討しましょう。
【コツ4】信頼できる担当者に売却を依頼する
不動産会社を選ぶだけでなく、実際に担当してくれる営業担当者の質も、売却成功に大きく影響します。
経験や知識の豊富さはもちろん、売主の意向をしっかりと汲み取り、誠実かつ迅速に対応してくれる担当者であるかを見極めることが重要です。
例えば、相場や売却戦略について分かりやすく説明してくれる、質問に的確に答えてくれる、押しつけがましくない提案をしてくれるといった対応は、信頼できる担当者の特徴です。
一括査定や複数社への問い合わせを通じて、複数の担当者の対応を比較してみると、自分に合ったパートナーが見つけやすくなります。
不動産売却の損益通算のポイントをおさらい
ここまで、不動産売却における損益通算の基本から、具体的なパターン・注意点・必要書類までを解説してきました。
最後に、損益通算を行う際に特に押さえておくべき要点をまとめておきましょう。
不動産売却の損益通算はどうやっておこなう?
- 複数の土地・建物を売却した場合に、同じ譲渡所得内で利益と損失を相殺する
- マイホームを買い換えて譲渡損失が出た場合に、一定の要件を満たすと損益通算・繰越控除できる
- 住宅ローンが残るマイホームを売却して譲渡損失が出た場合に、一定の要件を満たすと損益通算・繰越控除できる
いずれの制度も、適用には一定の条件や申請書類が求められます。手続きを正しく進めるためには、確定申告を期限内に行い、必要書類をそろえたうえで、税理士や税務署に相談するのが確実です。
不動産売却の損益通算を行う際はどこに注意すべき?
特に注意すべきポイントは以下のとおりです。
- 不動産の譲渡所得は分離課税扱いである
- 建物の取得費は減価償却後の金額で計算する
- 3,000万円特別控除・買換え特例は、新しいマイホームの住宅ローン控除と併用できない場合がある
- 繰越控除を受けるには、期限内の確定申告と、翌年以後の連続した申告が必要
- 所有期間により税率や使える特例が変わる
これらの条件は状況によって適用可否が異なるため、自己判断せずに必ず専門家と相談しながら対応することが重要です。
不動産売却後は確定申告の要否と損益通算・特例適用の可否を確認しよう
不動産を売却した場合は、利益が出た場合や、損失の特例を使いたい場合に、確定申告が必要になります。
損益通算は、確定申告を通じて正式に申請しなければ適用されません。損失が出た場合も、適用できる特例があれば税負担を軽減できる可能性があるため、放置せず申告の要否を確認することが重要です。特に損失を繰り越す場合は、期限内に申告しましょう。
また、売却前に取得費の書類をそろえておくことや、不動産会社選び・売却タイミングも含めた総合的な準備が、手残りを減らさないことにつながります。複数の不動産会社に一括査定を依頼することで、条件に合った会社を効率よく見つけられます。